どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
さて、現在、コロナの猛威は依然としてを世界中に影響を与え続けています。また、ロシアのウクライナ侵攻に端を発した世界経済の不調は、これから我が国でも円安や諸物価の高騰も併せて予断を許しません。
このような状況の中、今回40代男性の資産運用におすすめなマネカツとは?について見ていきますが、あなたには定年年齢までに残されている時間が少ないですが、この先の人生の目標を達成できるように改めることができれば、今からでも決して遅くはありません。
そこで、まずはマネカツの骨格作りから始めましょう。つまり、あなたがマネカツを完遂するための、目標・目的を明確にするのです(尚、マネカツとは、お金に関する貯蓄や投資を含めた資産運用全般の位置づけとして今回お話を進めていきます)。
それには、あなたがこれから実現したい人生における夢の実現のための予定表を作り、それに対応したライフプランの作成と同時に必要となる資金を把握することが必要です。
あなたの夢の実現のためには、どうすればいいのかということをハッキリと認識することが極めて重要なのです。それは、目標・目的をはっきりと自覚することによってはじめて、あなたの「(浪費などの)誘惑に負けないマネカツ」が実行できるからです。
そのためには、まず節約によって資産運用の「毎月の投資枠」を作り出す必要がありますので、いかに固定費を中心とした出費を抑えるかということが重要になってきます。そして、あなたはその基盤造りとして意外かもしれませんが、まずは打ち込める趣味を見つけることが必要です。
そして、できることならば、今までの環境から抜け出て、新たな環境の中で一から生活習慣を組み立て直すことで、健康的な生活に変えることも可能なのです。
それでは、早速見ていきましょう。
あなたのマネカツの目標や目的は何ですか?
あなたのマネカツは、当然資産額を増やしたいということになるのでしょうが、ところで、そのお金を何に使うのですか?まず、その目標や目的をはっきりさせましょう。
それには、あなたのこれからの、実現したい人生におけるライフイベント(結婚・お子さんの誕生・お子さんの将来のための貯蓄・マイホーム購入・夫婦で旅行・親の介護等)を確認し、それに対応したライフプランの作成によって、必要となる資金を把握することが必要です。
参考:NPO法人 日本FP協会
便利ツールで家計をチェック | 日本FP協会 (jafp.or.jp)
マネカツには打ち込める趣味を見つけることが根本だった!?
あなたは、平日や休日の生活に充実感がありますか?私も結婚前の36歳までこれといった趣味がなく、いつも退屈な毎日を送っていました。給料全部が自由に使えるので、すっかり金銭感覚がマヒしていたので、浪費ばかりしていましたね。^^
今考えると信じられないくらいの無駄遣いです。そこで、私の場合には、嫁さん探しという「不純な動機」から絵画教室へ行ったのが始まりでしたが、鉛筆画と出会い一気にのめり込んでいきましたが、おかげさまで無駄遣いがなくなりました。
あなたも是非打ち込める趣味を見つけてください。没頭できる生きがいが何もないと知らず知らずのうちに、浪費してしまうことになるからです。そして重要な点は、あなたのその浪費は、あなたの未来の大切な資金であるということなのです。
あなたが本格的なマネカツに取り組むのであれば転居もアリでは?
劇的なマネカツの手法とは
いっそのこと、あなたの今の住まいよりも部屋数の少ない・交通の便があまりよくないところを選べば、生活するうえで一番大きな固定費である家賃を圧縮することができます。
そうすれば、同時進行で「新たなあなたの未来に備えた節約生活」を始めることができるのではないでしょうか?環境をそっくり変えてしまえれば、無理なく一から生活の組み立て直しができるようになるはずです。
今まで住んでいた環境をそのままにして、思い切った節約生活などできませんよね。今までと同じ生活環境の中にいては甘えがでて、劇的な変化は遂げられないでしょう。あなたが本気ならば、転居を伴う新たな生活習慣の組み立て直しも視野に入れましょう!
あなたが収入面で厳しい場合の「とっておきの情報」
尚、公営住宅に転居できれば、入居の際には収入による基準がありますが、所得の厳しい人ほど廉価に入居できます。更新料や敷金もなく(2ヶ月分の保証金はあります)、家賃が驚くほど廉価なので、一番大きな費用を抑えらます。
あなたの住んでいる自治体の情報を確認してみましょう。勿論、単身者用の物件もあり、年に複数回の募集があるはずです。ただ、この抽選は応募される方が多いので、そう簡単には当たりません。
しかし、交通の便のあまり良くない・古い物件などであれば、競争倍率の低い場合もありますので、根気よく応募を続ければ数年で当たる可能性もあります。中には、東京都内の場合でも月額3万円台の家賃の物件もあります。下記URLから確認してください。
参考:JKK 東京
JKK東京【東京都住宅供給公社】がキボウドーリの賃貸住宅情報をご提供 (to-kousya.or.jp)
マネカツは節約と投資の同時進行が鉄則です!
あなたに、現在「貯蓄のある・なし」に関係なく、あなたの年齢から新たにマネカツを始めるのであれば、それほど多くの時間はありませんので、特に効率よく進めていける方法が必要です。
そのためには、月々の収入に対する支出を見直して、徹底的に固定費を削減・圧縮できれば「毎月の投資枠」を確保できます。そして、大切なのは、今後毎月継続して投資を続けていける環境づくりなのです。
更に、細かい節約も充分大切ではありますが、もっとも即効性のある節約手段には次のようなものがあります。この当たり前に減らせば、当たり前に大きく減る費用を思い切って削減・圧縮しましょう。
そして捻出できた資金を「毎月の投資枠」として、投資を開始しましょう。おすすめはミドルリスク・ミドルリターンの投資で、NISAや積み立てNISAを使った投資信託です。決して、ハイリスク・ハイリターンを狙ってはいけません。あなたの年齢では失敗できないからです。
家賃
上記の「とっておきの情報」の通りです。収入の多い人の場合では、現在利便性の高い物件に住まわれている場合には、少し利便性の低い物件へ引っ越すだけでも相当なコストダウンが可能なはずです。
ただし、そのために車が必要になるようでは本末転倒なので注意しましょう。
自家用車
あなたが所有している、通勤にも使っていない自家用車は売却しましょう。ローンを別にしても、所有しているだけで諸経費をならせば、月々4~5万円以上かかっています。使っていないのに全くの無駄ですし、休日のたびに磨いているだけでは愚の骨頂です。
参考:BIGMOTOR クルマを売る|BIGMOTOR(ビッグモーター)
参考:BIKE王 無料お試し査定 | バイク王 (8190.jp)
保険
あなたが独身者の場合には、生活の保障が必要な家族がいないのですから、死亡保険金の多い保険などはまったく意味がありません。掛け捨ての安い医療保険や生命保険へ変更しましょう。
仮に大きく医療費がかかる場合には、「高額療養費制度」を活用できれば、かなりの額が削減できます。私もこの制度を利用して「白内障手術」を行いましたが、持ち出しは9万円程度に抑えることができました。
ただし、月末と次月の月初をまたぐような使い方では充分な活用ができないこともありますので、注意が必要です。具体的には、手術と入院で仮に2週間かかるとした場合には、月初から少なくても15日前までに入院して、単月内で手術を完了させるということです。
参考:全国健康保険協会
高額な医療費を支払ったとき | こんな時に健保 | 全国健康保険協会 (kyoukaikenpo.or.jp)
スマホ
できるだけ無料で使えるLINEやスカイプで済ませる。余計な使用は極力控えましょう。また、契約初期に結ばされた、数か月後には解約できるものは、忘れていることが多いものです。
月々数百円のものでも年間で考えるとまとまった金額になります。このわずか月々数百円というところが、「面倒だからいいや」とか「年間にしても大したことないだろ」と思われているとしたら、契約した会社の思うつぼです。仮に、3年間で考えた場合にはどうでしょうか?
月々仮に300円の支払いだったとしても、3年間分だとしたら10,800円になります。1回食事に出かけられますよね。業者は、このような細かな点で収益を上げていることが多いようですから、注意が必要です。
ゲーム
無駄なのでやめましょう。目が悪くなりますし、睡眠障害や依存症にも注意が必要になるからです。また異性から見て、「幼児性が抜けていない」と思われる場合もあるのです。
被服費
ろくに着もしない服・靴・バックなどに出費をやめましょう。今あるもので、コーディネートしましょう。
茶色と青色系の組み合わせをしないように注意することや、ストライプのパンツにストライプのシャツなどを合わせないように注意するだけでも随分印象は変わります。
飲食費
一番の無駄です。そんな時間があれば家で打ち込める趣味に没頭しましょう。充実感をしっかり味わえますよ!飲食費とは、考え方によっては、お金を払って生活習慣病を誘発し、内臓や脳を痛めることにもつながります。
電気代
できる限り照明をLEDに変えましょう。初期投資は大きいですが、ランニングコストが圧倒的に違います。現在の蛍光灯と比較すると、月々の電気代費用で約40%まで抑えられるというデータもありますし、寿命では6倍以上も長く使えるということです。
この、蛍光灯であれば寿命で交換しなくてはならない管球の交換の費用も計算に入れるべきでしょうから、LEDの初期導入で大きくかかる費用は、長期で考えれば決して高くないことに気が付きます。
「LEDシーリングライトは電気代が節約できるほか、蛍光灯に比べて約6.7倍長持ちするため、光源を交換する手間も省けて便利です。LEDシーリングライトは毎日使う家電製品なので、ご家庭に合ったものを選びたいですよね。
リビングやそのほかの部屋以外に、玄関・キッチン・トイレ・廊下・階段・洗面所などの照明もLEDシーリングライトに変えれば、さらに電気代が節約できます。」
出典:LED照明に変えると電気代がどのくらいお得になるのか、実際の部屋で比較してみました
エネチェンジ enechange.jp
健康にも配慮のできるマネカツの進め方とは?
あなたは休日明けの朝に、出勤するのが憂鬱になることはありませんか?もう、いい加減にここらで生活を刷新しましょう!このままいくとあなたは、ご自身が変化できる最後のチャンスを逃してしまうかもしれません。
あなたが今まで続けてきた不規則で不健康な生活では、健康維持・体力増強・活力更新・生きがい発見・規則正しいバランスの良い食生活・良質な睡眠・飲酒のセーブのほとんどの点で、この先に必ず問題が起こるはずです。
打ち込める趣味との出会いは、充実した時間を過ごせることで「今まで何も気にせずにおこなっていた浪費」を修整できます。それは、時間と金銭の浪費削減・固定費圧縮が同時にできて、おまけに規則正しい生活までもがあなたの健康に寄与します。
仕事の効率を高めた働き方がストレスの減少にも役立つ!
生活を改善できたあとのメリットとは
朝は簡単でも食事を摂りましょう。胃を動かし糖分の吸収が本当の目覚めと頭の回転に必要なのです。そして、自宅から最寄り駅までは、できるだけ歩きましょう。ウオーキング程度の運動量であれば、当日の仕事に影響は少ないはずです。
生活習慣を健康的な流れに修整しながら、今までより最低でも1時間は早く会社に出勤しましょう。そのメリットは、まず通勤電車やバスがすいていることです。朝から満員電車でつらい思いをしなくて済むのは、思いのほかすがすがしい朝を味わうことができます。
さらに、仮に1時間早く出勤できれば、朝の早い時間を昨日の仕事のチェックや当日の準備及び打ち合わせ時間に充てることができます。あなたが営業ならば、9:00になったらすぐに外回りに出かけ、内勤の場合にはすぐに仕事にとりかかりましょう。
ここで重要なのは、早朝の充実した1時間は、始業時間を過ぎた場合の1時間とは異なり、外部からの連絡などで集中を切られることがないので、その効率は大変大きなものであるということです。
そして、仕事を早く始めた分だけ早く退勤して、帰りも最寄りの駅から歩いて帰り、自炊後には時間を決めて趣味に没頭し、できれば10:00頃までには就寝しましょう。
人間には、免疫力を高めるためにpm10:00~am2:00は重要な睡眠時間帯です。翌朝の爽やかな目覚めが、あなたのこれからの未来に張りを与えてくれます。
知らず知らずのうちに時間に追われる苦しい生き方をしていませんか?
日常の出勤時間が定時ぎりぎりのような人の場合、出勤後に、定時を過ぎれば外部からの数多くの電話に対応した結果、気付くと昼近くになっているようでは、社内のあなたの評価は決して上がりません。その時間から、当日のスケジュール確認やチェック及び打ち合わせなどできますか?
仕事上のお客様も、昼頃になってその日の都合を訊ねてくる営業マンを相手にしないでしょう。そんな電話をすることは、自らが仕事のできない営業マンであると大声で叫んでいることと同義です。
そういう人が、仕事の成果が上がらないことを自分のせいではなく、運が悪い・お客様が悪いと嘆く人の典型です。毎日が愚痴・不満・後悔・不安にまみれて生きることになるでしょうね。そのストレスからまた今夜も深酒ですか?悪循環ですよね!
心に余裕ができると自然と落ち着いた暮らしができます
趣味に没頭できることを活用して、生活のリズムを変えましょう。夜にはよく眠れて、朝食を摂って空腹感のないゆとりをもち、いつもよりもすいている「交通機関」を使い、時間に追い立てられていた過去から、今度はあなたが時間(仕事)を追いかけましょう。
時間(仕事)を追いかける立場とは、つまり、先んじて行動するということです。先手先手で先を見て、常に数種類の状況を思い描きながら、その中から最善の行動を進めるのです。
時間(仕事)に追い立てられる状態では、「うっかりミス」などが多いものですが、時間(仕事)を追いかける立場になることができれば、ゆとりある思考と判断で「万全な対応」を取れます。また、時間的・精神的・体力的余裕から、仮にミスが発生しても挽回することができます。
片や時間に追われて、パニクる寸前でいつも心にゆとりがなくて「ひやひやしながら」ミスの多い仕事をするのと、一方では、意識と体力と時間に余裕があって、万全の態勢でゆとりある仕事ができるのでは、成果は言うまでもなく「雲泥の差」がありますし、お客様は必ず見ているものです。
投資スタンスについて
あなたの年齢では失敗は許されません
40代男性のあなたは、ここで大きく賭けに出てしまうと、失敗した場合には、取り返しのつきにくいことになってしまいます。たくわえの少ない人ほど焦る気持ちはわかりますが、失敗してしまうと元も子もなくなってしまうのです。
大きく賭けにでることはやめて、節約に大きく努力されてはどうですか?そして、積み立てNISAで投資信託をミドルリスク・ミドルリターンのポートフォリオで投資を実行しましょう。
貯蓄が少なくて老後に対して不安を持っている人は、健康な人であれば「年金の繰り下げ受給」によって年金額に割り増しを付加することができます。
繰下げ加算額
繰下げ加算額は、原則、65歳時点の老齢厚生年金額を基準として、支給の繰下げの申出をした時期に応じて、計算されます。
繰下げ加算額=(繰下げ対象額+経過的加算額)×増額率
繰下げ対象額は、原則、65歳時点の老齢厚生年金額ですが、65歳以後に被保険者であった方の場合はその被保険者であった期間に在職老齢年金制度を適用したと仮定した場合に支給される老齢厚生年金額です。
増額率は、「繰下げ月数×0.7%(0.007)」、最大「42%(0.42)」です。
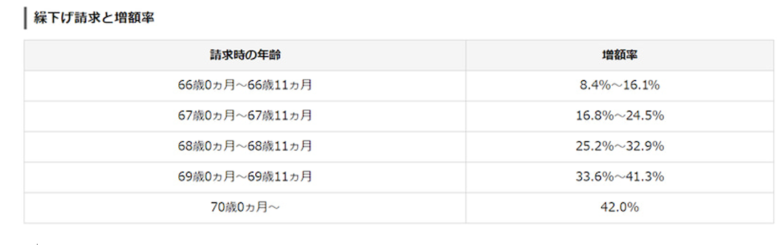
出典:日本年金機構 老齢厚生年金の繰下げ受給|日本年金機構 (nenkin.go.jp)
あなたにおすすめのミドルリスク・ミドルリターンとは?
初心者が資産運用を始める場合
投資初心者が資産運用を始める場合、失敗のリスクが低い資産運用を選ぶのが鉄則です。つまり、ハイリスク・ハイリターンではない金融商品が最初に手掛けるべき商品です。
結論から言ってしまえば、投資初心者が資産運用を最初に手掛けるべき金融商品は投資信託です。運用をファンドマネージャーに任せ切ってしまアクティブ運用や一定金額で売買を自動で行うインデックス売買などがあります。
この場合、ミドルリスク・ミドルリターンを基本的な考えとして、先進国株式・先進国債券・ 日本国内株式・日本国内債券・不動産債券などの中で、国債などの堅い商品のウエイトを高くすればそれだけ安全ですが、まったく元本割れしないわけでもありません。
積み立てNISAを活用して、投資信託を購入するのが一番お勧めです
また、投資信託は少額でも手軽に分散投資ができるため、100円単位の少額からでも始められ、分散投資でリスクの分散ができる点も魅力です。しかし、投資信託は節税しやすい金融商品ですが、メリットもあればデメリットもあります。
2014年から始まったNISA口座と、2018年から始まったより投資信託を運用するのにおすすめな積み立てNISA口座を利用することによって、投資信託で得られた利益を非課税にすることができます。
NISAと積み立てNISAは証券会社に申請することで20歳以上であれば誰でも開設できますが、どちらか選択しなければなりません。また、移行もできますが諸条件があります。
投資信託(投信)を積み立てNISAで購入する際のポイント
- ハイリスク・ハイリターン以外の金融商品を選ぶ
- 少額で手軽に分散投資ができる投資信託がおすすめ
- NISA口座を開設して利益を非課税にする
リスクの多い投資とは?
ハイリスク・ハイリターンな金融商品を選ぶことは危険なのでやめましょう。信用取引で効果を高めることで大きな利益を得られる可能性があるFXや先物取引は、豊富な知識や経験が必要なので取り組んではいけません。
ハイリスク・ハイリターン投資対象商品とは?
次の資産運用の3商品はリスクが大き過ぎるのでおすすめしません。元本割れや追証(相場が悪化した場合に差し入れる資金)の発生などの危険が大きすぎるのです。
- FX(外国為替証拠金取引)
- 先物取引全般
- 仮想通貨
まとめ
今回の、40代男性の資産運用におすすめなマネカツとは?では、次のような流れになります。
(1) まずマネカツをする目標・目的を自身で明確にする
(2) 自身のこれからの未来の希望と向き合いはっきりと認識する
(3) 自身の希望を実行するためにはどれくらいの資金が必要になるのかを把握する
(4) 打ち込める趣味を見つける
(5) 平日・休日は趣味に打ち込みコンクールへ出品の目標も考える
(6) できるのであれば生活環境を変える(安い物件へ引っ越す)
(7) 新しい健康的な生活環境を一から組み立てなおす
(8) 従来の仕事に取り組む姿勢を改善して効率を高める(早出・早帰り含む)
(9) 最寄駅から往復をできるだけ歩く(今までよりも1日の合計で1時間多く歩く…体力の増進をはかれて、スムーズな入眠に役立ちます)
(10) 自宅では自炊して3食バランスの良い食事をする
(11) 深酒はしない
(12) pm10:00~am2:00をできるだけ睡眠時間に含める
(13) 一連の流れで節約し捻出できた資金は投資に充てる(一番重要…決して浪費しないこと)
(14) 毎月必ず投資を継続する(ドルコスト平均法の実践)
(15) 老後の資金に不安がある人は年金の「繰り下げ給付」も検討する
まず一連のこれらの行動を実行しながら、節約によって資産運用の「毎月の投資枠」を作り出す必要がありますので、いかに固定費を中心とした支出を抑えるかということが大きなテーマになってきます。あなたはその基盤造りでは、まず打ち込める趣味と出会いましょう。
マネカツとは、ただ単にお金の運用をするということにとどまらず、打ち込める趣味を見つけてそれをテコにして、あなたの生活全般の再建を行いつつ、万全の態勢で臨むということです。もっと言えば、マネカツは生活全般に深くリンクして考える必要があるということなのです。
あなたの未来は、あなた次第でこれからどのようにも変えることができます。もう手遅れだなんてことは決してありません。なんでも前向きにチャレンジしていってください。あなたの幸福は、あなた自身が創りだすべきものです!
ではまた!あなたの未来を応援しています。