こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
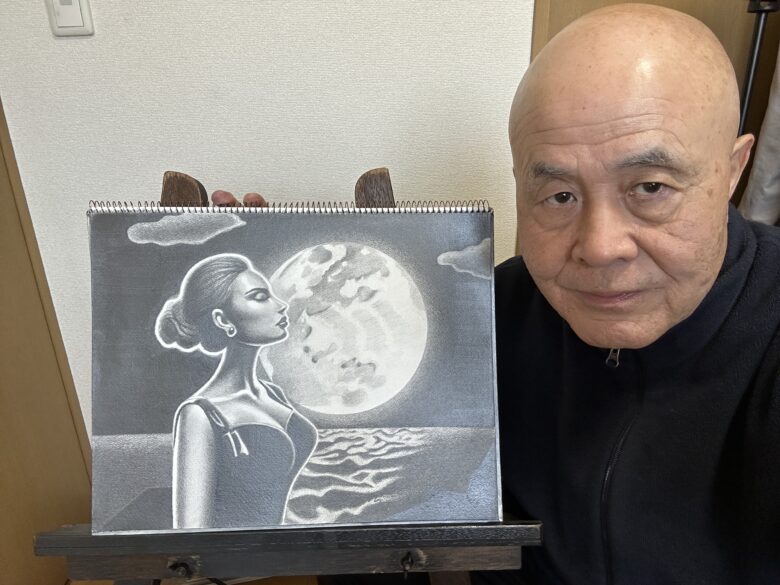
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、「老後には2,000万円必要」「いや4,000万円必要らしい」──そんな情報を見て不安になったことはありませんか?
しかし、実際には、老後に必要なお金は人によって大きく異なります。持ち家か賃貸か、夫婦か一人暮らしか、どのような暮らしを望むのかによって必要額は変わるからです。
大切なのは、世間の平均額に振り回されることではなく、自分自身の人生設計に合ったお金の準備を考えることではないでしょうか。
この記事では、老後資金の考え方や必要額の整理方法、不足への備え方について分かりやすく解説します。人生の後半を安心して暮らすための第一歩として、ぜひ参考にしてください。
それでは、早速どうぞ!
老後資金の不安が大きくなる理由とは?
老後資金について考え始めると、多くの人が漠然とした不安を抱きます。実際には、充分な準備ができている人でも、「本当にこれで足りるのだろうか」と心配になることは少なくありません。
その背景には、情報の多さや将来の不確実性、長寿化社会ならではの課題があります。
本章では、なぜ老後資金への不安が大きくなりやすいのか、その主な理由を整理していきましょう。
老後資金の不安は、「いくら必要か分からない」ことから生まれる場合が少なくありません。
人生の後半を安心して暮らすためには、お金だけでなく、健康・働き方・生きがいも含めて整えていくことが大切です。
※将来への不安を減らすための考え方を分かりやすく解説しています。
「老後2,000万円問題」が与えた影響
2019年に大きな話題となった「老後2,000万円問題」は、多くの人に老後資金への不安を意識させました。
報道では、「老後には2,000万円不足する」という部分だけが独り歩きし、自分には到底準備できないのではないかと感じた人も少なくありません。
しかし実際には、この数字は特定の条件で試算された一例に過ぎません。夫婦世帯なのか単身世帯なのか、持ち家か賃貸か、趣味や旅行にどれだけお金を使うのかによっても、必要額は大きく変わるからです。
それにもかかわらず、「2,000万円」という数字だけが強烈な印象として残ったため、多くの人が必要以上の不安を抱くようになりました。
まず理解しておきたいのは、老後資金は一律の正解があるものではなく、自分自身の生活設計に合わせて考えるべきものだということです。
将来の支出が見えない不安
老後資金の不安が大きくなる理由の一つは、将来どのような支出が発生するのか予測しにくいことです。
現役世代であれば、毎月の給与や生活費はある程度把握できます。しかし、退職後は収入構造が変わり、年金を中心とした生活になります。さらに住宅の修繕費や家電の買い替え、自動車の維持費など、まとまった支出も発生します。
将来の支出が見えない状態では、「思わぬ出費が続いたらどうしよう」という不安が生まれやすくなります。逆に言えば、ある程度の支出を事前に整理しておくだけでも、不安は軽減できるのです。
ライフプランニングの考え方でも重要なのは、完璧な予測ではなく、大まかな見通しを持つことです。将来を見える化するだけでも、漠然とした不安はかなり小さくなります。
長寿化による生活期間の延長
現代は、人生100年時代と呼ばれるほど長寿化が進んでいます。長生きできること自体は喜ばしいことですが、その一方で老後生活の期間が長くなるという課題もあります。
たとえば、65歳で退職し90歳まで生きる場合、老後生活は25年間続きます。さらに95歳、100歳まで生きる可能性もあります。そのため、「どれだけお金があれば安心なのか分からない」という不安につながりやすくなるのです。
ただし長寿化は、必ずしも悲観的に捉える必要はありません。近年は働き方も多様化し、健康であれば、70代以降も仕事や社会活動を続ける人が増えています。
収入を得る手段や、生きがいを持ち続けることで、老後資金への依存度を下げることも可能です。大切なのは、長寿をリスクとしてだけ見るのではなく、残された人生の時間を豊かにする視点です。
介護や医療費への心配
老後資金の話になると、多くの人が気にするのが介護費用や医療費です。年齢を重ねれば病気やケガのリスクは高まります。
また、自分自身だけではなく、親の介護が必要になる場合もあります。こうした予測しづらい支出は、老後資金への不安を大きくする要因です。
しかし、日本には公的医療保険制度や、介護保険制度があります。すべてを自費で負担するわけではありません。もちろん一定の自己負担は必要ですが、「すべて自分で準備しなければならない」と思い込む必要はないのです。
むしろ重要なのは、制度を正しく理解し、健康維持に努めることです。適度な運動や健康診断の受診、人との交流を保つことも将来の医療費や介護リスクの軽減につながります。
老後資金の不安を考える際には、お金だけでなく健康や生活習慣も含めて準備を進めることが大切です。
老後資金への不安が大きくなる背景には、「老後2,000万円問題」の印象、将来の支出の見えにくさ、長寿化、介護や医療費への心配があります。
しかし、その多くは将来が見えないことから生まれる不安です。まずは、必要以上に恐れるのではなく、自分自身の生活を基準に考えることが大切です。
老後資金は、誰かの平均額ではなく、自分らしい人生の後半を実現するための準備として捉えることで、不安は安心へと変わっていきます。
老後資金は「平均額」だけで考えてはいけない
老後資金を考えるとき、多くの人がまず気にするのは、「平均でいくら必要なのか」という数字です。
平均額は、一つの目安にはなりますが、それだけを基準にすると、自分に必要な準備を見誤ることがあります。
老後の暮らし方は、人によって大きく異なり、住まい、家族構成、健康状態、趣味、生きがいによって必要なお金は変わるからです。
本章では、平均額に振り回されず、自分に合った老後資金を考えるための視点を整理します。
必要額はライフスタイルで変わる
老後資金に、「全員共通の正解」はありません。毎月の生活費を抑えて静かに暮らしたい人もいれば、旅行や趣味、外食、人付き合いを大切にしたい人もいます。
どちらが正しいということではなく、自分がどのような人生の後半を望むのかによって、必要額は変わるのです。
たとえば、退職後も地域活動や趣味を楽しみたい人は、交際費や交通費、道具代などが必要になります。一方で、家で過ごす時間を中心にした暮らしを好む人は、外出費は少なくても住環境を整える費用が増えるかもしれません。
つまり老後資金は、単なる生活費ではなく「自分らしく暮らすためのお金」として考える必要があります。平均額だけを見て不安になる前に、自分は何を大切にしたいのかを整理することが大切です。
持ち家と賃貸では負担が違う
老後資金を考えるうえで、住まいの違いは非常に大きな要素です。持ち家の場合、住宅ローンを完済していれば毎月の家賃負担はありません。
しかし、固定資産税、修繕費、リフォーム費用、マンションであれば管理費や修繕積立金などが発生するのです。
一方で、賃貸の場合、住まいの修繕費は基本的に貸主側の負担になりますが、毎月の家賃は老後も継続します。年金生活に入ってから家賃を払い続ける場合、その負担はかなり大きく感じられることがあります。
持ち家だから安心、賃貸だから不安と単純に決めつけることはできません。大切なのは、今の住まいに、今後どれくらいの費用がかかるのかを具体的に把握することです。
老後資金を考えるときは、生活費とは別に「住まいの維持費」を見込んでおく必要があります。
夫婦世帯と単身世帯の違い
老後資金は、夫婦で暮らすのか、一人で暮らすのかによっても変わります。夫婦世帯では食費や光熱費などを二人分で考える必要がありますが、住居費や通信費などは共有できる部分もあります。
一方、単身世帯では支出全体は少なく見えても、家賃や光熱費、家電の買い替えなどを一人で負担するため、思ったほど軽くならないこともあるのです。
また、夫婦世帯ではどちらか一方に、介護や医療の負担が生じる可能性があります。単身世帯では、体調を崩したときに、外部サービスを利用する必要が出る場合もあります。
このように、世帯の形によって必要なお金の性質は変わります。平均額だけを見るのではなく、自分の家族構成や将来の暮らし方を前提にして考えることが大切です。
趣味や生きがいへの支出も大切
老後資金というと、生活費や医療費ばかりに目が向きがちです。しかし、人生の後半を安心して暮らすためには、趣味や生きがいに使うお金も大切です。
もちろん、無茶な浪費は避けるべきですが、楽しみをすべて削ってしまうと、老後の生活はただ不安を避けるだけのものになってしまいます。
絵を描く、園芸を楽しむ、読書をする、近場へ出かける、人と会う。こうした活動には大きなお金がかからないものも多くあり、心の健康を保つうえで大きな意味があるのです。
老後資金は、「減らさないこと」だけを目的にするのではなく、「安心して使えるお金」として考えることも重要です。自分の楽しみや、生きがいに使う予算をあらかじめ見込んでおけば、必要以上に我慢する暮らしを避けられます。
老後資金を平均額だけで判断すると、自分に必要な準備を見失いやすくなります。必要額は、ライフスタイル、住まい、家族構成、趣味や生きがいによって大きく変わるのです。
大切なのは、世間の数字に合わせることではなく、自分がどのような人生の後半を送りたいのかを基準に考えることです。
老後のお金は、生活を守るために備えるだけでなく、今の人生を豊かにするためにどう使うかという視点も大切です。
将来への安心と現在の楽しみを両立する考え方については、 JT56「人生の後半を豊かにするお金と心のバランス|FPが考える幸せな老後設計」で詳しく解説しています。
自分に必要な老後資金を把握する方法
老後資金への不安を減らすためには、「いくら必要なのか分からない」という状態を少しずつ解消することが大切です。
必要額を正確に一円単位で予測することはできませんが、現在の生活費や将来の支出、年金見込額を整理することで、大まかな目安は見えてきます。
数字を見える化すると、不安は漠然としたものから具体的な対策へ変わるのです。
本章では、自分に必要な老後資金を把握するための基本的な手順を確認します。
「ライフプランニングとは?人生100年時代を穏やかに生きるための設計図」では、人生後半を見据えた計画の立て方を詳しく解説しています。
現在の生活費を確認する
老後資金を考える最初の出発点は、現在の生活費を知ることです。毎月いくら使っているのか分からないままでは、退職後に必要な金額も見えてきません。
食費、光熱費、通信費、保険料、交通費、交際費、趣味の費用などを一度書き出してみると、生活の全体像が見えてきます。
ここで大切なのは、細かく完璧に分類することではありません。まずは通帳やクレジットカードの明細を見ながら、「毎月だいたいこれくらい使っている」という金額を把握するだけでも充分です。
現在の生活費が分かると、老後に減る支出と増える支出を考えやすくなります。たとえば仕事関係の交際費や通勤費は減る一方で、医療費や趣味の費用は増えるかもしれません。
今の暮らしを基準にすることで、老後資金の計算は現実的になります。
固定費と変動費を整理する
生活費を把握しましたら、次に固定費と変動費に分けて考えます。固定費とは、家賃、住宅ローン、保険料、通信費、車の維持費、サブスク料金など、毎月ある程度決まって出ていくお金を指します。
一方、変動費は食費、日用品費、医療費、交際費、趣味費など、月によって変わる支出です。
老後資金を考えるうえで、特に重要なのは固定費です。固定費が高いままですと、年金生活に入ってから家計を圧迫しやすくなります。反対に、固定費を早めに見直しておけば、老後の必要資金を大きく下げられる可能性があります。
ただし、何でも削ればよいわけではありません。健康維持や安心につながる支出まで無理に削ると、かえって生活の質が下がります。大切なのは、惰性で払い続けている費用と、自分の暮らしに必要な費用を分けて考えることです。
将来予定される支出を書き出す
老後資金を把握するには、毎月の生活費だけでなく、将来発生しそうな大きな支出も考えておく必要があります。
住宅の修繕、家電の買い替え、車の買い替え、冠婚葬祭、医療費、介護への備えなどは、毎月ではなくても、まとまった金額になる可能性があるのです。
こうした支出は、発生してから慌てるよりも、あらかじめ項目として書き出しておくことが大切です。金額が正確に分からなくても、「将来こういう支出がありそうだ」と把握しておくだけで、心の準備ができます。
また、老後にやりたいことも支出として考えておきましょう。旅行、趣味、学び直し、家族との時間など、自分らしい人生の後半に必要なお金もあるのです。
支出を、不安材料としてだけ見るのではなく、望む暮らしを実現するための費用として、整理することが大切になります。
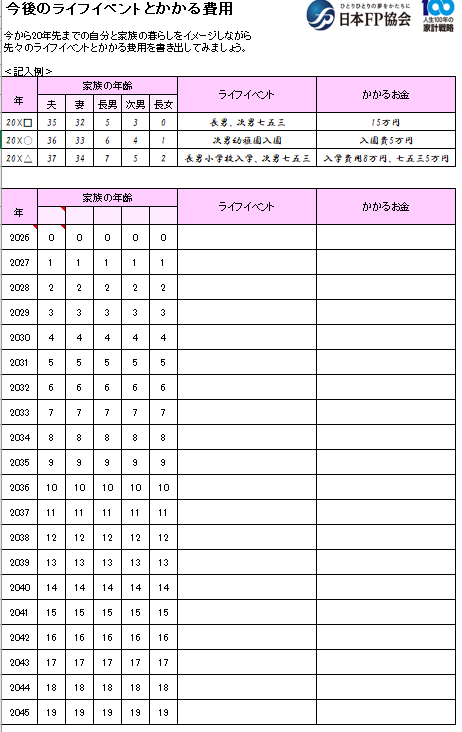
これらの将来の各種支出は、ライフイベント表を活用することで、おおよその未来に対して備えることができます。次のリンクから、無料で各種参考資料を入手できますので、確認してみてください。便利ツールで家計をチェック | 日本FP協会
ライフイベント表の参考例は次の通りです。
年金見込額を確認する
老後資金を考えるうえで、欠かせないのが、公的年金の見込額です。老後の収入の中心になるため、自分が将来どれくらい受け取れる見込みなのかを、確認しておく必要があります。
年金見込額は、「ねんきん定期便」や「ねんきんネット」で確認できます。現在の加入状況や将来の働き方によって金額は変わるため、定期的に見直すことが大切です。年金額を把握すると、毎月の生活費との差額が見えてくるのです。
たとえば、老後の生活費が月25万円で、年金見込額が月18万円であれば、毎月7万円の不足が想定されます。この差額を何年分準備するのかを考えることで、必要な老後資金の目安が見えてきます。
もちろん、将来の制度変更や物価上昇も考慮する必要がありますが、まずは自分の年金見込額を確認することが第一歩です。
自分に必要な老後資金を把握するには、現在の生活費、固定費と変動費、将来の大きな支出、年金見込額を順番に整理することが重要です。
正確な未来を予測する必要はありません。大切なのは、何となく不安な状態から、自分の暮らしに合わせて考えられる状態へ移ることです。数字を見える化すれば、不安は具体的な課題になります。
老後資金は一度計算して終わりではなく、働き方や家族状況、健康状態に合わせて見直し続けることが、人生後半の安心につながるのです。
将来必要なお金を考える前に、人生全体の設計図を描いておくことも大切です。
老後資金不足への現実的な備え方
老後資金に不安を感じると、「今から大きな金額を貯めなければならない」と考えてしまいがちです。しかし、人生の後半の備えは、貯蓄額だけで決まるものではありません。
生活費の見直し、健康維持、働き方、資産形成などを組み合わせることで、不足への不安は少しずつ小さくできます。
本章では、無理なく現実的に取り組める、老後資金対策を整理しましょう。
生活費を見直す
老後資金不足への最初の対策は、生活費を整えることです。とくに、効果が大きいのは、毎月継続して出ていく固定費の見直しです。
通信費、保険料、サブスク料金、車の維持費、住宅関連費などは、一度見直すと長く効果が続きます。
ただし、節約を目的にしすぎると、暮らしの楽しみまで削ってしまうことがあります。大切なのは、必要な支出と惰性で続けている支出を分けることです。
たとえば、ほとんど使っていないサービスを解約することは有効ですが、健康維持や人との交流につながる支出まで削る必要はありません。
老後資金対策としての、生活費の見直しは、我慢を増やす作業ではなく、安心して暮らすためにお金の流れを整える作業です。今のうちから支出を把握し、無理なく続けられる家計にしておくことが、将来の安心につながります。
健康維持への投資を続ける
老後資金を考えるうえで、健康は非常に大きな資産です。どれだけお金を準備していても、健康を損なえば医療費や介護費が増え、生活の自由度も下がってしまうのです。
反対に、健康を維持できれば、働く期間を延ばしたり、趣味や社会活動を楽しんだりすることができます。
健康への投資といっても、高額なサービスを利用する必要はありません。定期的な健康診断、適度な運動、栄養バランスのよい食事、充分な睡眠、人との交流など、日々の習慣が大切です。
とくに、40代以降は、生活習慣の積み重ねが将来の体調に大きく影響します。また、健康でいることはお金の面だけでなく、精神的な安心にもつながります。
元気に動ける期間が長いほど、人生の後半の選択肢は広がります。老後資金を守るためにも、健康維持は早い段階から意識しておきたい備えです。
長く働ける環境を整える
老後資金不足への対策として、長く働ける環境を整えることも重要です。近年は、定年後も再雇用やパート、個人事業、副業など、さまざまな形で働き続ける人が増えているのです。
収入を得る期間が延びれば、貯蓄を取り崩す時期を遅らせることができます。ただし、長く働くためには、若い頃と同じ働き方を続けるのではなく、体力や生活に合った働き方へ少しずつ変えていく視点が必要になります。
短時間勤務、在宅ワーク、経験を活かした相談業務、趣味を活かした小さな副業など、自分に合う形を探すことが大切です。
仕事は収入面だけでなく、社会とのつながりや生活のリズムを保つ役割もあります。無理なく働ける環境を持っておくことは、老後資金の不足を補うだけでなく、人生の後半の張り合いにもつながります。
退職後も無理なく収入を得たいと考えている方は、
「60代から始める副業とは?無理なく続けるための5つのポイント」も参考になります。
老後資金を考える際には、親の介護費用や支援体制についても視野に入れておくことが大切です。
「40代から考えておきたい親の介護|慌てないために今できる5つの準備」もあわせてご覧ください。
無理のない資産形成を継続する
老後資金への備えとして、資産形成も大切な選択肢です。ただし、焦って大きなリスクを取る必要はありません。とくに40代以降は、短期間で大きく増やすことよりも、無理なく継続できる方法を選ぶことが重要になります。
毎月一定額を積み立てる、余裕資金の範囲で投資を行う、生活防衛資金を確保してから始めるなど、基本を守ることが大切です。
老後資金は、生活に直結するお金であるため、増やすことだけでなく、減らしすぎないことも意識する必要があります。
また、資産形成は一度始めたら終わりではありません。年齢、収入、家族構成、健康状態に合わせて見直すことが欠かせません。
無理な投資や一発逆転を狙う方法ではなく、長く続けられる堅実な仕組みを作ることが、人生の後半の安心につながるのです。
老後資金不足への備えは、貯蓄だけに頼るべきではありません。生活費を整え、健康を守り、長く働ける環境を作り、無理のない資産形成を続けることで、不安は現実的な対策へ変わります。
大切なのは、今の自分にできることから始めることです。
お金だけではない「安心して暮らす力」を育てる
老後資金を考えるとき、どうしても貯蓄額や年金額に意識が向きがちです。もちろんお金の準備は大切ですが、人生の後半の安心は、お金だけで成り立つものではありません。
心身の健康、趣味、人とのつながり、学び続ける姿勢、自分らしい暮らし方も、老後を支える大切な力になります。
本章では、資金面だけではない、「安心して暮らす力」を育てる考え方を整理しましょう。
趣味が人生を豊かにする
人生の後半において、趣味は単なる暇つぶしではありません。生活に楽しみを生み、気持ちを前向きにし、日々のリズムを整える大切な役割を持っています。
仕事中心の生活を続けてきた人ほど、退職後に時間をどう使えばよいか分からず、孤独感や喪失感を抱くことがあります。その点、趣味のある人は、自分の時間を主体的に使いやすくなるのです。
絵を描く、読書をする、散歩をする、園芸を楽しむ、音楽を聴くなど、大きなお金をかけなくても続けられる趣味はたくさんあります。特に40代から趣味を育てておくと、老後に入ってから急に探す必要がなくなります。
趣味は、お金を消費するものではなく、心の安定を支える投資でもあります。老後資金を考える際には、楽しみの予算をすべて削るのではなく、自分らしく暮らすために必要な支出として位置づけることが大切です。
人生後半を豊かに過ごすためには、安心できる資金計画だけでなく、毎日を楽しむ趣味や生きがいも大切です。
「50代から始める新生活|人生の後半を前向きに整える趣味と小さな冒険」では、新しい趣味との出会いや人生を楽しむためのヒントをご紹介しています。
人とのつながりを維持する
老後の安心を支えるうえで、人とのつながりも重要です。
年齢を重ねると、職場の人間関係が減り、子どもが独立し、親しい人と会う機会も少なくなります。その結果、生活費には問題がなくても、孤独感が大きくなる場合があります。
人とのつながりは、必ずしも多くの友人を持つことではありません。家族、友人、地域の人、趣味の仲間、同じ関心を持つ人など、無理なく関われる相手がいるだけでも、心の支えになるのです。
また、困ったときに相談できる相手がいることは、生活上の安心にもつながります。
40代以降は、仕事以外のつながりを少しずつ育てておくことが大切です。地域活動や学びの場、趣味の集まりなどに参加することで、人生の後半の居場所が広がります。お金では買えない安心の一つが、人との関係性なのです。
学び続ける習慣を持つ
人生の後半を安心して暮らすためには、学び続ける習慣も大切です。社会制度、医療、介護、年金、働き方、資産形成など、年齢を重ねるほど知っておきたい情報は増えていきます。
分からないことをそのままにしておくと、不安は大きくなりますが、少し学ぶだけでも選択肢は広がります。学びといっても、資格取得や難しい勉強だけを意味するわけではありません。
本を読む、講座を受ける、自治体の情報を確認する、信頼できる専門家の記事を読むなど、日常の中でできる学びもあります。とくに老後資金や介護、住まいに関する知識は、早めに触れておくほど判断しやすくなります。
学び続ける人は、変化に対応する力を持てます。年齢を理由に新しい情報から離れるのではなく、必要な知識を少しずつ取り入れることが、人生の後半の安心を支える大きな力になるのです。
自分らしい老後像を描く
老後資金を準備する目的は、単にお金を残すことではありません。最終的には、自分がどのような人生の後半を送りたいのかを、実現するためにあります。そのためには、具体的な老後像を描くことが欠かせません。
どこに住みたいのか、どのような人間関係を大切にしたいのか、どんな趣味を続けたいのか、どの程度働きたいのか、どんな暮らしなら安心できるのか。こうした問いに向き合うことで、必要なお金の意味も明確になるのです。
老後像がないまま資金準備だけを進めると、「いくらあっても不安」という状態になりやすくなります。
反対に、自分らしい暮らしの方向性が見えていれば、必要な支出と不要な支出を判断しやすくなります。老後資金は、人生の後半の目的を支える手段として考えることが大切です。
人生の後半の安心は、貯蓄額や年金額だけで決まるものではありません。趣味、人とのつながり、学び続ける習慣、自分らしい老後像を持つことも、大切な備えになるのです。
お金は、暮らしを支える重要な土台ですが、それをどう使い、どのような人生を築くかによって安心感は変わります。
老後資金を考えるときは、「足りるかどうか」だけでなく、「何のために準備するのか」を意識することが大切です。
自分らしい人生の後半を描くことが、安心して暮らす力を育てる第一歩になります。
まとめ
老後資金を考えるとき、多くの人は「結局いくら必要なのか」という金額に意識を向けます。もちろん、貯蓄額や年金額を確認することは大切です。
しかし、人生の後半を安心して暮らすために、本当に必要なのは、世間で語られる平均額に振り回されることではありません。
自分の暮らし方、住まい、家族構成、健康状態、働き方、趣味や生きがいに合わせて、必要なお金を現実的に整理することです。
「老後2,000万円問題」のような言葉は、不安を強めるきっかけになりやすいものです。しかし、その数字はすべての人に当てはまる絶対的な答えではありません。
持ち家か賃貸か、夫婦か単身か、どの地域で暮らすのか、どのような楽しみを持ちたいのかによって、必要な老後資金は大きく変わります。
大切なのは、誰かの平均額と自分を比べることではなく、自分の生活を基準にして考えることです。そのためには、まず現在の生活費を把握することが出発点になるのです。
毎月いくら使っているのか、固定費と変動費はどの程度あるのか、将来どのような大きな支出がありそうかを整理するだけでも、漠然とした不安は具体的な課題へ変わります。
さらに、ねんきん定期便やねんきんネットで年金見込額を確認すれば、老後の収入と支出の差も見えやすくなります。
また、老後資金への備えは貯蓄だけではありません。生活費を整えること、健康を維持すること、長く働ける環境を持つこと、無理のない資産形成を続けることも重要です。
とくに健康は、医療費や介護費を抑えるだけでなく、人生の後半の自由度を高める大切な資産です。働き方についても、定年後に無理なく続けられる仕事や副業を持てれば、収入面だけでなく社会とのつながりにもなります。
さらに、人生の後半の安心は、お金だけで成り立つものではありません。趣味、人とのつながり、学び続ける習慣、自分らしい老後像も、心の安定を支える大切な要素です。
いくらお金があっても、日々の楽しみや人との関係がなければ、豊かな老後とは言いにくいでしょう。反対に、大きなお金をかけなくても、自分に合った楽しみや居場所があれば、人生の後半は穏やかで充実したものになります。
老後資金を考えるときには、次の視点を意識しておくことが大切です。
- 世間の平均額を、そのまま自分に当てはめない。
- 現在の生活費を把握する。
- 固定費と変動費を整理する。
- 将来の大きな支出を書き出す。
- 年金見込額を確認する。
- 生活費を無理なく見直す。
- 健康維持を、将来への投資と考える。
- 長く働ける選択肢を持つ。
- 趣味や人とのつながりを大切にする。
- 自分らしい、人生後半の暮らし方を描く。
老後資金は、「いくらあれば絶対に安心」という、単純な答えがあるものではありません。しかし、自分の生活を見つめ、必要なお金と望む暮らしを整理していけば、不安は少しずつ小さくできます。
人生の後半を、安心して暮らすために大切なのは、完璧な準備ではなく、今できることから整えていく姿勢です。
お金を守り、健康を守り、人とのつながりを育て、自分らしい暮らしを描くことが、安心できる老後への確かな第一歩になります。
老後資金の不安は、「いくら必要か分からない」ことから生まれる場合が少なくありません。
人生の後半を安心して暮らすためには、お金だけでなく、健康・働き方・生きがいも含めて整えていくことが大切です。
※将来への不安を減らすための考え方を分かりやすく解説しています。
ではまた!あなたの未来を応援しています。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら