どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
さて、今や世界的な経済や金融の不安定要素は、「某国の隣接国への侵攻」並びに「継続しているコロナウイルスの猛威」及び「某国の一方的な現状変更」及び「某国不動産大手企業のデフォルト懸念」並びに[諸物価高騰」「原油高」「円安」「気候変動」などこと欠きません。
このような状況の中、今回は、独身男性の初心者向けの投資信託ポートフォリとは?について見ていきますが、現在の不穏な世界情勢が続き、さらにエスカレートするようなことがあれば、当然世界経済は混乱します。
しかし、このタイミングは逆に考えると、まさに投資のタイミングなのです。私に正確な根拠はありませんが、今までの個人的な経験から2万円台を割り込む可能性があると見ています。それは、上記のように世界的な不況を引き寄せる大きな要因が目白押しだからです。
そして、私自身も投資を予定していますので、今年の年末くらいまでは様子を見るつもりです。ただし、本当に下がる場合についても、どこまで下がるのかはわかりませんので、例えば日経平均株価が2万円近くまで下がることがあれば、一度に大きく投資せず分散投資から始める予定です。
尚、思うように日経平均が下がらなければ、積立額を少なくして実行するかもしれませんが、まったく下がらないのであれば、投資しないだけなので少しも慌てていません。投資するスタンスは、決して焦ってはいけないということです。
ところであなたは、定年退職までの限られた時間の中で今後の人生に描くライフプランを達成するために、あなたが今後の人生でどのようなことを達成したいのか、その目標をはっきりさせましょう。
そして、目標や目的及び夢の実現のためには、どれくらいの資金が必要かということを認識することが特に重要です。それは、目標や目的及び夢がはっきりと認識できればできるほど、あなたにフィットした投資信託ポートフォリオの運用が実現できるからです。
また、資金を捻出するために没頭できる趣味も見つけて、本気で節約に取り組めば確実に浪費は削減できて、節約できた資金が投資に使える資金に回り、同時進行で資産運用を実行できます。例えば、節約で得た毎月の削減額で、積み立て投資をおこなうような行動です。
あなたが今気づく必要があることは、金融機関に預けているだけでは「資産が目減りしてしまう現実」です。決して焦って短期間で大きな成果を求めず、ミドルリスク・ミドルリターンのスタンスで堅実な利殖を目指しましょう。これが今回の結論です。
投資信託のポートフォリオとは?
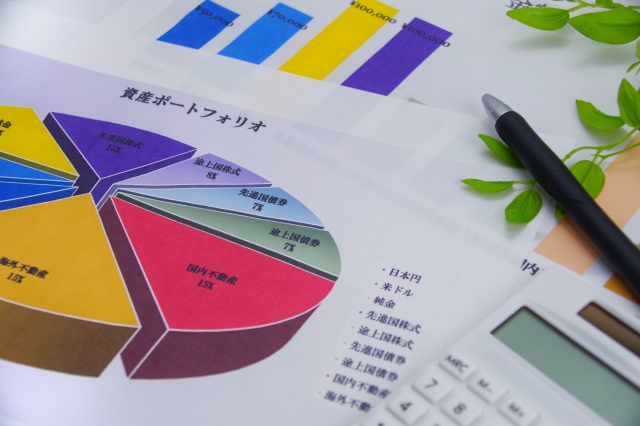
まず資産とは、大きく分けて「現預金」「国内株式」「国内債券」「外国株式」「外国債券」「不動産」「商品・金」など、同じような特性を持つ商品のグループに分類できます。
そして、アセットアロケーションとは大まかな資産配分のことです。投資家のリスク許容度、目標、時間軸に応じて、ポートフォリオ内の各資産の割合を調整することにより、リスクとリターンのバランスを取ろうとする投資戦略です。
アセットアロケーションとは、その人の資産状況やリスク許容度、運用目的などによって配分が異なるような部分を指します。
そして、ポートフォリオとは、金融商品の組み合わせのことで、特に具体的な運用商品の詳細な組み合わせを指します。「ポートフォリオを組む」ということは、どのような投資信託を購入するか、株はどの銘柄をどれほど持つかなどを検討するということです。
また、アセットクラスとは、具体的な投資対象となる資産の種類や分類のことであり、「期待リターン」と「リスク」を具体的に求める際の根拠となります。
ところであなたは、我が国日本の年金を運用している、GPIF(年金積立金管理運用独立行政法人)のポートフォリオを覗いてみたくありませんか?当然関心がありますよね。なぜなら、我々の年金を運用しているわけですから!それは次の通りです。
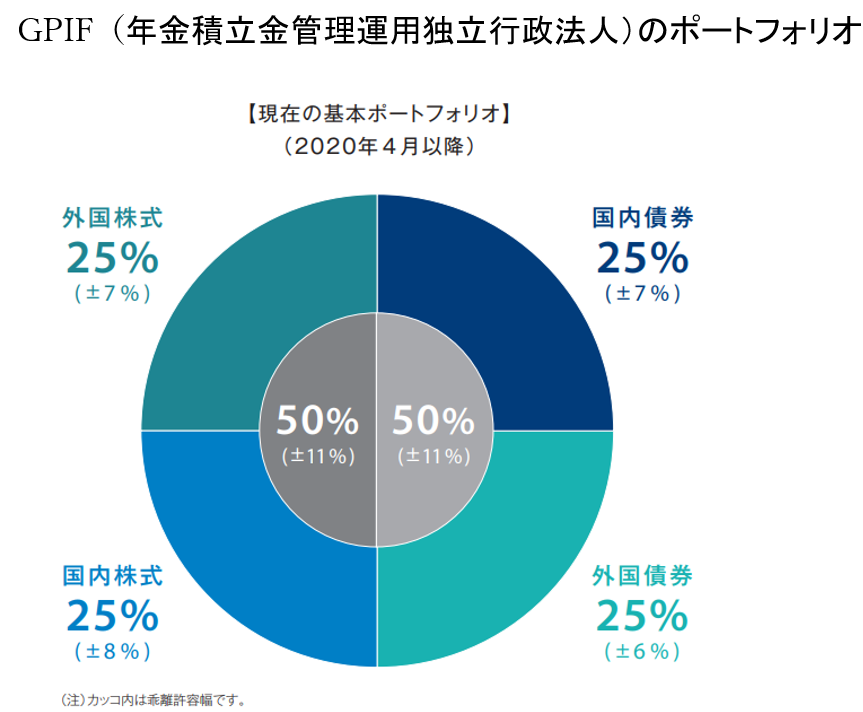
GPIFでは、長期的な観点から基本となる資産構成割合(基本ポートフォリオ)に従って運用を行うこととされています。ただし、市場は常に変動するものであるため、実際の運用は、基本ポートフォリオをベースとしながらも、合理的に無理のない範囲で機動的な運用を可能とする仕組みが不可欠です。
長期的な運用においては、短期的な市場の動向により資産構成割合を変更するよりも、基本となる資産構成割合を決めて長期間維持していく方が、効率的で良い結果をもたらすとされています。
このため、GPIFでは、基本ポートフォリオからの乖離を許容する範囲(乖離許容幅)を定めています。
長期の運用実績の大半は基本ポートフォリオによって決まるとされていることから、GPIFでは、年金積立金の管理及び運用において、基本ポートフォリオに基づくことが重要であると考えます。
実際の運用における資産構成割合が基本ポートフォリオから乖離した場合には、適時適切に資産の入替え等(リバランス)を行い、乖離許容幅内に収まるよう管理しています。
出典:年金積立金管理運用独立行政法人 2020年業務概況書 P.13
投資信託ポートフォリオ
ポートフォリオの例
リスクとリターンを抑えたい方
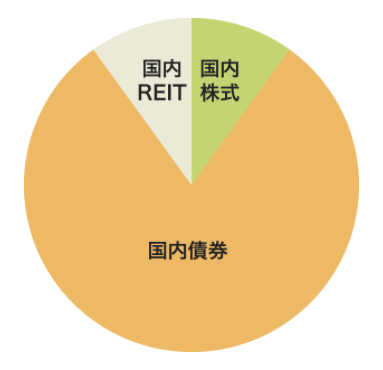
相対的に価格の変動が小さく、安全資産とされる「国内債券」を中心に、リスク・リターンが低めな国内資産に分散投資するポートフォリオ
リスクとリターンを抑えつつ、ある程度のリターンをねらいたい方
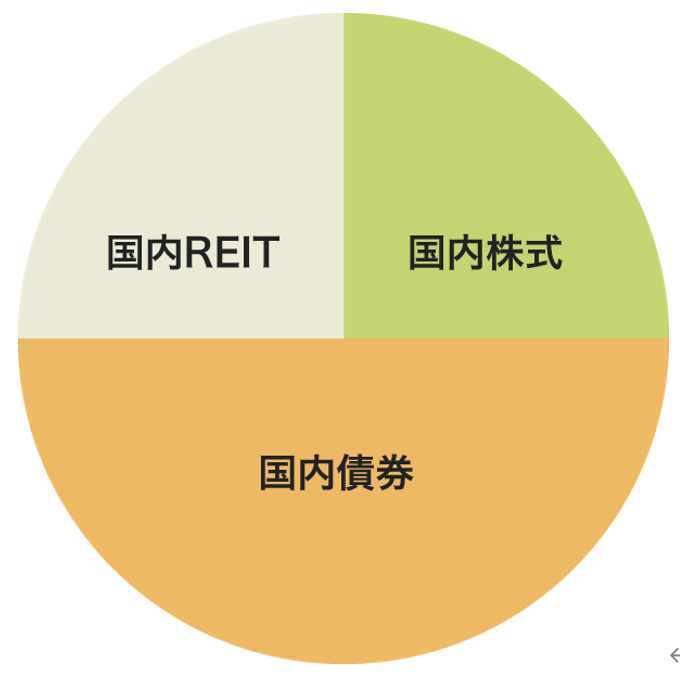
為替のリスクを取りたくない、でも色々な資産に投資して少しリターンをねらう、国内株式・国内REITの保有比率を上げたポートフォリオ
海外資産にも投資し、ある程度のリターンをねらいたい方
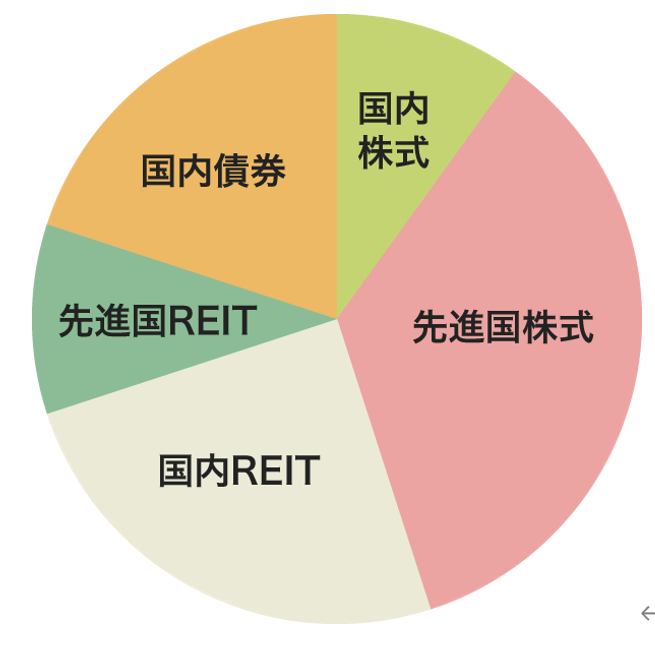
為替変動のリスクを取って、リスク・リターンがやや高めの先進国株式、先進国REITを組み入れたポートフォリオ
積極的にリターンをねらいたい方
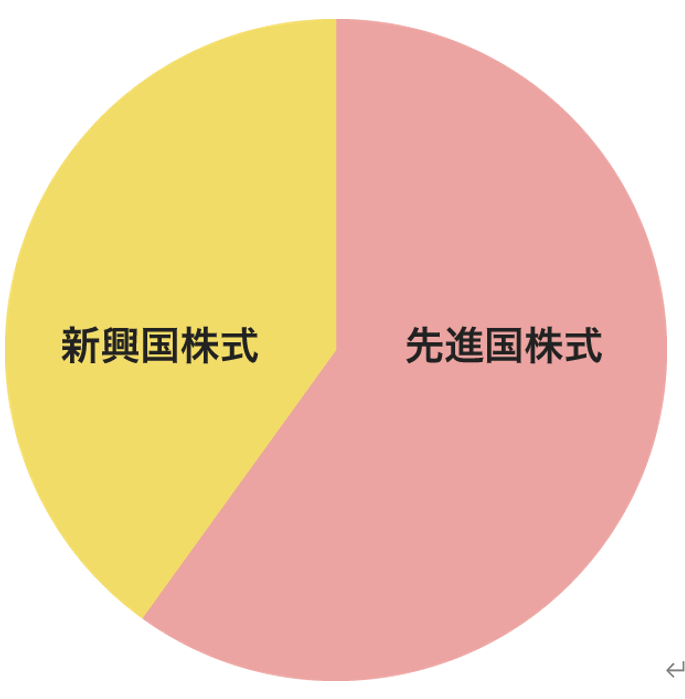
相対的に値動きの大きい先進国や新興国の株式を組み入れるなど積極的にリスクをとり、リターンをねらうポートフォリオ
資産を分散したい方
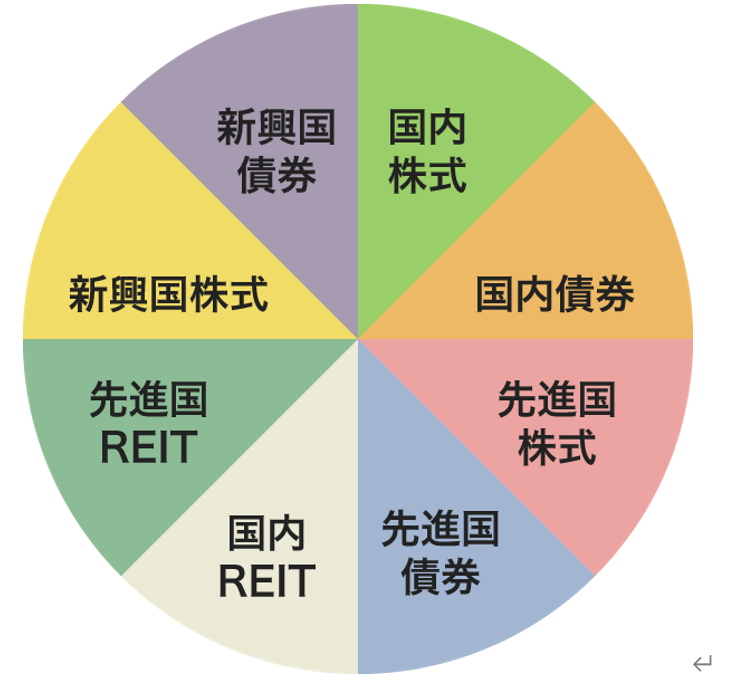
さまざまな資産に同程度の分散投資をすることで、値動きを抑えつつ、幅広く収益獲得の機会をうかがうポートフォリオ
※上記は目標別のポートフォリオの一例を示したものであり、すべてを説明するものではありません。
※相場環境によっては、上記のような目標どおりにならない場合があります。
参考:ポートフォリオを作ってみましょう アセットマネジメントOne
具体的な投資信託ファンドの例
米国をはじめとする海外資産の投資信託は、日本よりも成長力が高いと同時に、円安に進んでも為替差益が得られます。
なかでも投資信託であれば、1本で多数の資産に分散投資できるので、リスクを抑えつつ堅実にお金を増やせる期待がもてます。
たとえば、次のような商品が候補として考えられます(なお、金額などデータは2021年10月27日時点のものです)。
SBI・全世界株式インデックス・ファンド
(米国の株式・米国以外の日本を含む先進国の株式・新興国の株式に間接的に投資) 純資産総額:396.17億円 基準価額:15749 円 信託報酬(税込):年0.1102% 3年トータルリターン(年率):11.69% iDeCo、つみたてNISAで投資可能
eMAXIS Slimバランス(8資産均等型)
(国内・先進国・新興国の株式と債券、国内外の不動産(リート)の合計8資産に対して、12.5%ずつ均等に投資) 純資産総額:1202.58億円基準価額: 13622円 信託報酬(税込):年 0.154% 3年トータルリターン(年率):7.10% iDeCo、つみたてNISAで投資可能
ニッセイ・インデックスバランスファンド(4資産均等型)
(国内債券・国内株式・先進国債券・先進国株式の4資産に25%ずつ均等に投資) 純資産総額:160.91億円 基準価額:14388円 信託報酬(税込):年0.154% 3年トータルリターン(年率): 6.50% つみたてNISAで投資可能
いずれも、保有中の信託報酬0.1%台と安く、国際分散投資しています。そのうえ、純資産総額も順調に増えている投資信託です。
つみたてNISA、あるいはiDeCoで購入してコツコツと積立投資することができれば、運用益非課税の恩恵を受けながら資金を増やせます。
なお、「為替ヘッジあり」の商品を選ぶと、為替レートの変動による資産の増減リスクを抑えて資産運用ができます。
為替ヘッジにコストはかかりますが、為替レートの変動で大きく損をすることを 防げますので、リスクをとりすぎるのが怖い方は、取り入れてみるのもいいでしょう。
出典:円安が進んだら、日本が弱くなったら…つみたてNISAやiDeCo、資産形成に影響がある?
MONEY PLUS
投資スタンスについて
分散されている商品に長期投資する
投資先が分散されている商品に長期投資することによって、リスクを抑えることが期待できます。このように世界株式指数に投資することで自ずと分散投資を実現し、さらに投資期間を長くすることで、短期的な相場の動向に左右されにくく、リスクを抑えることが期待できます。
資産クラスを分散し、定期的にリバランスする
資産クラス(投資対象の種類や分類)を分散して、定期的なリバランスをかけてみた場合には、ポートフォリオを構築した後に、資産価格が変動したことによって変化した資産割合を当初の割合に戻すことができます。
リバランスは、運用会社により異なる資産クラスに分散投資して、定期的にリバランスをおこなう仕組みの投資信託もあります。
ポートフォリオ構築以前に、あなた自身のライフプランに取り組む必要があります!
あなたは、今後の人生における目標や目的及び夢を、一枚の紙に全部書き出してみましょう。たくさんあるはずです。
例えば、婚活から結婚へ、自宅の購入(親元にいる場合には建て替え)、結婚して子供を授かる場合には教育費の確保、子供の卒入学、ご自身の退職及び転職や起業、親の介護、先祖代々の墓の改葬など、数えあげたらきりがありません。
あなたの今後の人生に描く目標や目的及び夢を予算化して把握しましょう!
あなたのライフプランで、必要な資金がいつにどれくらい必要なのか、そして、それを実現するための手法はどうするのかを具体的に考えましょう。
そして、その目的達成のために、没頭できる趣味を見つける・大胆な節約の実行(金額の大きな固定費を順番に削減していく)・投資を考えているだけではなく、実行を前提にして具体的な検討に入ることが必要です(何をどのようにいつから)。
尚、上記の「没頭できる趣味を見つける」ことは、一見関係なさそうですが、暇を持て余すことが浪費につながりますし、日々の生活で精神的にも充足感を得るために大変重要なことです。また、老後の充実感を得るためにも欠かせません。
ただし、道具などを含めて大きく資金が必要になる・複数人でなければできない・天候が悪いとできない・(日中などの)限られた時間の中でなくてはできない・費用は使っただけで終わり・婚活に活用できない・歳を取ると体力的にできなくなる、などの趣味は避けましょう。
あなたの未来のプランは?
上記で書き出した、目標や目的及び夢の実現のための資金量やその調達に要する時間と、逆に言えばその時間の設定のためには、年間どれくらいの利回りが必要になるのかをも考えるべきです。
ライフプランやキャッシュフロー表の作成
ライフプランに、毎年の収入や支出の情報を加えて、収支の状況や資産の推移を見える化したものがキャッシュフロー表です。
それぞれのライフプランに対して、「いつまでに」「いくら必要か」「そのためにはどれほどのリターンが必要か」などがわかるようになります。これにより、まとまったお金が出ていく時期や貯め時が「見える化」できるのです。
支出を記入することで、自身の生活費のおおまかな大きさがわかり、退職金の使い道や年金収入に対する老後の状態も想像できることになります。この結果、漠然とした老後の不安は少なくなり、目標や目的及び夢の実現のための手段も見えてきます。
仮に、資金が不足することが解ってもその分、定年退職後に働き続ける覚悟さえあれば、慌てることもないでしょう。むしろ、働き続けることが健康にはよいことさえあるのです。
あなたの未来に資金はどれくらい必要ですか?
次のURLでは無料で「投資シミュレーション」を試すことができます。
参考:簡単シミュレーション:アセットマネジメントOne
上記で出てきた目標や目的及び夢の実現のために必要な資金を得るためには、あなたは定年退職までの年月に対して、必要額を得るための月々の積立額と必要利回りを考えるのはよいのですが、とかく利回りを大きく想定しがちになります。
そのように考えてしまうと、投資スタンスは「ハイリスク・ハイリターン」で想定してしまうことにもなりかねず危険でもありますが、一度はあなたの望むリターンをそのまま試算してみることをおすすめします。
そして、あなたの資産形成についてシミュレーションで得た数値を元に、ミドルリスク・ミドルリターンの現実的なリターンの想定へ修整していきましょう。ハイリスク・ハイリターンで進んでしまうと、大きく元本割れした場合には取り返しがつかなくなる場合もありますので注意しましょう。
貯蓄しておくべき資金と投資に回す資金は区別する必要があります!
投資とは、長いマラソンのようなものです。当然、目先必要な資金は投資に回してはいけません。具体的には次のような感じです。
預金や貯金ストックの基本的な考え方
あなたは、万一の際に備えておくべき資金としていつでも引き出せるように、1ヶ月の生活費の6ヶ月分は預金や貯金として確保しておくべきでしょう。また、2~3年後くらいに使う可能性のある資金も、投資に回すべきではありません。
運用に回す資金の基本的な考え方
上記以外の資金は、ご自身のライフプラン・価値観・投資経験なども踏まえて、ご自身に合う資産運用をすることが大切です。
そして、老後資金のように必要となる時期が10年以上先のような場合は、運用の成果を反映できる可能性のある積み立て投資がおすすめです。
尚、来年や再来年予定している結婚などのライフイベントには、いつでも資金を引き出せる元本割れしない普通預金などで確保すべきです。
ミドルリスク・ミドルリターンとは?
投資には、ハイリスク・ハイリターン、ミドルリスク・ミドルリターン、ローリスク・ローリターンのように、価格の振れ幅に応じたリターンに期待がもてます。ローリスク・ハイリターンなどというものはありません。
40代男性のあなたの年齢からは、大きな賭けに出てしまうと、失敗した場合には取り返しがつきにくい状態になってしまいますので、あなたの投資スタンスはあくまでもミドルリスク・ミドルリターンにすべきです。投資とは、かけ事ではないことを認識しましょう。
特に、次に挙げた種類の投資では非課税制度を活用して、課税されない優位な投資をすることが可能です。ただし、一般NISAと積み立てNISAはどちらかを選択する必要があります。また、変更することもできますが、一定の取り決めに従う必要があります。
一般NISAと積み立てNISA
NISAとは:通常の投資では、株式・投資信託の配当金(分配金)や値上がり益に対しては、20.315%の税金がかかりますが、NISA口座で運用した利益には税金がかかりません。つまり、NISA口座で運用すると、投資で得た利益がまるまる手に入るのです!
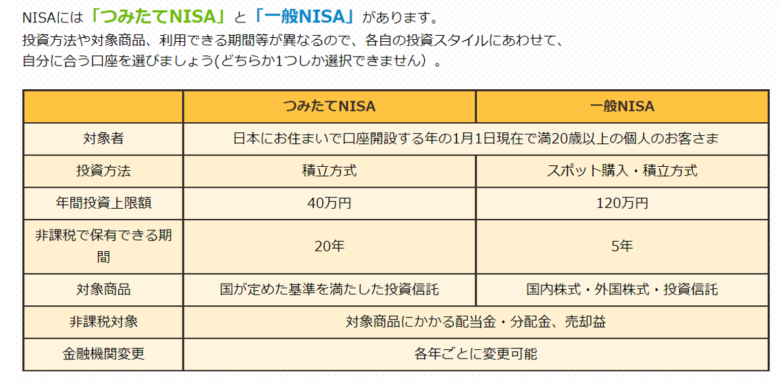
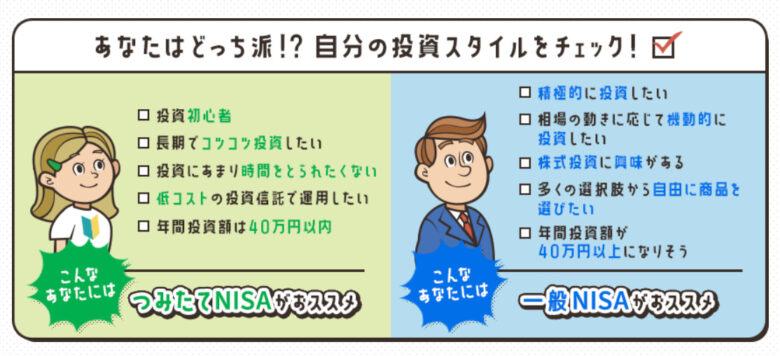
出典:楽天証券NISA・つみたてNISA(少額投資非課税制度)初めてガイド
iDeCo
積立時:掛金が「全額所得控除」(毎年、所得税と住民税が軽減される)
個人型確定拠出年金(iDeCo)で積み立てた掛金は、全額が所得控除の対象となり、「所得税」「住民税」が軽減されます。自営業者は確定申告、会社員の場合は年末調整で対応できます。
節税額は、年収や掛金に応じて変動しますが、積み立てる全期間に適用されますので、下記のように大きな節税メリットが見込めます。
運用時:分配金などの運用利益が「非課税」
運用益に課税されずに再投資されるのでお金が増えやすい。投資信託などの金融商品で運用する場合、通常だと20.315%の税金がかかります。しかし、確定拠出年金で運用した場合には、運用益がすべて非課税になります。
本来は税金として引かれるはずの運用益も再投資されますので、通常よりも有利にお金を増やすことができます。例えば年率3%で運用した場合、運用益に課税されないことで節税効果が得られます。
受取時:受取方法に関わらず一定額まで「非課税」60歳以降、積み立てた資金を受け取るときは、年金か一時金で受け取れます。年金で受け取る場合は「公的年金控除」、一時金で受け取る場合は「退職所得控除」が適用され、税金がかからないこともあります。
ただ、iDeCoの場合には60歳まで引き出せないということもあるので、慎重な検討が必要です。また、月々の積立額も限度いっぱいまで積み立ててしまうと、生活に厳しい場面も予想されますので注意も必要です。
お好みのリスク許容度での投資とは
ミドルリスク・ミドルリターンのスタンスで、例えばGPIF(年金積立金管理運用独立行政法人)のポートフォリオを参考にして、投資信託を手がけることも手段の一つです。
債券の割合を増やしていけば、リスク幅を減少していくこともできます。もちろんリターンもそれに比例してすくなくなりますが…。
ご希望のリスク許容度に応じたポートフォリオは、前述のように債券の割合を例えば40~50%などのように高めることによって、ミドルリスク・ミドルリターンを実現できます。具体的には証券会社や金融機関で確認しましょう。
手数料の安いファンドの選択を忘れずに行いましょう
尚、投資信託に取り組む場合には、できるだけ手数料の安い証券会社を選ぶことが必要ですし、ノーロードファンドのように、購入時の手数料が無料となる投資信託を探しましょう(一般的な投資信託の購入時には最大3%ほどの手数料がかかります)。
また、運用者が独自の経験やノウハウを用いて運用を行うアクティブ運用と、自動的に売買をするインデックスファンドに分かれるのですが、インデックスファンドのほうが手数料は安いです。
ミドルリスク・ミドルリターンで投資信託に取り組んでも、たくさん手数料をとられてしまうようでは、収益が希薄になってしまいます。ミドルリスク・ミドルリターンのスタンスであれば、できるだけ手数料が安くなるような設定が必要になってくるのです。
つまり、ノーロード、インデックスファンド、ミドルリスク・ミドルリターンで、あなたの望むリスクとリターンの割合を決めて取り組んでみましょう。
中でも、投資信託に力を入れている証券会社では、SBI証券、楽天証券、マネックス証券、松井証券、岡三オンライン証券の6社で確認してみてください。
健康ならば必ず達成できる年金マジックとは
貯蓄が少なくて老後に対して不安を持っている人は、健康な人であれば「年金の繰り下げ受給」によって年金額に割り増しを付加することもできます。最大で、あなたの年金受給額を42%増額することも可能です。
尚、年金受給年齢を70歳からの受給に繰り下げして42%増やさなくても、例えば1年延ばしの受給であっても8.1~16.1%増えるのです。次の表を元に、柔軟に考えてみましょう。
<繰下げ加算額>
繰下げ加算額は、原則、65歳時点の老齢厚生年金額を基準として、支給の繰下げの申出をした時期に応じて計算されます。
繰下げ加算額=(繰下げ対象額+経過的加算額)×増額率
繰下げ対象額は、原則、65歳時点の老齢厚生年金額ですが、65歳以後に被保険者であった方の場合はその被保険者であった期間に在職老齢年金制度を適用したと仮定した場合に支給される老齢厚生年金額です。
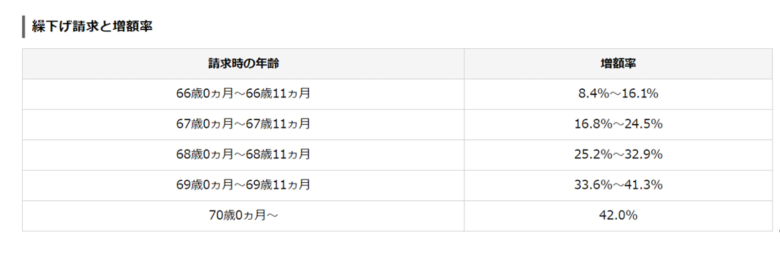
増額率は、「繰下げ月数×0.7%(0.007)」、最大「42%(0.42)」です。
出典:日本年金機構
老齢厚生年金の繰下げ受給|日本年金機構 (nenkin.go.jp)
投資をするための資金を確実に捻出できる方法があります!
節約は、取り組み次第で確実に資金を捻出できる方法です。具体的には「固定費を削減・圧縮」することが大きな柱となってきますが、詳細につきましては次の関連記事をご覧ください。
まとめ
あなたは、ご自身の稼ぎ以外に節約で大きく固定費を削減できれば、その削減して得られた資金は、考え方によっては新たな収入ととらえることもできますよね。
また、投資した資金で増えていく利回り部分も新たな収入と考えれば、あなた本人の稼ぎ以外に、「2人の稼ぎ手(節約できた金額部分・新たな投資で得られる利回り部分)」が出現することになります。あなたの稼ぎを足せば、3人で稼ぐことと同義ではありませんか?
そして、もう一人の稼ぎ手を登場させることもできます。例えば1週間に1度くらい、新たな楽しみ兼食事兼アルバイト(飲食店の覆面調査員など)をするとしたら副収入を見込めますし、生活に変化を得られます。違う世界をのぞくような感覚で副収入を得られるのであれば、新たな楽しみが増えます。
さらに、投資で得られた利益を新たな別角度の投資に充てることもできます(例えば優良な株式の購入など)。このように、投資からあがる収益は複利で運用することもできますし、再度別の投資へとエンドレスで投資を繰り返していくこともできます。
そのためにも、あなたはまず「あなた自身の未来をどのように展開していきたいのか」に向き合い、必要となる時間や資金量を明確にしたうえで、何らかの打ち込める趣味を見つけて没頭し、固定費を中心に生活費の削減や圧縮を行い、資金を捻出して投資を実現させましょう。
そして、投資の基本スタンスとしては、余裕のある資金で運用する・決して焦って投資してはいけない・スタンスはあくまでもミドルリスク・ミドルリターンで行うこと、場合によっては楽しめる範囲で副収入を得てその資金も投資に充てることも考えてみましょう。
あなたはここまで、ご自身が変わることで資産形成できることを見てきました。言い方を変えれば、あなたの幸せな未来を実現するための「幸福の種子」は、あなたご自身の中に既にあるということであり、すべてはあなた次第ということです!
ではまた!あなたの未来を応援しています。