どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
さて、日本国内の2021年9月後半以降の為替レートは、円安が急ピッチで進行しました。円安は原油をはじめ原材料価格高騰や私たちの身の回りのあらゆる物価上昇を招いています。また、ウクライナ情勢に端を発した食料事情には、今後も目が離せない状態です。
今や、世界的な不安定要素はいくらでもありますが、再度全世界で拡大しつつある「コロナの猛威」や「某国の力による一方的な現状変更」及び、さまざまに金融市場の乱高下要因には事欠かない情勢です。
そのような状況の中、今回は40代男性が資産運用の際に試したい複利投資信託とは!について見ていきますが、現在の不穏な世界情勢が続き、さらにエスカレートするようなことがあれば、日本経済の足かせになることは目に見えています。
ところで、あなたが今気づいておかなければいけないことは、金融機関に預けているだけでは「資産が目減り」してしまう現実です。あなたは現在の不安定な金融情勢をよく見極めながら、手堅い投資をすべき時に来ていると言えます。
あなたの年齢では、ハイリスクな投資は避けて、かといってローリスクすぎると物価上昇率に飲み込まれてしまうので、ミドルリスク・ミドルリターンの投資や、おつりなどの少額でも手がけられる投資信託にも取り組んで学習すべきでしょう。
そして投資の際には、大きく世界情勢や金融市場の混乱などが発生する可能性が高まっていることを見越して、慌てずに落ち着いて市場を観察し、投資のタイミングを計るのも一つの方法です。そう考えれば今は投資する局面とは言えません。
尚、その際には、決して焦って短期間で大きな成果を求めず、ミドルリスク・ミドルリターンのスタンス(ポートフォリオ)で取り組み、堅実な利殖を目指しましょう。これが今回の結論です。
それでは、早速見ていきましょう!
投資を始めるにはまず原資の確保から始めましょう!
まずはあなたの現状確認から始めます
40代男性のあなたは、知らず知らずのうちに浪費の多い生活をしていることが想像できます。今現在のあなたは、「給料=全部自由に使えるお金」になっているはずですから、「浪費をしている認識のない生活」なので、ここで目覚める必要があるのです。
つまり、あなたは定年年齢までに残されている時間が少ない事実と改めて向き合い、あなたの今の生活の中から浪費を削減・圧縮して、毎月々の積み立て投資(積み立てNISAによる投資信託)ができるように準備しなくてはなりません。
そのためには、まず節約によって毎月々の資産運用の「原資」を作り出す必要がありますので、いかに固定費を中心とした出費を抑えるかということが重要になってきますが、あなたはその基盤造りとして、費用の大きくかからない趣味を見つけて充実した生活を送れる環境造りも始めましょう。
新たな行動を起こすには新しい環境で始めることが近道です
そして、できることならば今の環境から抜け出て(引っ越して)、新たな環境の中で一から生活習慣を組み立て直し、健康的な生活に変えてはどうでしょうか。
そして、規則正しい生活を心がけて、3食きちんとバランスを考えた食事を摂り、適度な運動と充分な睡眠時間の確保(pm10:00~am2:00はゴールデンタイムなので、この時間帯を含む7~8時間は睡眠をとりましょう)、そして、禁煙と飲酒量を絞って健康的な生活に変えていきましょう。
自宅では、趣味に打ち込むことによって、平日や休日などでは充実した生活を送れるようになり、無駄遣いが激減するので、捻出できた資金はすべて複利投資信託に充てられます。ここが一番重要です。
あなたが取り組むべき固定費削減の項目とは
家賃
賃貸住宅の場合、都心部に住んでいる人は、首都圏周辺の現在よりも部屋数の少ない家賃の安い住まいへ引っ越しましょう。そして、区営・都営・府営・県営・市営などの公的な住まいへは毎回応募しましょう。独身でも応募できますし、驚くほど廉価な家賃で暮らせます。
ただし、一定以上の収入のある人は入居できない場合もありますので、確認が必要です。あなたの住いの近くの、区営・都営・府営・県営・市営などの公的住宅の受付窓口に確認しましょう。高収入で都心部に住んでいる人は、郊外の住宅に引っ越すだけでも大きく変わってくるはずです。
参考:住宅供給公社(JKK) 都営住宅情報 募集のご案内
都営住宅情報|JKK東京 東京都住宅供給公社 (to-kousya.or.jp)
自家用車(大型バイク)
通勤で使っていない自家用車は売却しましょう。ローンを別にしても、所有しているだけで諸経費を平均すれば、月々4~5万円以上かかっています。使っていないのは全くの無駄ですし、休日のたびに磨いているだけでは愚の骨頂です。
保険
独身者の場合には、生活の保障が必要な家族がいないのですから、死亡保険金の多い保険などはまったく意味がありません。掛け捨ての安い医療保険や生命保険へ変更しましょう。万一の入院の際には、高額療養費制度を活用すれば医療費の支払いを圧縮できます。
スマホ
できるだけ無料で使えるLINEやスカイプで済ませ、余計な使用は極力控えましょう。また、契約初期に結ばされた、数か月後には解約できるものなどがあった場合にはすぐに解約しましょう。月々数百円のものでも年間で考えるとまとまった金額になります。
ゲーム
無駄なのでやめましょう。目が悪くなりますし、睡眠障害や依存症にも注意が必要になるからです。また異性から見て、「幼児性が抜けていない」と思われる場合もあるので卒業しましょう。
被服費
ろくに着もしない服・靴・バックなどに出費はやめましょう。今あるもので、コーディネートするのです。茶色と青色系の組み合わせをしないように注意することや、ストライプのパンツにストライプのシャツなどを合わせないように注意するだけでも随分印象は変わります。
飲み代
一番の無駄です。そんな時間があれば家で打ち込める趣味に没頭しましょう。充実感をしっかり味わえますよ!飲酒は、考え方によっては、お金を払って内臓や脳を痛めていることにもなります。
電気代
できる限り照明をLEDに変えましょう。初期投資は大きいですが、ランニングコストが圧倒的に低いです。現在の蛍光灯と比較すると、月々の電気代費用で約40%まで抑えられるというデータもありますし、寿命では6倍以上も長く使えるということです。
この、蛍光灯であれば寿命で交換しなくてはならない管球の交換の費用も計算に入れるべきでしょうから、LEDの初期導入で大きくかかる費用は、長期で考えれば決して高くないことに気がつきます。
「LEDシーリングライトは電気代が節約できるほか、蛍光灯に比べて約6.7倍長持ちするため、光源を交換する手間も省けて便利です。LEDシーリングライトは毎日使う家電製品なので、ご家庭に合ったものを選びたいものです。
リビングやそのほかの部屋以外にも、玄関・キッチン・トイレ・廊下・階段・洗面所などの照明もLEDシーリングライトに変えれば、さらに電気代が節約できます。」
出典:LED照明に変えると電気代がどのくらいお得になるのか、実際の部屋で比較してみました エネチェンジ enechange.jp
ドルコスト平均法とは?
ドル・コスト平均法は、一定金額を一定時期ごとに長期投資することで、リスクの分散を図りながら利益を得ることを目的とした投資手法の一つです。
価格が高いときは購入口数が少なくなり、価格が低いときは購入口数が多くなるため、一時的に価格が下落していても一定水準まで持ち直すと利益を上げることが期待できます。
特に、ドルコスト平均法は値動きが大きく、値上がりと値下がりを繰り返しているような相場で強みを発揮するのが特徴です。他の投資手法に比べるとリスクが軽減でき、スタートタイミングの判断もあまりシビアになる必要はないため、思い立ってすぐに投資を始められます。
出典:ドルコスト平均法とは? 毎月定額で積立てる方法の長所と注意点を解説 アクサ生命 axa.co.jp
積み立てNISAは年間投資額が40万円までという制限がありますが、20年間投資を続けられますし、利益については非課税となっています。
手元にある貯蓄は、リスクを抑えてリターンもそこそこ得られるような投資を検討してみましょう。積み立てNISAやiDeCoの検討もいいでしょう。ただし、iDeCoの場合には非課税の年金になる反面、60歳になるまで引き出しができないので慎重に考える必要があります。
かのアインシュタインも、「今世紀(20世紀)最大の発明は複利だ」と言っていましたが、あなたもドルコスト平均法で複利をフルに享受できるようになるために、一定時期に一定額を長期で投資することを検討しましょう。複利は資産運用によって、加速度をつけた資産増加を可能にします。
アメリカの著名な投資家ウォーレンバフェット氏について
「インデックス投資をする」「銘柄選択をしない」「タイミングを考えない積み立て投資をする」この3手法が個人投資家にとってのベストなのではないかはないかとウォーレン・バフェット氏は語っています。
「株価変動の状況を見ながらこの先の行動を考えたり、現在保有している株が値下がりしているからしばらくは株式投資をやめるというような、現時点だけを見た考え方は改善が必要」とも氏は述べています。
毎月一定額の貯蓄を引き続き積み立て、資産形成を行う。その結果、平均的なコストを下げることができるので、長期的な視点で見れば安定した資産を形成できるのではないでしょうか。
※ ウォーレン・エドワード・バフェットは、アメリカ合衆国の投資家、経営者、資産家です。世界最大の投資持株会社であるバークシャー・ハサウェイの筆頭株主であり、同社の会長兼CEOを務めています。
あなたの投資スタンスはミドルリスク・ミドルリターンです!
初心者が資産運用を始める場合
投資初心者が資産運用を始める場合、失敗のリスクが低い資産運用を選ぶのが鉄則です。つまり、ハイリスク・ハイリターンではない金融商品が最初に手掛けるべき商品です。
結論から言ってしまえば、投資初心者が資産運用で最初に手がけるべき金融商品は投資信託です。運用をファンドマネージャーに任せ切ってしまうアクティブ運用や、一定金額で売買を自動で行うインデックス売買などがありますが、手数料の安いのはインデックス売買(運用)です。
この場合、ミドルリスク・ミドルリターンを基本的な考え方として、先進国株式・先進国債券・日本国内株式・日本国内債券・不動産投資信託証券などの中で、国債などの手堅い商品のウエイトを高くすればそれだけ安全ですが、まったく元本割れしないわけはありません。
積み立てNISAを活用して、投資信託を購入するのが一番お勧めです
また、投資信託は少額でも手軽に分散投資ができるため、100円単位の少額からでも始められ、分散投資でリスクの分散ができる点も魅力です。しかし、投資信託は節税しやすい金融商品ですが、メリットもあればデメリットもあります。
2014年から始まったNISA口座と、2018年から始まった、より投資信託を運用するのにおすすめな積み立てNISA口座を利用することによって、投資信託で得られた利益を非課税にすることができます。
NISAと積み立てNISAは証券会社に申請することで20歳以上であれば誰でも開設できますが、どちらか選択しなければなりません。また、移行もできますが諸条件があります。
そして、具体的な投資案件には、次のような商品が候補として考えられます(尚、金額などデータは2021年10月27日時点のものです)。
SBI・全世界株式インデックス・ファンド
(米国の株式・米国以外の日本を含む先進国の株式・新興国の株式に間接的に投資) 純資産総額:396.17億円 基準価額:15749 円 信託報酬(税込):年0.1102% 3年トータルリターン(年率):11.69%
eMAXIS Slimバランス(8資産均等型)
(国内・先進国・新興国の株式と債券、国内外の不動産(リート)の合計8資産に対して、12.5%ずつ均等に投資) 純資産総額:1202.58億円 基準価額:13622円 信託報酬(税込):年0.154% 3年トータルリターン(年率):7.10% iDeCo、つみたてNISAで投資可能
ニッセイ・インデックスバランスファンド(4資産均等型)
(国内債券・国内株式・先進国債券・先進国株式の4資産に25%ずつ均等に投資) 純資産総額:160.91億円 基準価額:
14388円 信託報酬(税込):年0.154% 3年トータルリターン(年率):6.50% つみたてNISAで投資可能
いずれも、保有中の信託報酬0.1%台と安く、国際分散投資しています。そのうえ、純資産総額も順調に増えている投資信託です。つみたてNISA、あるいはiDeCoで購入してコツコツと積立投資することができれば、運用益非課税の恩恵を受けながらお金が増やせます。
なお、「為替ヘッジあり」の商品を選ぶと、為替レートの変動による資産の増減リスクを抑えて資産運用ができます。為替ヘッジに多少のコストはかかりますが、為替レートの変動で大きく損をすることを防げますので、リスクをとりすぎるのが怖い方は、取り入れてみるのもいいでしょう。
投資信託(投信)を積み立てNISAで購入する際のポイント
- ハイリスク・ハイリターン以外の金融商品を選ぶ
- 少額で手軽に分散投資ができる投資信託がおすすめ
- NISA口座を開設して利益を非課税にする
あなたが健康でさえあればほぼ確実に成功できる資産運用とは?
40代独身男性のあなたは、ここで大きく賭けに出てしまうと、失敗した場合には、取り返しのつきにくいことになってしまいます。たくわえの少ない人ほど焦る気持ちはわかりますが、失敗してしまうと元も子もなくなってしまうのです。
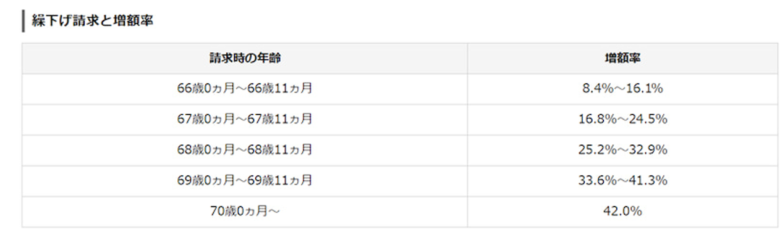
そこで、貯蓄が少なくて老後に対して不安を持っている人は、健康な人であれば「年金の繰り下げ受給」によって年金額に割り増しを付加することができます。
繰下げ加算額
繰下げ加算額は、原則、65歳時点の老齢厚生年金額を基準として、支給の繰下げの申出をした時期に応じて、計算されます。
繰下げ加算額=(繰下げ対象額+経過的加算額)×増額率
繰下げ対象額は、原則、65歳時点の老齢厚生年金額ですが、65歳以後に被保険者であった方の場合はその被保険者であった期間に在職老齢年金制度を適用したと仮定した場合に支給される老齢厚生年金額です。
増額率は、「繰下げ月数×0.7%(0.007)」、最大「42%(0.42)」です。
おつりでできる投資信託とは
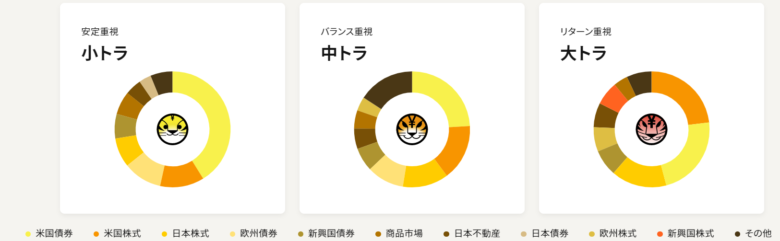
おつりでできる投資信託 とらのこ
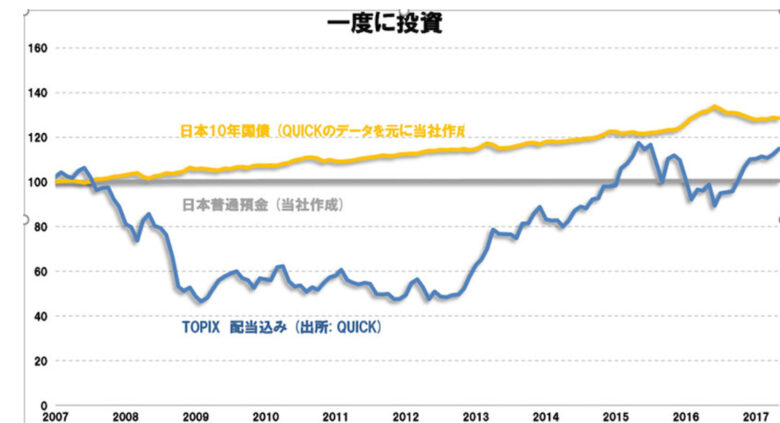
おつりで投資には、投資の時間分散という効果があり、長期の資産形成には最適な投資方法だと言えます。例えば、下のグラフは、2007年にTOPIX、日本国債、普通預金に(一回)投資した場合の10年間の変動をシミュレーションし、指数で表示しています。
東証株価指数(TOPIX)は、㈱東京証券取引所の知的財産であり、指数の算出、指数値の公表、利用など同指数に関するすべての権利・ノウハウ及び東証株価指数(TOPIX)の商標又は標章に関するすべての権利は㈱東京証券取引所が有しています。
グラフを見ればわかる通り、TOPIXはリーマンショックとともに大きく下落しています。その後長い低迷期を経て、2013年から回復したものの、10年たった2017年において、未だ日本国債よりも下に位置する結果となっています。
これなら、超低金利でほとんど変動のない銀行預金はさておき、安定して増える日本国債の方がいいと思ってしまいます。
出典: おつりで投資 とらのこ toranoko.com
しかし、投資の時間分散を考えると、結果は一変します。下のグラフは、同様に2007年から2017年の10年間の期間を取っていますが、先ほどとは異なり、毎月1万円ずつを投資した場合に、運用額がどうなるかをシミュレーションしています。
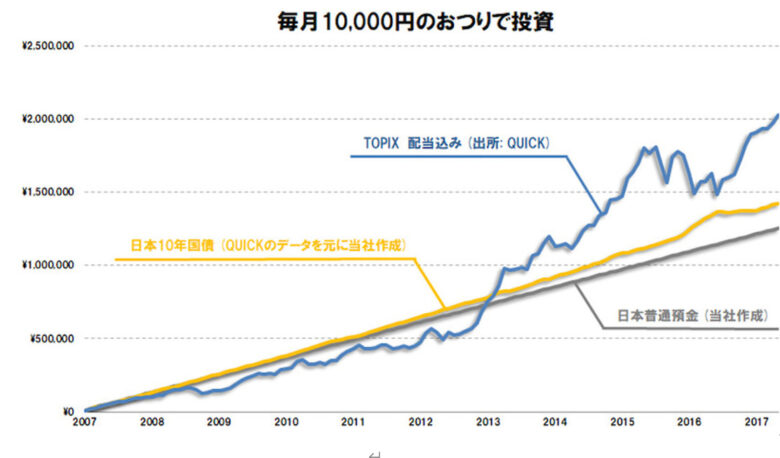
この場合、TOPIXにコツコツ毎月1万円ずつ投資することで、日本国債を大きく上回るリターンを出しています。リーマンショックという大経済危機を経てもなお、一番利益がでる資産運用となりました。
何故でしょうか。これこそが投資の時間分散の強さであり、毎月コツコツ投資を行う「おつりで投資」の強さなのです。理屈は単純で、一度に購入するのではなく複数回に分けて投資することにより購入価格を平均化することができるからです。
つまり、リーマンショックにおける株価下落時においてもコツコツ投資を積み上げていけば、平均の購入価格が下がるため、将来景気が戻った時に利益をだせるということです。『おつりで投資』は、将来のための長期の資産形成のために、とても理にかなった投資法と言えます。
出典: おつりで投資 とらのこ toranoko.com
小規模な投資から始める投資のメリットとは?
おつりからできる投資信託で学習を始めよう
あなたの年齢では、決してハイリスク・ハイリターンな投資をしてはいけません。短期間でいっぺんに大きく成果を得たいと焦れば焦るほど、リスクが高まります。
あなたは、上記のようなおつりからでも投資できる投資信託の運用でようすをみながら、自信が持てたところで、ミドルリスク・ミドルリターンの投資信託などを手がけられることを提案します。
そして、そのまま、おつりからでも投資できる投資信託に大きく投資をしていくのもよいでしょうし、あるいは他の投資信託を別途活用するのも手段です。
おつりから始められる投資信託はハイリスク・ハイリターンの勉強に良いのでは
この場合、おつりからでも投資のできる投資信託が少額の投資の場合には、ここだけハイリスク・ハイリターンでようすを見るのもありかもしれませんね。そして、このおつりから投資できる投資信託は、ポイントやマイルでも投資できるのが大きな特徴です。
一般的な投資信託はポイントやマイルでは投資できず、国外株式・国外債券、国内株式・国内債券、先進国株式・先進国債券、リートなどに分散して投資するシステムとなっていて、債券などの安定した投資商品のウエイトを高めることによって、リスクを抑制できます。
上記のような小規模な投資信託で投資をしながら、あなた自身も投資に対しての勉強も進めて、本格的に投資を行っていきましょう。あなたのこれからの人生の目標を達成するためにも、「お金との共働き効果」が必要なのです。それがあなた自身でできる錬金術です。
まとめ
「投資は長期視点で考える」ということが基本です。今回の、40代男性が資産運用の際に試したい複利投資信託とは!では、焦って貯蓄額を短期間で大きくしようと欲を出せば出すほど大きな賭けとなり、リスクが高くなることを充分に認識しましょう。
大きな賭けで儲けられる人は、広大な砂浜の中の一粒の砂粒程度であることを知りましょう。
今般の、新型コロナウイルス及び変異コロナウイルスが、いつまで影響を与え続けるかは分かりませんが、「ドルコスト平均法による投資を開始」と考えれば慌てることもなく、地道に現在からでもコンスタントに積み上げられ、未来に向けて投資できます。
最終的には、積み立てNISAを使うことを前提に考えながら、2037年までに毎年40万円を上限とする投資も考えてみましょう。
この場合、手数料が低水準、頻繁に分配金が支払われないなど、長期・積立・分散投資に適した公募株式投資信託と上場株式投資信託(ETF)に限定されているものの、投資初心者をはじめ幅広い年代の人にとって、利用しやすい仕組みを活用することも考えてみましょう。
投資の神様ウォーレン・バフェット氏は、「投資信託をインデックス投資」で、「銘柄を選択せず」に、「タイミングを考えないで定期的に積み立て投資」する。この3手法がベストなのではないかと言っているので、この提案を受け入れるのも一つの手です。
ではまた!あなたの未来を応援しています。