こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
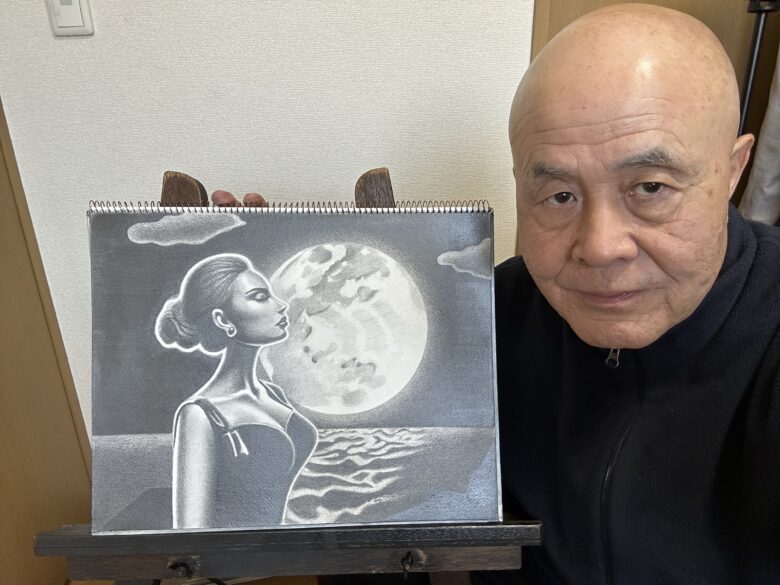
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、退職金を受け取ると、「これまで頑張った自分へのご褒美に使いたい」、と思う一方で、「老後のために残しておかなければ」、と不安になる人もいるでしょう。
住宅ローンの返済、住まいの修繕、旅行、家族への援助、資産運用など、使い道はいくつもあります。しかし、まとまった金額が入った安心感から、使えるお金を実際よりも、多く見積もってしまうことがあります。
大切なのは、退職金だけを見て使い道を決めず、年金や貯蓄、これからの生活費と合わせて考えることです。将来への備えを確保しながら、元気なうちに楽しむためのお金も位置づければ、使うことへの迷いを減らせるのです。
私は、ファイナンシャル・プランナー(AFP)と福祉住環境コーディネーターの資格を持つ立場から、退職金の使い方は、老後の家計だけではなく、住まいの安全性や将来の暮らしやすさまで含めて考えることが大切だと考えています。
この記事では、退職金を急いで動かさず、自分の暮らしに合った守り方と使い方を決める手順を、順を追ってお伝えします。
それでは、早速見ていきましょう!
退職金の使い道を決める前に、老後の家計を見える形にする
退職金は、長年働いてきた成果であり、これからの暮らしを支える大切な資金です。
まとまった金額が入ると、住宅ローンの返済や旅行など、以前から考えていたことを実現したくなるでしょう。しかし、口座の残高だけでは、そのうちいくらを使ってよいのか分かりません。
まず確認したいのは、退職後に入ってくるお金と、暮らしに必要なお金の関係です。年金や再就職後の仕事の収入、今ある貯蓄まで含めて整理すると、退職金にどのような役割を持たせればよいのかが見えてきます。
本章では、使い道を決める前に確認しておきたい金額や収支、将来の支出を整理する手順をお伝えしましょう。
これからの暮らしを、自分らしく整えていきませんか?
老後のお金や暮らし、生きがいについて、一つずつ考えるヒントを無料のメルマガでお届けします。
無料登録メールアドレスだけで無料登録できます
いつでも解除できます
退職金の見込額と手取り額、受け取り時期を確認する
退職金については、最初に確かめたいのが、「実際にいつ、いくら受け取れるのか」です。
会社から示された見込額が、そのまま口座に入るとは限りません。税金などを差し引いた後の手取り額を確認して、その金額に対して計画を立てましょう。
勤務先には、支給予定額だけではなく、支給日や必要な書類についても確認します。退職日と退職金の入金日が離れている場合には、その間の生活費を別に用意しておく必要もあるのです。
最終の給与がいつ支払われるかも、合わせて把握しておくと安心です。また、退職金を一時金で受け取る方法と、年金形式で受け取る方法を選べる制度もあります。
選択できる場合には、受取総額だけで判断せずに、税金や受取期間、家計への入り方も含めて比較することが大切です。
会社の退職金以外に、企業年金や確定拠出年金などを受け取る予定がある人は、それぞれの時期と方法を一覧にしておきましょう。
受け取り方によって、税金の扱いが変わる場合もあるため、不明な点は勤務先や制度の窓口、税務署などに確認してから判断します。
年金や仕事の収入と、毎月の生活費を整理する
次に、退職後の毎月の収入を確認します。公的年金の見込額に加え、再就職や短時間の仕事による収入がある場合には、それも整理しましょう。
ただし、まだ決まってもいない仕事の収入を、確実に入るお金として計算しないことは重要です。年金についても、見込額のすべてを生活に使えるとは限りません。
税金や社会保険料などを考慮して、できるだけ手取り額に近い金額で家計を見通します。夫婦の場合には、それぞれの年金額と受給開始時期を確認しておきましょう。
支出は、住居費、食費、光熱費、通信費、保険料などに分けて書き出します。退職によって通勤費や仕事上の交際費が減る一方で、自宅で過ごす時間が増えるので、光熱費などは変化することもあります。
このとき、理想の節約額だけで計算すると、実際の暮らしとのずれが生まれます。まずは現在の支出を基準にして、退職後に変わる項目を調整する方法が取り組みやすいでしょう。
固定資産税や家電の買い替えなど、毎月ではない支出も別に書き出しておきます。
年金受給までの生活費と、その後の不足額を分けて考える
定年退職から、年金の受給開始までに期間がある場合には、その間の生活費を先に確認します。年金を受け取り始めた後の家計と分けて考えることで、定年退職直後に必要な資金を見落としにくくなれます。
たとえば、年金を受け取るまでの2年間、仕事の収入などを差し引いても毎月15万円が不足するなら、単純計算で360万円が必要であり、5年の場合には、900万円です。
さらに、税金や社会保険料、臨時の支出があれば、それらも加えて考えます。この金額は計算例であり、必要額はそれぞれの暮らしによって異なります。
年金受給後については、毎月の生活費から年金などの収入を差し引き、不足額を確認します。毎月3万円の不足でも、年間では36万円です。小さく見える差額も、長く続けばまとまった金額になるのです。
ただし、同じ不足額が何十年も続くと決めつけるべきではありません。物価の変動、再就職した場合などでの仕事の終了、住宅ローンの完済、などでも収支は変わってきます。
まずは、定年退職直後と年金受給後を分けて考え、数年ごとの変化も考えてみましょう。不足が大きいと分かった場合には、支出の見直しや新たな働き方を、検討する手がかりにもなるのです。
退職金と貯蓄を合わせて、将来の大きな支出を書き出す
退職金の使い道は、今ある貯蓄と合わせて考えます。
退職金だけで生活費も修繕費も賄おうとすると、不安が大きくなりますが、反対に、貯蓄があるから退職金を自由に使えると考えると、必要な備えを減らしてしまうこともあるのです。
まず、預貯金や保有している金融資産と、住宅ローンなどの借入残高を一覧にしましょう。金融資産の中には有価証券などのように価格が変動するものや、すぐには引き出せないものもあります。金額だけではなく、必要なときに使えるかどうかも確認します。
次に、住まいの修繕、車の買い替え、住み替え、医療や介護など、将来まとまった支出になりそうな項目を書き出します。時期や金額が分からないものは、「数年以内」「将来の備え」、のように分けるだけでも構いません。
夫婦の場合は、旅行や趣味に使いたいお金についても話し合っておきましょう。一人暮らしの場合には、入院時の生活支援など、自分だけでは対応しにくい場面に必要なお金も考えます。
すべてを正確に予測するためではなく、普段の生活費以外にも資金が必要になると認識することが目的です。退職金を使う前には、手取り額と入金時期、退職後の収支、将来の大きな支出を整理しましょう。
最初から完璧な計画を作る必要はありません。数字を書き出すことで、安心して残すお金と、納得して使うお金を分ける第一歩になります。
退職後の家計と合わせて、働き方や日々の過ごし方も整理したい方は、こちらの記事も参考にしてください。 JT61 「定年後の生活が想像できない人へ|退職前の5年間で整えておきたい7つのこと」
退職金を用途別に分けて、使ってよい金額を見極める
退職後の家計が見えてきましたら、次は退職金の役割を分けて考えます。同じ口座にまとまったお金が入っていると、生活費も旅行代もそこから支払うようになり、将来のために残すお金との境目が曖昧になりがちではないでしょうか。
用途を分けることは、お金を使わずに我慢するためではありません。必要な備えを確保しつつ、使うと決めたお金を安心して使うための整理です。
本章では、生活資金、予備資金、楽しむ資金を分け、自分の暮らしに合った配分を考える方法をお伝えします。
日々の生活と、近い将来の支出に必要なお金を確保する
最初に確保したいのは、日々の生活を続けるためのお金です。前章で確認しました年金受給までの不足額や、年金受給後の家計の不足分に基づいて、近い将来に必要な資金を整理しましょう。
ここには、毎月の生活費だけではなく、支払う時期が分かっている税金や保険料、予定している修繕費なども含めます。生活費の不足を補うお金と、まとまった支払いに使うお金を区別しておくと、残高の意味が分かりやすくなるのです。
たとえば、数年以内に自宅の給湯器を交換する予定があるならば、その費用は自由に使えるお金から外しておきます。
近いうちに必要になる資金は、支払いの際に引き出せることや、金額が大きく変動しないことを重視して管理するのです。
生活資金として確保する額は、収入の安定性によっても変わります。再就職などで仕事の収入がある場合でも、いつまで働く予定なのかを確認しましょう。
定年退職直後に必要な分から具体化し、先の見通しは定期的に更新する考え方が現実的になります。
病気・介護・住まいの変化に備える予備資金を分ける
生活資金とは別に、予定していない出来事に対応する予備資金も確保します。急な入院、家電の故障、住まいの修繕などが重なると、普段の家計だけでは対応しにくいことがあるからです。
予備資金の必要額に、誰にでも当てはまる正解はありません。健康状態、住まいの築年数、保険の内容、頼れる人の有無などによっても違います。
自分の暮らしで起こりそうなことを挙げ、どの程度なら手元のお金で対応できるかを考えましょう。医療や介護には公的な制度がありますが、支出のすべてが賄われるわけではありません。
通院の交通費や日用品、生活を支えるサービスなど、周辺の費用にも目を向けることが大切です。制度を確認することで、必要以上に不安を膨らませずに備えられます。
また、予備資金を使ったときには、そのままにせず、残額と今後の備えを確認します。可能ならば家計の余剰分などから補い、難しい場合はほかの支出計画を調整しましょう。
予定済みの修繕費などと重複して計上しないことも、配分を整理するポイントです。
旅行や趣味に使うお金にも、無理のない予算をつける
生活と予備の資金を確認しましたら、旅行や趣味など、これからを楽しむためのお金も考えます。将来が心配だからと使うことを控え続けると、体力や気力があるうちに実現したかったことを、先送りしてしまう場合もあるのです。
まずは、やってみたいことを書き出してみましょう。旅行、習い事、趣味の道具、友人との食事など、金額の大小を問わず挙げます。そのうえで、自分にとって満足度が高そうなものから優先順位をつけます。
予算は、最初の購入費だけではなく、続けるための費用も含めて考えます。たとえば、習い事なら月謝や交通費、車を使う趣味なら維持費も必要です。
退職金から最初は支払えても、毎月の負担が増えすぎると、楽しみを続けにくくなります。たとえば、旅行などの場合には、「今年はこの範囲で楽しむ」、と期間と上限を決めておけば、支出のたびに迷うことを減らせます。
使い切る必要はなく、残った分は翌年に回しても構いません。自分へのご褒美も、家計全体とのバランスを確認したうえで、気持ちよく使える形に整えましょう。
残ったお金の役割を決め、配分は家庭ごとに考える
生活資金、予備資金、楽しむ資金を分けても、残ったお金がすべて自由に使えるとは限りません。さらに先の生活費を補う役割や、まだ時期の決まっていない支出への備えがあるかもしれないからです。
残額については、「何のために残すのか」「いつ頃使う可能性があるか」、を考えます。使う時期が近いお金と、当面使う予定のないお金では、適した管理方法も異なります。運用を検討する場合も、この整理を済ませてから判断しましょう。
配分を決める際には、他人の割合を参考にして、そのまま当てはめないことも重要です。同じ退職金額でも、年金収入、住居費、貯蓄、借入金、家族構成が違えば、必要な備えは変わるからです。
「何割を残せば安心」、と割合だけで考えず、自分の必要額から組み立てます。用途の整理は、一覧表やメモでも始められます。そして、必ずしも用途ごとに口座を開設する必要はありません。
複数の口座を使う場合は、管理が複雑になりすぎないようにします。夫婦の場合ならば、お互いに配分の理由を理解できる形で共有しておくべきです。
退職金を守るために、預け先と運用の判断を急がない
退職金の用途を分けましたら、それぞれのお金をどこで、どのように管理するかを考えます。
まとまった資金を受け取る時期には、金融機関から預金や運用商品の案内を受けることもあるでしょう。しかし、勧められた商品が、自分の暮らしや使う予定に合っているとは限りません。
大切なのは、金利や期待できる利益だけで判断せずに、必要なときに使えるか、どのような損失が起こり得るかを確かめることです。
本章では、預金の保護範囲、金融商品の確認事項、運用に回す資金の考え方、勧誘への対応をお伝えします。
預金保険の保護範囲を確認し、預け先を整理する
退職金を銀行に預ける際には、預金保険制度の保護範囲を確認しましょう。対象となる利息付きの普通預金や定期預金などは、預金者1人につき、1金融機関ごとに合算して元本1,000万円までと、破綻日までの利息等が保護されます。
たとえば、同じ銀行に以前から500万円を預けていて、退職金1,000万円を追加すると、合計は1,500万円です。
この場合、一般預金等の元本全額が保護範囲に入るわけではありません。同じ銀行の別支店や別口座に分けても、同じ預金者の分は合算されます。
一方、無利息で、いつでも払い戻しができて、決済サービスを提供できるという条件を満たす決済用預金は、全額保護の対象です。該当する商品かどうかは、金融機関に確認しましょう。
保護範囲を踏まえて預け先を分ける場合も、口座を増やしすぎると管理が難しくなります。既存の預金と合わせた残高を一覧にして、保護の範囲と管理のしやすさの両方から整理することが大切です。
高い金利や特典だけで金融商品を選ばない
退職金を受け取った人向けに、通常より高い金利や特典を設けた商品が案内される場合があります。条件が合えば選択肢になりますが、目立つ数字だけで判断せず、適用期間や契約条件まで確認しましょう。
表示されている金利が年率でも、その金利が適用される期間は数か月だけということもあります。預ける金額と期間から、実際に受け取れる利息を確認すると、ほかの商品と比較しやすくなるのです。
満期後の金利や、中途解約時の扱いも確認が必要です。また、定期預金と投資信託などを組み合わせた提案では、預金部分の金利だけに目を向けないようにします。
組み合わせる商品の値下がりや手数料によっては、全体では損失が生じる可能性があります。確認したいのは、元本割れの可能性、手数料、保有中の費用、解約条件、資金を受け取れる時期、です。
説明を聞いても仕組みが分からない場合には、その場で契約せず資料を持ち帰りましょう。自分の言葉で説明できる程度に理解してから選ぶ姿勢が、判断を助けてくれます。
運用は当面使う予定のない資金から検討する
退職金を運用するかどうかは、家計と資金の用途を確認してから考えます。生活費や近い将来の支払い、充分な予備資金を先に確保して、当面使う予定のないお金について運用を検討する順序が大切です。
たとえば、数年以内に住まいの修繕に使うお金を、値動きの大きい商品に回すと、必要な時期に価格が下がっている可能性もあります。回復を待てずに売却すれば、支払いに使える金額が減ってしまいます。
また、運用できるかどうかは、金額の余裕だけでは決まりません。価格が下がったときに、暮らしへの不安が強くなったり、眠れなくなったりするならば、取り扱うリスクが大きすぎる可能性があるのです。
家計への影響と気持ちの負担の両方を考えましょう。長期・分散などを意識しても、損失の可能性はなくなりません。
期待する利益だけではなく、下落した場合にどう対応するかまで考える必要があります。運用額を小さくすることや、今回は運用を見送ることも、自分の生活を踏まえた判断の一つです。
参考:金融庁 高齢社会における資産の形成・管理での心構え
勧誘や詐欺から退職金を守るために、その場で契約しない
退職金を守るには、商品を選ぶ知識とともに、急かされても判断を保留できる姿勢が必要です。「今日だけ」「必ず増える」「あなただけの特別な話」、と言われても、すぐに契約や送金をしない習慣をつけましょう。
案内を受けたましら、会社名、担当者、商品名、費用、解約条件などを確認して、資料を持ち帰ります。相手が用意した説明だけで判断せず、別の相談先にも確認すると、見落としていた点に気づけることがあります。
電話やメール、SNSで金融機関などを名乗られた場合には、相手が示したリンクや電話番号だけを頼りにしないことも大切です。
普段利用している公式の窓口から、連絡の内容を確認します。暗証番号や認証コードを求められても、その場で伝えないようにしましょう。
また、公的な名称のメールなどで届いた連絡を確認する際には、そのメールに記載されている電話番号へ掛けずに、メールを送ってきた公的な名称をネットなどで調べて、代表番号からつないでもらうようにしましょう。悪質なケースを回避できるのです。
信頼している知人からの紹介でも、商品の安全性が保証されるわけではありません。夫婦なら大きな契約前に話し合う、一人暮らしなら相談先を決めておくなど、判断を確かめる手順を用意しましょう。
断りにくいときには、「持ち帰って検討します」と伝えて構いません。退職金を守るためには、預け先の保護範囲と商品の条件を確かめ、用途に合った管理方法を選ぶことが大切です。
もしも、それでも相手が食い下がってくるようでしたらば、悪質な勧誘と考えてよいでしょう。
利益を急いで求めず、分からない契約は保留する。その積み重ねが、これからの暮らしに必要なお金を守ります。
大きな支出は、使った後の暮らしまで考えて決める
退職金を受け取りましたら、住宅ローンを返したい、住まいを直したい、家族を援助したいと考える人もいるでしょう。これまで見送ってきた旅行や趣味を楽しむことも、使い道の一つになります。
ただし、まとまった支出は、その場で支払えるかどうかだけで判断すると、後の生活に負担を残す場合があります。確認したいのは、支出後にどれだけ資金が残り、毎月の家計がどう変わるかです。
本章では、ローンの返済、住まいや車への支出、家族への援助、楽しみへの支出について、後悔を減らす考え方をお伝えします。
住宅ローンの返済は、手元に残る資金と合わせて判断する
退職後の住宅ローンが気になり、退職金で一括返済したいと考える人もいるでしょう。確かに、毎月の返済がなくなれば家計の負担が軽くなり、気持ちの上で安心につながる場合もあります。
しかし、返済を終えることだけを優先すると、生活費や急な支出に使える資金が少なくなる可能性があるのです。
まず、ローンの残高、金利、残りの返済期間、毎月の返済額を確認します。そのうえで、一括返済した場合と返済を続けた場合について、手元資金と毎月の収支を比べてみましょう。
たとえば、返済によって毎月の不足額が減っても、預貯金の大部分を使うことになるなら、入院や修繕への備えが足りるか確認が必要です。
全額返済だけでなく、一部を繰り上げ返済する方法も含めて考えます。繰り上げ返済には、期間を短くする方法や毎月の返済額を減らす方法などがあります。
選べる方法や手数料、住宅ローン控除、団体信用生命保険への影響は契約や状況によって異なるため、金融機関などに確認します。借入金を減らす安心と、現金を残す安心の両方から判断しましょう。
リフォームや車の購入は、必要性と維持費を確かめる
住まいの修繕や車の買い替えは、退職後の暮らしを支える支出です。
ただし、退職金が入ったことをきっかけに計画を広げると、当初の予算を超えてしまうことがあります。まずは、必要な支出と、希望する支出を分けて整理しましょう。
リフォームなら、雨漏りや設備の故障への対応、安全に暮らすための改善などを優先します。そのうえで、見た目や快適さを高める工事について、予算とのバランスを考えます。複数の見積もりを取り、工事の範囲や追加費用の条件も確認しておきましょう。
私の、福祉住環境コーディネーターの視点からも、住まいへの支出は、現在の不便を解消することに加え、将来も安全に暮らせるかを考えることが大切です。
段差や滑りやすい床、夜間の移動経路などを点検して、身体の状態や生活動線に合った改善を検討しましょう。必要な工事に予算を配分することは、退職金をこれからの暮らしに役立てる使い方の一つです。
車については、購入価格だけでなく、保険料、税金、車検、駐車場代なども含めて考えましょう。退職後は通勤がなくなり、利用頻度が変わることもあります。買い替え後の使い方を想像すると、必要な大きさや装備を判断しやすくなれます。
また、今の家に長く住む予定なのか、将来は住み替えも考えているのかによっても、適切な支出は変わります。大きな買い物ほど、一度に決めず、暮らしの見通しを確認してから進めることが大切です。
住まいに退職金を使う前に、今の家で暮らし続けるために必要な点検や備えを、こちらの記事で確認してみてください。 JT75 「老後は今の家に住み続けられる?50代から考えたい住まいの点検項目」
家族への援助は、自分の老後を守れる上限を決めてから考える
子どもの住宅購入や孫の進学など、家族の節目に援助したいと考えることもあるでしょう。
家族を応援する気持ちは大切ですが、退職金は自分の生活を支える資金でもあります。援助後に家計が苦しくなり、将来家族に頼らざるを得なくなる可能性まで考えておくべきです。
まず、自分の生活資金と予備資金を確保したうえで、援助できる上限を決めましょう。「頼まれた額を出せるか」ではなく、「出した後も自分の暮らしを維持できるか」、を基準にします。
援助が繰り返される可能性にも注意が必要です。一度の支援が、その後も続く前提にならないよう、今回の目的や金額、今後の対応を話し合っておきましょう。
希望額に届かなくても、無理のない範囲を伝えることが大切です。お金を渡す際には、贈与なのか貸付なのかも曖昧にしないようにします。
「後で返してくれるはず」という期待を、老後の資金計画に組み込むのは避けましょう。金額や方法によって税務上の確認が必要になる場合には、実行前に税務署や税理士などへ相談しましょう。
旅行や趣味は、元気なうちに楽しむ価値も考える
退職金を守ろうとするあまり、楽しみへの支出をすべて後回しにする必要はありません。
旅行や趣味には、お金だけでは測れない満足感があります。体力や気力がある時期にしか取り組みにくいこともあるため、実現する時期まで含めて考えましょう。
まず、「今のうちにしたいこと」と「いつかしたいこと」、を分けてみます。遠方への旅行、夫婦での体験、以前から学びたかったことなど、自分にとって優先したいものが見えてくるのです。
周囲の楽しみ方に合わせず、自分達夫婦が何に喜びを感じるかを基準にしましょう。予算を決める際には、一度の大きな支出と、継続する支出を分けます。
旅行代は一度で終わっても、趣味の施設利用料や会費は続く場合があります。今後の家計でも、無理なく負担できるか確認しておくのです。
趣味を始めるならば、最初から高価な道具を揃えず、体験講座や手持ちの道具で試す方法もあります。続けたいと思えた段階で予算を増やせば、納得して使いやすくなれます。
使った金額の大きさよりも、その支出で暮らしがどう豊かになるかを大切にしましょう。大きな支出を決めるときには、支払った後の残高と毎月の負担を確認することが基本です。
またこの場合に、夫婦で暮らしている人は、必ず伴侶の人に説明と了解を得てから始めましょう。とくに、大きな出費が伴うような趣味は、今後の予算配分も考えながら、慎重に計画しましょう。
打ち込める趣味であれば、参考例として、スケッチブック一冊及び鉛筆7本と消しゴムだけから始められる、鉛筆画やデッサンという趣味もあります。私は、プロ鉛筆画家です。^^

日本の自然を描く展 自由部門 優秀賞 静かな夜Ⅷ 2026 F10 鉛筆画 中山眞治
退職後に楽しめる趣味や、日々の張り合いになる活動を探している方は、こちらの記事も参考にしてください。 JT54 「定年後に生きがいを失わないために|人生後半を楽しく過ごす趣味の見つけ方」
退職金を長く役立てるために、使い方を定期的に見直す
退職金の配分や使い道を決めても、その計画がずっと暮らしに合うとは限りません。再就職後の仕事の収入が変わる、物価が上がる、健康状態や家族の状況が変わるなど、退職後にも家計を見直す場面はあります。
大切なのは、最初の計画を守り続けることよりも、変化に気づいて調整することです。残高が減ったという理由だけで不安になるのではなく、予定どおりの支出か、今後も生活を支えられるかを確認しましょう。
本章では、取り崩し額の決め方、定期的な点検、状況に応じた配分の変更、相談先と管理情報の整え方をお伝えします。
取り崩す金額は、毎月の不足額と年間支出から考える
退職金を生活費に充てる場合には、毎月いくら取り崩す必要があるのかを確認します。口座残高に余裕があるからと、その都度必要な分を引き出していると、年間でどれだけ使ったのか分かりにくくなるからです。
まず、年金や再就職した仕事の収入で、賄えない毎月の不足額を把握します。たとえば、毎月3万円不足するなら、生活費を補うための取り崩しは年間36万円になります。
そこに、毎月の家計に含めていない税金や保険料、買い替えを予定している商品の費用などを加え、年間の必要額を考えるのです。
ただし、月々の生活費にすでに含めた支出を、年間支出としてもう一度加えないようにしましょう。項目を一覧にすると、重複や見落としを確認しやすくなれます。
取り崩し額を決めましたら、生活費用の口座へ毎月一定額を移す方法もあります。予定を超えて引き出す場合には、理由を記録しておきましょう。
必要な臨時支出なのか、普段の生活費が増えているのかを区別することで、次の見直しに役立つのです。
年に一度、残高と今後の支出予定を確認する
退職金の管理は、毎日残高を確認するよりも、時期を決めて家計全体を点検すると続けやすくなれます。
たとえば、年末や誕生日など、忘れにくい時期を年に一度の見直し日にしてみましょう。確認するのは、預貯金などの残高、この一年で使った金額、今後予定している支出です。
前年に立てた計画と比べて、どの項目で差が出たのかを見ます。修繕など予定していた支出で残高が減ったならば、それだけで計画に問題があるとは限りません。
一方、理由が分からないまま取り崩しが増えている場合には、日々の支出を確認します。食費や光熱費の上昇、契約したまま使っていないサービス、交際費の増加など、原因を具体的にすると対応を考えやすくなれます。
金融資産を保有している場合には、値動きによる増減と、生活費として使った金額を分けて整理しましょう。残高の変化だけを見ると、支出の実態を見誤ることがるのです。
見直した結果は短いメモに残し、翌年の確認にも使えるようにしておきます。
物価や健康、家族の状況が変わったら配分を調整する
年に一度の点検とは別に、暮らしが大きく変わったときにも見直しが必要です。再就職した仕事を辞めた、入院した、住み替えを考え始めた、などの変化があれば、以前の配分が今の生活に合うか確かめましょう。
物価が上がって生活費が増えた場合には、まず実際の支出額を把握します。値上がり分をすべて節約で埋めようとするのではなく、契約の見直しや支出の優先順位を考え、それでも必要な分は取り崩し計画に反映します。
健康状態が変われば、通院費や移動費、生活の支援に使うお金が増える場合もあります。近いうちに必要になる資金を確認して、予備資金や楽しむ予算の配分を調整しましょう。
予定していた旅行を近場の滞在に変えるなど、楽しみ方を工夫する選択肢もあります。夫婦のどちらかが亡くなった場合にも、収入と支出を改めて確認する必要があります。
生活費が単純に半分になるとは限りません。年金などの収入を確認し、残された人の暮らしに合わせて計画を立て直します。変化した事情に合わせることが、資金を長く役立てる基本です。
一人で抱え込まず、相談先と管理情報を整える
退職金の管理に迷ったときには、一人で結論を出そうとはせず、内容に合った相談先を利用しましょう。家計全体の整理、年金の確認、税金の扱い、金融商品の仕組みなど、知りたいことを分けると相談しやすくなります。
家計や資金計画については、ファイナンシャル・プランナーなどに相談する方法があります。その際は、相談料も確認しましょう。
提案を受けましたら、その理由と自分の家計への影響を説明してもらうことが大切です。また、自分で管理できなくなった場合に備えて、金融機関名、口座の用途、定期的な支払いなどを整理しておきます。
夫婦なら、お互いに必要な情報の保管場所を把握しておくと安心です。一人暮らしの場合には、いざというときの連絡先や相談先も併せて考えます。ただし、管理情報をまとめることと、暗証番号や認証コードを安易に共有することは別です。
大切な情報は安全に保管して、必要な手続きは金融機関などに確認します。口座を整理して、管理の手間を減らすことも、将来への備えになります。
退職金は、計画的に使えば残高が減っていくことも自然です。大切なのは、減った理由と今後の見通しを確認することです。取り崩し額を把握して、定期的に点検し、暮らしの変化に合わせて調整する。その習慣が、安心して使い続けるための支えになります。
まとめ 退職金は、これからの暮らしを支えるために守り、納得して使う
退職金は、長年働いてきた成果であるとともに、これからの暮らしを支える大切なお金です。受け取ったときには、安心する気持ちと、使ってしまうことへの不安が入り交じるかもしれません。
住宅ローンの返済、住まいの修繕、旅行、家族への援助など、使い道がいくつも浮かぶこともあるでしょう。後悔を減らすために、まず取り組みたいのは、退職金を含めた家計全体の確認です。
年金や再就職後の仕事の収入、今ある貯蓄、毎月の生活費、将来の大きな支出を整理すると、退職金にどのような役割を持たせられるかが見えてきます。口座にある金額と、自由に使える金額は同じではありません。
一方で、将来が心配だからと、すべてのお金を残すことだけに意識を向ける必要もありません。元気なうちに出かける旅行や、日々の張り合いになる趣味には、その時期に楽しむ価値があります。
必要な備えを確保したうえで予算を決めれば、使うたびに迷うことを減らせるでしょう。
この記事でお伝えしたポイントは、次の7つです。
- 退職金の見込額だけでなく、手取り額と受け取り時期を確認する。
- 年金・貯蓄・生活費を合わせて、定年退職直後と年金受給後の家計を分けて考える。
- 日々の生活資金と、病気・介護・住まいの変化に備える予備資金を先に確保する。
- 旅行や趣味にも予算をつけて、自分にとって大切な楽しみを位置づける。
- 預け先の保護範囲や商品の条件を確認し、運用や契約を急がない。
- ローンの返済や家族への援助などは、支出後の残高と毎月の負担まで考える。
- 取り崩し額を把握して、定期的な点検と暮らしの変化に応じた見直しを続ける。
退職金の配分には、誰にでも当てはまる正解はありません。同じ金額を受け取っても、年金収入、住居費、健康状態、家族構成、これから実現したいことによって、適した使い方は変わります。
他人の配分や運用方法をそのまま取り入れるよりも、自分の暮らしに必要な金額から考えることが大切です。また、退職金を受け取った直後に、すべての使い道を決めるべきではありません。
判断に迷う支出や、仕組みを理解できない金融商品は、いったん保留しても構いません。資料を持ち帰り、家族や相談先と確認する時間を設けることも、お金を守る行動の一つです。
計画を立てた後は、残高が減ったことだけで不安にならないようにしましょう。予定していた生活費や修繕費に使ったのであれば、お金が役割を果たしているとも考えられます。
確認したいのは、減った理由と、これからの支出を支えられるかどうかです。予定よりも取り崩しが増えた場合でも、早めに気づければ、支出や配分を調整しやすくなれるのです。
最初の一歩として、退職金の手取り見込額、毎月の収入と支出、数年以内に必要なまとまった費用を、一枚の紙に書き出してみてください。正確に分からない項目は、確認事項として残しておきます。
退職金を守ることと、人生を楽しむために使うことは、どちらも大切です。これからの暮らしを思い描きながら、残すお金と、使うお金に役割を持たせ、自分が納得できる計画を少しずつ整えていきましょう。
退職金を年金受給までの生活費に充てる場合は、何歳から年金を受け取り始めるかも一緒に考える必要があります。貯蓄を使って年金を待つ判断については、 JT78「年金を増やすために貯蓄を減らしてもよい?受給開始時期を決める老後の家計と暮らしの判断軸」で、家計と暮らしの両面から整理しています。
これからの暮らしを、自分らしく整えていきませんか?
老後のお金や暮らし、生きがいについて、一つずつ考えるヒントを無料のメルマガでお届けします。
無料登録メールアドレスだけで無料登録できます
いつでも解除できます
私自身も、転職や起業、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半とは、遅すぎるのではなく、これからの人生を整えていける時間がまだ充分にあります。あなたらしい歩み方を見つけるヒントになれば幸いです。