どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山です。さて、夜空の月や星が冴えわたる今日この頃ですが、元気でお過ごしでしょうか?^^
ところで、40代独身男性が経済的な安定を実現するための、実用的な節約と投資戦略をご紹介します。無駄遣いを減らし、健康的な生活習慣を築くことで、資産を効果的に形成しましょう。
将来の資金ニーズを理解し、戦略的な投資により安定した財政を築く方法を探ります。生活の質を維持しながら、資金を賢く管理することで、あなたの未来はより明るくなります。
それでは、早速見ていきましょう!
あなたが考慮しなくてはならない、これからのさまざまな要因とは?
あなたの未来の展望
これから、あなたが結婚して、子供も欲しいと希望する場合には、子どもの教育費が最もかかる時期に定年退職を迎えたり、住宅ローンの返済などで老後に苦労することも頭の隅に置いておきましょう。
しかし、今現在が健康で、これからの老化予防を含めて、定年退職後も仕事を続けていくということであれば、それは健康を考えれば一番得策かもしれません。
尚、場合によっては、独身のままで生活していくことも良いではありませんか。すばらしい女性とめぐり逢い、幸せな家庭を築けるのであれば最高ですが、そうでもないケースを考えるならば、独身の方が幸せだったということもあるからです。
しかし、独身のままであっても、健康であれば、贅沢はそれほどできなくても、生活していくだけの資金があって、多くの友人や没頭できる出費の少ない趣味などで、充実した生活を送ることは充分可能です。
つまり、結婚するしないは別にしても、健康で一定の資金が必要なのはまぎれもない事実でしょう。それだけにとどまらず、ライフイベントは目白押しなのです。
マイホームの購入か、実家住まいであれば建て替え(リフォーム)、親御さんの介護や施設入居の検討、親御さんの施設入居のための資金調達の手段としての実家売却の検討、状況により改葬(先祖代々の墓などの引っ越しや処分)、あなた自身の老後の準備など、たくさんあります。
親の介護の必要性
そして、親御さんの介護については、あなたが間もなく直面する問題でもあり、事前の検討をおすすめします。急な施設入居などはできませんので、まだ親御さんが健康なうちから、打ち合わせをすることが極めて重要です。
特に、介護が必要になった場合の男性は、自宅での介護を希望される比率が高いのですが、逆に女性の場合には、施設入居を希望される比率が高いのです。この差は大きいので、特に、あなたのお母様に介護が必要になってくる場合には注意が必要なのです。
つまり、あなたのお母様が介護を必要とすることになった場合には、施設入居を前提として、早くから探し始めることが必要になる可能性が高まるということです。お父様の場合には、自宅での介護に適したリフォームを検討し始めるタイミングであるともいえます。
そこで、現在の親御さんの様子を見ながら、どこへ相談に行ったらよいのかの確認や、費用がどれくらい必要になるかなど、場合によっては早目にあなたの地元の自治体や地域包括支援センターなどへ、相談をおこなっておいた方が安心です。
自営業・フリーランスは年金受給額を再考する必要性あり
サラリーマン以外の、自営業やフリーランスの40代独身男性は年金受給金額が低いケースが多いので、計画的行動がない場合には、不足を補う手段が無いと苦しい老後を迎える可能性が高まります。
しかし、働き続けることを前提にしていれば、ある程度生活にめどが立つものと思われます。そのような際でも、自営業やフリーランスの40代独身男性の場合には、「定年年齢」がないので、長く働くことを視野に入れておくことで、焦る気持ちを抑えられます。
未来のための資金計画:必要な項目を見極める
浪費は後悔の元凶
あなたは現在、後輩や部下達へおごってあげていい格好をしたり、たまに外出すると大して欲しくもない服や趣味の品などを、金額をあまり気にせずに買い求めたりしていませんか?
そして、高級料理店などで食事をして憂さを晴らしてみたり、そのような無駄遣いをしているのではないでしょうか。遊興費・交際費は無駄のかたまりです。また、自宅や職場に生命保険のセールスレディ―が訪れ、勧められるまま加入した生命保険も無駄です。
なぜなら、独身ならば死亡保障でカバーしなければならない家族はいないので必要ありませんし、医療保険は蓄財で対応したり、高額療養費を活用すれば大きな出費もなく完了できるからです。
参考:高額療養費制度を利用される皆さまへ |厚生労働省 (mhlw.go.jp)
未来に資金が必要になる項目を検討
あなたは、この先結婚を希望されていますか?または独身を通されますか?必ずしも性格がぴったり合う相手でもなく、世間体や親の目などを気にしたり、ただ寂しいからといって、結婚に焦ることはありません。
そのような動機では、あなたも、お相手の人も不幸になります。2人でいる方が、より一層孤独を感じることだってあります。また、夫婦仲がうまくいかなくなってしまえば、いずれ離婚することになってしまいますので、費用と時間と体力が消耗してしまいます。
将来の資金需要を計算しておく必要性
あなたは、そろそろ将来の資金需要を考え始めなければなりません。特に結婚するのであれば、なおさら蓄財がある程度必要です。
まして、子どもを1人でも欲しいとお考えなのでしたらば、特にお金の件については、お子さんの幸せのために、早い段階から事前にシミュレーションしておく必要があります。
住居は将来的に「担保」として資金調達に活用できる
そして、良い人に巡り逢えれば結婚するし、巡り逢えなければ無理な結婚はしないと割り切れれば、戸建住宅やマンションの購入費用の頭金に振り向けることを考えましょう。住宅を持っていれば万一将来的に資金が必要な時、「担保」として資金を借りることもできます。
場合によっては、自宅を担保にして、老後の資金調達にリバースモゲージやリースバックを活用できます。そのためにも、地理的に比較的利便性の良い場所で物件を選ぶとか、マンションの場合には、換金性の高い(売買しやすい)物件にしましょう。
郊外に安い戸建て物件を見つけても、将来的に販売しにくい物件では換金性が低く、困ることになってしまう可能性があるからです。
具体的行動をすべき時期の到来:今ここで気づいて行動を起こすことが重要
もう先々の心配に対して、見ないふりをするのはやめましょう。ここで、しっかりとお金と向き合わなければ、あなたはこの先後悔する可能性が高まります。
まず第一に、目標を持つことから始めるべきです。まずは、結婚すると仮定して、資金をためていくことを考えて行きましょう。
良い縁にめぐり合うことが無いようならば、無理をして結婚に執着せず、その資金を自身の住宅資金として活用することに切り替えましょう。
予想外の出費への対策:緊急資金の重要性
未来の資金計画では、予想外の出費にも備える必要があります。これには、家電製品の買い替え、医療費、車の修理、家のメンテナンスなどが含まれることが多いものです。緊急資金は、不測の事態に直面した際の安全網として機能します。
健康と財布に優しい生活習慣
栄養バランスと経済効率の両立
健康的な食生活は、体だけでなく財布にも優しいことが多いものです。コストパフォーマンスの高い食材の選び方や、健康的で経済的な食事計画の立て方が重要です。バランスの取れた食事は、将来の医療費削減にもつながります。
また、季節に合わせた食材の選び方や、大量購入時の保存方法など、食材の利用方法も検討に値するでしょう。
尚、スーパーの特売などで、たまたま大量に買い込んできた食材に、幅広いレシピの提案をしてくれるアプリがありますし、また、全国のスーパーのチラシを入手することもできます。興味のある人は、この先に掲載の「40代男性の節約にはアプリが便利!」を参照してください。
運動習慣の経済的利点
定期的な運動は、健康の維持に不可欠ですが、ジムに通うことが必ずしも必要ではありません。自宅や近所でできる無料または低コストの運動方法を考えてみましょう。
ウォーキング、ランニング、自宅でのヨガや自重筋トレなど、初期投資が少なくても効果的な運動方法はいくらでもあります。運動することで、疾病予防に効果があり、長期的な医療費の節約にも繋がります。
尚、自治体で運営している「温水プール」や「ジム」を利用する手段もあります。この場合には、廉価な費用で利用できます。あなたの自宅周辺も探してみましょう。
参考:自重トレーニングメニュー18選|自宅&器具なしでできる毎日の筋トレを大公開 | Smartlogボディメイク
ストレス管理と財政効果
ストレスは健康に悪影響を及ぼすだけでなく、金銭の浪費につながることがあります。ストレスを効果的に管理する方法として、リラクゼーションテクニック、趣味の時間の確保、適切な休息の取り方などがあります。
これらの活動は、心身の健康を促進し、衝動買いや不健康な食生活を防ぐことに役立ちます。自宅でできる趣味に没頭することは、合間に自炊や家事も消化できて理想的です。
関連記事:40代独身男性が趣味を持つべき5つの理由: 健康と幸福を追求するための趣味ガイド!
独身男性の単身世帯によるリスクとは
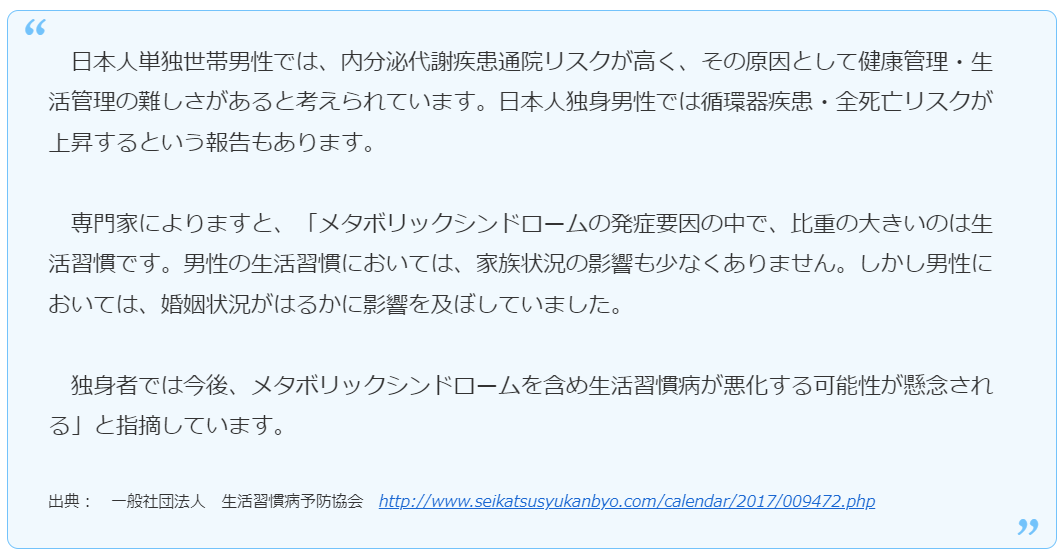
男性メタボ発症には生活習慣以上に婚姻状況が影響とは?
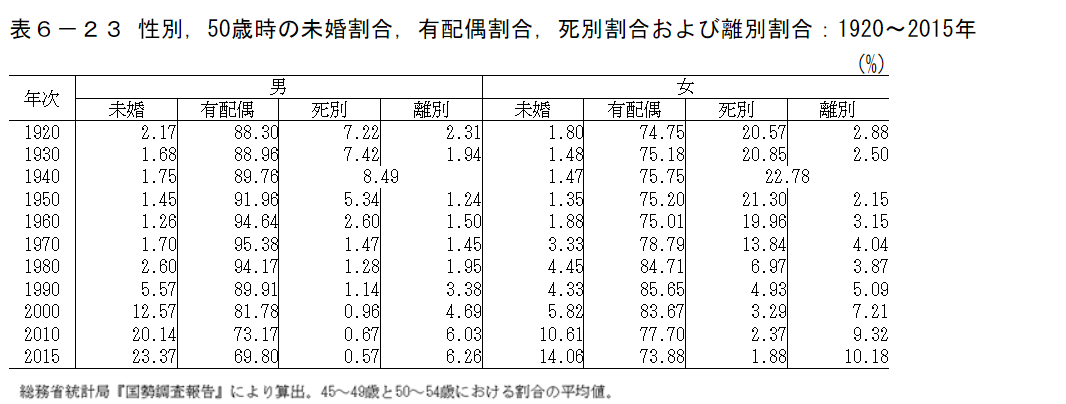
国勢調査によると、50歳まで一度も結婚をしたことがない人の割合を示す「生涯未婚率」は、2015年は男性で23.37%、女性で14.06%に上ります。厚生労働白書によると、40歳では5年後結婚率が1%未満と推定されています。
関連記事:独身男性寿命なぜ短い?その理由と対策とは!
生活コストの削減:実用的な節約術
根底から生活を変える行動とは
あなたは、現在の住まいで継続して生活するとなると、今ここで思い切って未来のために生活を変化させて節約と投資を実行する場合には、難しさを感じませんか?いっそのこと、住環境から変えてしまうのも一つの方法です。
そこで、その場合には、断捨離もおこなって身軽になり、郊外のコンパクトで安い住居を探しましょう。資産形成を目的に引っ越しをするならば、思い切って次の項目以降についても併せておこないましょう。
尚、この場合の住環境を変える際に、収入の少ない人は、都営住宅・区営住宅・県営住宅・市営住宅・府営住宅などの、住居費が安く抑えられるところへの引っ越しをおすすめします。ただし、抽選に通らなくてはなりませんし、収入によっては入居できない場合もあります。
自家用車・バイクを手放す
原付などを含めて、使用頻度の高い足として使っている物は別とします。
自家用車はローンを計算に含めなくても、駐車場代・燃料代・車検・保険・税金・維持費(オイル交換・タイヤ交換等)を合計して、ならしてみると1ヶ月でざっと4~5万円以上かかっている計算になるはずです。
通勤などで使う場合は別として、平日はいつも駐車場に置いてある場合には、即座に処分しましょう。たまに使う場合はレンタカーで充分です。
外食費を減らす
後輩におごらない。もういい格好をするのはやめましょう。また、夕食は安いところに変更して、回数も減らしましょう。夕食と同時に飲酒をする人は、自宅で自炊と家飲みに変更しましょう。
肝心なことは、自宅で自炊をする一方で、ストレッチなども取り入れることです。規則正しい生活も構築できます。
場合によっては、あなたの日々の通勤時間の合計に、1時間多く歩くことを入れられれば、夜は「心地よい疲れ」から早く眠れるようになれます。
自炊する
夜早く眠りについた分だけ朝は早く起きましょう。朝食をしっかり食べる、昼食用の弁当も作る、早い時間から仕事にとりかかり、夜は早く仕事を終わらせて帰宅して自炊する。
この自炊によるバランスを考えた食事が、あなたの健康を増進してくれます。献立などについては、難しいものではなくても充分なレシピがたくさんあります。
参考:みんなの「男 一人暮らし」レシピが255品 – クックパッド (cookpad.com)
被服費を減らす
今ある服を全部確認して再度組み合わせて着回す。昔に買っていながらロクに着ていない服などを改めて見直して使い、これ以上の無駄な買い物はやめましょう。
どうしても、新たな服が必要な場合には、「流行に左右されない」トラッドな服を選ぶことが重要なポイントです。
自分自身に言い聞かせる
「未来に備えて住環境を変えたのだから、生活のすべてが変わって不便な点があっても仕方がない」と自分に言い聞かせるのです。住環境を変えられないと、こう思うこともできないでしょう。
節約と投資は同時進行させるべきもの
今やあなたは、一人で働いている場合ではありません。投資は、あなたとお金君との二人三脚です。 しかし、筆者はあなたが大きな勝負にでるのは反対です。
投資はギャンブルではありませんし、あなたの年齢を考えても、リスクの少ない運用方法を考えるべきです。そこで、おすすめは手堅いポートフォリオの投資信託などです。
尚、年金繰り下げ受給の繰下げ請求と増額率については、下記URLからご確認ください。これは、健康を維持できる自信のある方ならば、確実にできる資産運用です!
ここで肝心なことは、たとえ1年繰り下げした場合であっても、下表のように8.4%増えるということであり、その増額した受給額を生涯受け取れるのです。
今どき、銀行や郵便局は論外ですが、投資信託であっても、確実に年に8.4%の利回りを保証したファンドなどありはしません。短い期間であっても繰り下げも検討すべきでしょう。
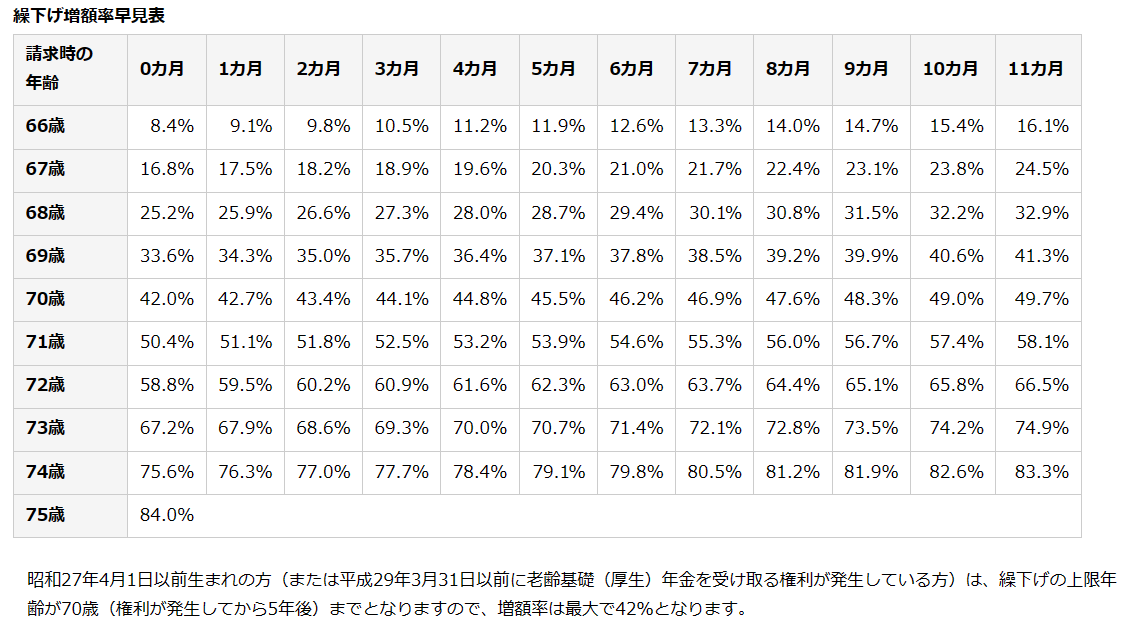
参考:日本年金機構

結婚と財務計画:将来への準備
結婚前の財政計画:共有のビジョンの構築
結婚を控えたカップルにとって、共有の財政目標を設定することは重要です。結婚前に話し合うべき財政の話題や、共同の財政目標をどのように設定し、それに向けてどのように計画を立てるかについて検討することは重要です。
また、個々の財政状況を正直に共有し、将来的な目標に向けてお互いの理解を深める方法についても話し合うべきでしょう。このことは、生活していくうえで一番重要なことであり、女性から見れば「結婚生活の骨格」だからです。
このような現実的な部分で、しっかりとした考え方を説明できる男性は、女性から見て「頼もしい男性」であり、「生涯の伴侶としてふさわしいお相手」に映るはずです。
結婚後の予算管理:効果的な家計簿の使い方
結婚後の生活では、共同の予算管理がキーとなります。家計簿の作成と管理、収入と支出の追跡、そして、節約のための戦略について共通の認識を育むことは、長い年月の夫婦生活では重要なことです。
さらに、変動する家計に対応するための柔軟な予算計画の立て方や、予算を守るための具体的で、実践的な行動が求められます。家計簿及び、買ってきた食材をもとにしたレシピの提案や、日本全国のスーパーのチラシなどは、次の関連記事を参照してください。
関連記事:40代男性の節約にはアプリが便利!
大きな支出への準備:住宅購入と子育てコスト
そして、結婚した場合の生活では、住宅の購入や子育てなど、大きな支出も待っています。住宅ローンの選択、子育てにかかる費用の見積もり、そしてこれらの大きな財政的責任に備えるための戦略は不可欠です。
長期的な財務計画の重要性を認識して、ライフプランに予算を対比させる必要もあるでしょう。その場合には、ライフプランニングの諸表を活用することが早道です。次のURLから無料で入手して活用できます。
参考:便利ツールで家計をチェック | 日本FP協会 (jafp.or.jp)
緊急資金と保険の役割
結婚と共に、緊急資金と保険の重要性も増します。緊急時の資金確保のための貯蓄計画や、生命保険、健康保険、そして教育保険など、カップルに適した保険商品の選び方は、未来の不測の事態に備える上で役立ちます。
投資の基本:長期・分散・積み立ての重要性
長期投資のメリットと戦略
長期投資は、時間を味方につけることで市場の変動から恩恵を受けることができます。時間の経過とともに複利が働くことや、短期的な市場の変動に惑わされない精神的な強さが必要です。
分散投資の利点とアプローチ
分散投資は、リスクを減らし、ポートフォリオの安定を図るための重要な戦略です。異なる資産クラス(種類)や地域、産業に投資することで、一部の市場が低迷しても他の部分でバランスを取ることができます。
それには、効果的な分散投資の方法と、それを実現するための具体的なツールが必用であり、また、分散投資が持つ心理的な利点、すなわち市場の変動に対する耐性を構築できます。
積み立て投資の戦略とその重要性
積み立て投資は、一定額を定期的に投資することで、市場タイミングのリスクを減らし、長期的な資産形成を目指す戦略です。特に、ドルコスト平均法(※)とその利点とは、定期的な投資が市場の高低にかかわらず安定した資産形成に貢献します。
つまり、投資信託などでの毎月の積み立て投資では、市況が高騰しているときにはたくさん買えなくても、市況が低迷しているときにはたくさん買えるので、長期で運用した際には「相場の底」まで、意図せずとも追いかけていくことができます。
また、買う際のタイミングを計る必要もなく、銘柄を具体的に選定する必要もないので、一喜一憂することもなく落ち着いて運用できます。
※ ドル・コスト平均法とは、価格が変動する金融商品を定期的に定額で積み立てる手法です。 定額なので対象の金融商品価格が高い時には少ししか買えませんが、買い安い時にはたくさん買えます。 積み立て期間を長くするほど購入価格は平均化されリスクに強い投資が可能となります。
投資計画の再考と調整
投資は一度計画を立てたら終わりではありません。市場の変動、個人の財務状況の変化、ライフステージの移行など、さまざまな要因に応じて投資計画を見直し、適宜調整することが重要です。
定期的なポートフォリオの再考と再調整の必要性、そして投資目標やリスク許容度の変化に対応する方法について考えるべきです。
資産形成の参考例
蓄財計画の一例
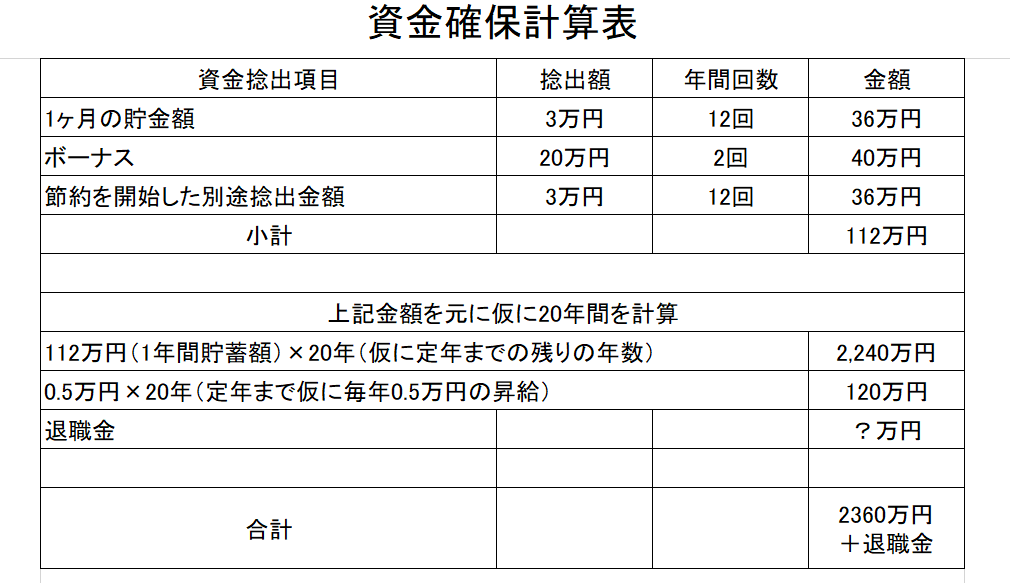
今あなたが仮に40歳として、定年退職まであと20年とした場合で、ざっくりと計算してみましょう。おすすめは、1ヶ月に3万円の蓄財から始めることです。これだけで、60才の時点で720万円になります。ボーナスも1回分で20万円を年2回蓄財して、20年間とすすると、800万円です。
また、独身男性の特徴は使途不明金が多いことです。ムダ遣いの元凶の使途不明金を無くすと同時に節約を1ヶ月に3万円削減できたとして、それも全部蓄財に回したとすると、60才の時点で720万円になります。
これ以外に、昇給分はすべて蓄財に回しましょう。年間の昇給を5000円だとすると、それも全部この先で蓄財に回していくとすれば、これを20年間継続したとして120万円になります。それ以外にも退職金が入りますが、これはさまざまなので空欄にしておきます。
投資は長期・分散・積み立てで行いましょう
ここで大切なことは、目減りしてしまうので銀行や郵便局には貯蓄をせずに、長期・分散・積み立てで投資をおこなうということです。投資信託がおすすめですが、リスクを抑えたポートフォリオを組みましょう。
長期・分散・積み立てで投資をおこなった場合には、複利によるメリットを享受できますので「雪だるま式に資産が増加」していきます。
上の表は、あくまでも確保できる資金を書き出しただけですが、貯蓄ではなく投資に充てていくことをおすすめしていますので、将来的にはもっと資産形成は進んでいくことになります。
尚、リスクは付いてきますので、自己責任で取り組みましょう。また、あなたが毎月々の積み立て投資をおこない、仮に通期8%で運用できた場合には、約15.75年で、投資した金額が倍になります(8%で運用した場合:126÷8=15.75 約15.75年)。
参考:資産が2倍になる期間が瞬時に計算できる「72の法則」と「126の法則」 | 東証マネ部! (money-bu-jpx.com)
関連記事:20歳代~60歳代にオススメな各年代別アセットアロケーションとポートフォリオとは!
お金が貯まる秘訣とは?
今までの常識では、貯蓄をする場合には、貯蓄をする専用の別銀行の口座を開設して、キャッシュカードは作らないこと。そして、給料が振り込まれたら、すぐに貯蓄するための別銀行へ資金を移動してしまい、残ったお金で次回の給料日まで生活をするというものでした。
これが、以前は銀行や郵便局に預けていた場合の戦略でしたが、しかし、現在の利子率と物価の急激な上昇を見れば察しがつくように、現在は銀行や郵便局に預けてはいけないのです。目減りしてしまうからです。
つまり、毎月貯蓄をするように、長期・分散・積み立てで投資をすることがおすすめなのです。投資信託などで積み立てNISAも活用すれば、さらに税制面で有利に展開できます。新NISAの内容については、下記の関連記事を参照してください。
尚、その際には、あなたは40代なのでミドルリスク・ミドルリターンでの運用を心がけましょう。そして、リターンが多くない分だけ、運用では手数料を少なくした「ノーロード」、「インデックスファンド」で、収益の減少を抑えましょう。
関連記事:40代独身男性の結婚と未来設計:貧乏女子との幸せな生活を築くためのガイド
まとめ
今回のテーマである、「2024年版:40代独身男性が知るべき節約の秘訣とその重要性とは?」では、あなたが定年までの残りの期間にどれほど節約と投資ができるかにかかっていますが、今現在蓄財が少ない場合であっても、気づいたあなたはラッキーです。
ハッキリと現時点からでも、行動を起こしましょう。目標を立てて、節制・規則正しい生活・適度な運動・節約・投資によって、生活を変更できればよいのですから。
また、不確定要素としての「結婚」や「親御さんの介護」なども含めて検討する必要があります。あなたの今後の人生の展望上、抜け落ちてはならない事柄を再度よく考えてみましょう。
中高年の独身男性が、結婚をあきらめる理由のトップは経済的に余裕がないことと言われていますが、まずは、最初の到達すべき目標に結婚を据えて蓄財に励むのもいいですね。
でも、焦りは禁物です。結婚は、良いお相手と巡り逢えばするし、そうでない場合には自宅購入に振り向けるといったように、ゆったりと構えて臨機応変な姿勢で臨みましょう。
社会情勢は、定年年齢が60歳から65歳どころか70歳をうかがう状態になっていますが、あなたには、たくさん稼げる時間が充分ありますか?現在の生活をこのまま続けていくと、気がつけば貯蓄も少ないまま、あっという間に定年が近づいてくる可能性もあります。
そこで、現在のあなたの浪費に染まった生活も、もうそろそろ終わりにしましょう。あなたがもし結婚したいと考えていたり、結婚しなくてもマイホームの購入を希望されているのでしたら、なおさらです。
そして、結婚を考えている人の場合は、結婚後に子供ができたとして、その子供の一番お金のかかる時期に、あなたが支援できるだけの資産形成ができているかどうかが問題です。そこは深く考えておく必要があります。
しかし、ご安心ください。あなたが定年退職まであとどれくらいの時間があるかわかりませんが、いまここで、改めて節約と投資を同時進行していくことができれば、まだ何とかできるはずです。^^
また、定年退職まであまり時間がないという人でも心配はいりません。この場合には、定年退職後も働き続けていくことの覚悟さえすればよいのですから。
そのためには、節約・投資・節制・規則正しい生活・適度な運動によって、健康を維持できればよいですし、この場合には、スキルアップや副業・独立起業も考えましょう。
ではまた!あなたの未来を応援しています。