どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
ところで突然ですが、昔と比較すると、最近は世界中で寿命が延びてきているようですね。昔は60歳といえば「還暦の祝い」をしたものですが、現代の60歳の方々は皆さん若いのです。最近ではそんなことから、還暦の祝いをするなどの話は聞きませんよね。^^
今回の、独身男性寿命なぜ短い?その理由と対策とは!では、具体的な内容を見ていきますが、ショッキングなデータで驚かれることでしょう。ただし、あくまでもデータ上のことなので、あなたの寿命がそっくりそれに当てはまるわけではありません。
ただ、大きなデータが指し示している結果なので、あくまでも参考にしながら、あなたの今後の人生をどう生きていくか、よく考える時期にさしかかっているのは事実ではないでしょうか。
しかし、ご安心ください。あなたが、強い決意と気力をもって臨むことができれば解決の方向へ向かえます。それは、記事の中で順を追って説明していきますが、すべてはあなた次第なのです。今からならば、変えられますよ!
関連記事:独身男性寿命なぜ短い?独身のままでも長生きできる方法とは!
さあ、早速見ていきましょう!
WHO発表の世界の平均寿命
WHOが発表した2021年版の世界保健統計(World Health Statistics)によると、平均寿命が最も長い国は日本の84.3歳で、 2位はスイスで83.4歳なので、日本とは約1歳の差があります。
平均寿命が80歳を超えている国は31カ国で、 ランキング上位はヨーロッパの国が多く、アジアでは日本の他、シンガポールと韓国が上位にランクインしています。
尚、男女別では、男性はスイスが81.8歳、女性は日本が86.9歳でそれぞれ1位となっており、 日本の女性は2位の韓国に0.8歳差をつけています。 日本の男性は81.5歳で2位となっています。
参考:WHO 世界保健統計2021年版に掲載されている平均寿命統計より
日本の平均寿命(厚生労働省)
一方、我が国日本では、厚生労働省が2021年7月30日に発表した令和2年簡易生命表によると、2020(令和2)年の日本人の平均寿命は、昨年より男性は+0.23歳の81.64歳、女性は+0.29歳の87.74歳となり、ともに過去最高を更新しました。
参考:令和2年簡易生命表の概況|厚生労働省 (mhlw.go.jp)
独身男性の平均寿命中央値は66歳!?
独身男性の寿命は、中央値で66歳前後というかなり厳しい結果となっています。つまり、未婚男性の半分くらいの方は66歳くらいで亡くなってしまうという悲しい現実です。年金をしっかりもらう前に亡くなってしまうということになります。
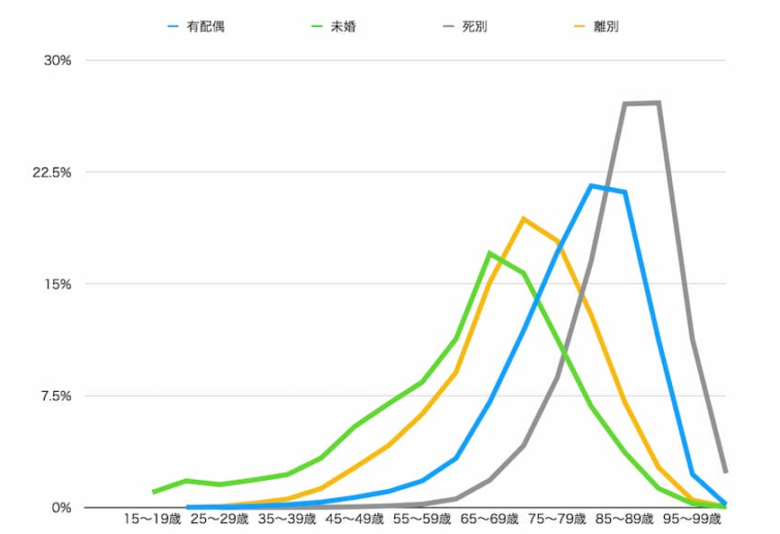
まずは男性の婚姻の有無による死亡年齢の差を見てみましょう。下記は婚姻の有無での死亡年齢を層別で表したグラフです。
※平均値、中央値、最頻値の違いとは、平均値は値を全部足してその数で割ったもの、中央値は全部並べて真ん中の値。最頻値は最もよく出てくる値です。
<男性は婚姻の有無で寿命が大きく異なっている>
未婚男性(一度も結婚していない独身男性)の死亡年齢のピーク(最頻値)、中央値(ちょうど真ん中)とも65歳から69歳となっています。実際の数字としては未婚男性全体の17.03%がこの年齢区分で亡くなっています。
(1) 未婚男性は最も死亡年齢のピークが若い60歳〜64歳:11.32% 累計43.88%
65歳〜69歳:17.03% 累計60.91%
70歳〜74歳:15.72% 累計76.63%
その前に亡くなった方を合わせて65歳から69歳までの年齢区分までに60.9%が亡くなっている計算となります。つまり、データ上、半分以上の未婚男性はそれまでに亡くなっていることになります。
(2) 離別も死亡年齢のピークが若い
次に結婚はしたけど離別(離婚)した独身男性のデータです。こちらは死亡年齢のピークは70歳から74歳となっています。未婚男性よりはあとになっていますが、少し早めの寿命です。実際の数字としては未婚男性全体の19.35%がこの年齢区分で亡くなっています。
60歳〜64歳:9.08% 累計24.34%
65歳〜69歳:15.12% 累計39.55%
70歳〜74歳:19.35% 累計58.90%
75歳〜79歳:17.88% 累計76.78%
その前に亡くなった方を合わせてみると70歳から74歳までの年齢区分までに58.9%が亡くなっている計算となります。
(3) 有配偶者の死亡年齢ピーク
対して有配偶者の死亡年齢ピークは80歳〜84歳とかなり長くなっています。
65歳〜69歳:7.09% 累計14.63%
70歳〜74歳:11.87% 累計26.50%
75歳〜79歳:17.12% 累計43.62%
80歳〜84歳:21.58% 累計65.20%
85歳〜89歳:21.15% 累計86.35%
未婚男性がなくなる年齢として最も多い65歳から69歳までを比較すると14.63%しか亡くならないという結果になっています。かなり大きな差がありますね。
(4) 死別の死亡年齢ピーク
最も死亡年齢のピークがあとになっているのは結婚はしたけど死別した独身男性です。
75歳〜79歳:8.73% 累計15.72%
80歳〜84歳:16.50% 累計32.22%85歳〜89歳:27.07% 累計59.29%
90歳〜94歳:27.14% 累計86.43%
中央値は85歳〜89歳。
最も多い(最頻値)は90歳〜94歳とかなり遅くなっていますね。
これは集計上の問題で、有配偶者の中で先に配偶者が亡くなった方だけの集計となりますのでどうしても遅くなる形となります。どちらにしても、未婚男性(独身男性)は有配偶者と比べてはかなり寿命が短いというデータになります。
出典:未婚男性は66歳前後が寿命の中央値。老後に必要なお金は配偶者の有無で大きく変わる。│お金に生きる (ideco-ipo-nisa.com) 人口動態調査 15歳以上の死亡数、年齢・性・配偶関係別(2019年調査)を元にお金に生きるでグラフ作成
独身男性の寿命を延ばす対策とは?
結婚している人の生活と独身者の生活との比較では、独身生活の場合には細かい日常の体調管理は難しく、食生活の管理・睡眠時間の確保・運動量の捻出・休日の充実・飲酒の抑制・プライベートな時間の有効化などの点で、バランスを取るのは厳しいでしょう。
そこでまず、あなたは何はともあれ、次の順序で生活の再構成を検討してみませんか?ただし、根本的に効果を生み出すことはできますが、ここで生活を大きく変えるためには、大きな決断力と気力と根性が必要です!
それでは見ていきますか?関心のない方は、読み飛ばしてください。ただし、これほどあなたの今後の人生を大きく変えるきっかけとなる提案はあまりないはずです!そして、あなたの人生を変えられるのは、当然あなた自身なのです!
(1) ある日を境に、できるだけ定時(6:00とか)に退勤して、いつも使う駅よりも1駅手前の駅で降りて、30分くらいをめどに歩いて帰る(日常に往復1時間多く歩く時間を作るということです)。
(2) 帰宅途中で、今晩と明日の朝食及び昼食のためのバランスの取れた食材を買って帰る。カップラーメンやコンビニ弁当はやめる。野菜は複数種類を3食に必ず組み込んで摂る。
(3) 帰宅後には、本日の晩御飯の下準備をして、明日の朝食と昼食を簡単でも準備する。晩御飯は腹八分目の量を食べ、本日は10:00をめどに就寝する。
(4) 翌朝は、今までよりも2時間早く起きて朝食を摂り、昼用の弁当も持って、いつもよりも2時間近く早く家を出て会社に向かう。それによって、通勤時間を変えることでラッシュから解放され、今までの出勤時の疲労から解放される。
(5) 会社では、かかってくる電話もないので、打ち合わせ及び当月や今週の全体スケジュールの進捗確認・修整をすると同時に、今日のスケジュールの再確認などを手短に行って、いつもよりも早く本格的な仕事に入る(間違ってもネットサーフィンなどはしない)。外回りの人は、始業時間を待たずに出かける。朝礼のある場合はその直後に出かける。
(6) 昼食は、持参した食事を摂り、短時間の休憩を取って、今日も早く退勤できるように休憩時間終了を待たずに仕事に入る。外回りの人は、11:30くらいには食事を摂り終えて、昼時間は移動に充てると仕事の効率を高められる。
(7) 今日の処理と明日以降の準備を完了させて、できる限り定時(6:00とか)に退勤する。本日の終了時間は事前に決めておくことが重要です。周りが帰らないから、何となくいるのはもう終わりにしよう。
例えば、こんな生活が毎日できれば、平日であっても退勤後に、婚活やスキルアップ及び趣味などに活かすことができます。時間を捻出できることによって、あなたは積極的に人生を変えていくことができるようになります。
そんな生活ができりゃ苦労しないぜ!なんて思っているでしょう?しかし、時間の経過は決して取り戻せません。あなたは今現在を充実させることが未来に対して、どれだけ大切かを再度充分に考えてみましょう。
捻出できた時間をスキルアップのために充てると考えてみた場合には、現職での昇進のチャンスに活かせるとか、独立起業や転職及び副業のためのスキル取得であれば、大きくあなたが飛躍できるチャンスをつかむことが可能になるのです。
あなたにまず必要なのは「打ち込める趣味」を見つけることです!
充実した生活の基盤は趣味を持つことだった
そして、まず最初にあなたに必要なのは、打ち込める趣味を見つけることです。実は私も36歳まで、休日などは時間を持て余していて、毎日が変化のない生活でうんざりしていましたので、あなたの今の心境がよくわかります。^^
私の場合に最も改善が必要だったのは、腰が重くなっていたことでしたが、あなたはどうですか?何か新しいことをする気力がないというか、かったるいとか・おっくうであるとか、婚活でさえも考えているだけで実行するまでいかずに、足踏みしてしまうようなことはありませんか?
打ち込める趣味を見つけて、平日も休日も没頭できれば、見つけた趣味でプロになることもできます。私は絵画に出会い、没頭というかのめり込んで、3年半で個展の開催までたどりつけました。あなたも、打ち込める趣味を見つけられれば一定の目標に到達できるのではありませんか?
没頭できる趣味を持つと浪費がなくなります
趣味に没頭できるメリットは、充実した平日と休日を送れることや浪費をなくせるので、その分を投資に充てることができることです。この大きな作用は、資金面でもあなたの婚活やその後の結婚生活および老後に寄与してくれます。
また生活を2時間早めて、通勤に行き帰り合計で約1時間多く歩くことを取り入れることで、体力を向上させられると同時に、夜もぐっすり眠れるのでメリハリのある仕事との向き合い方が、あなたの昇進や昇給に結びついて、驚くほどの効果を上げることも可能です。
すべてはあなたの取り組み方次第です。いまここで生活を変えられるか変えられないかで、あなたの人生は大きく変わってきます。
独身男性が結婚をあきらめてしまう最大の理由は、資金面で不安があることだそうですが、浪費をなくすことができれば、投資によって婚活も可能になります。また、たくさんの収入がない方でも、婚活相手にやり繰り上手な「生活力のある女性」を得られれば解決できるのではありませんか?
ミドルリスク・ミドルリターンとは?
投資には、ハイリスク・ハイリターン、ミドルリスク・ミドルリターン、ローリスク・ローリターンのように、価格の振れ幅に応じたリターンに期待がもてます。ローリスク・ハイリターンなどというものはありません。
40歳前後の独身男性のあなたの年齢からは、大きな賭けに出てしまうと、失敗した場合には取り返しがつきにくい状態になってしまいますので、あなたの投資スタンスはあくまでもミドルリスク・ミドルリターンにすべきです。
あなたのお好みのリスク許容度での投資とは
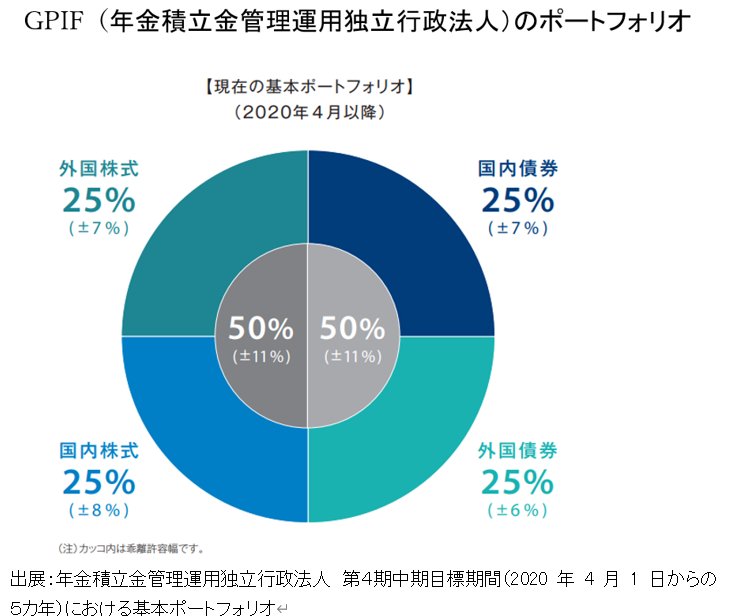
ミドルリスク・ミドルリターンのスタンスで、例えばGPIF(年金積立金管理運用独立行政法人)のポートフォリオを参考にして、投資信託を手がけることも手段の一つです。
債券の割合を増やしていけば、リスク幅を減少していくこともできます。もちろんリターンもそれに比例して少なくなりますが…。
ご希望のリスク許容度に応じたポートフォリオは、前述のように債券の割合を例えば40~50%などのように高めることによって、ミドルリスク・ミドルリターンを実現できます。
手数料の安いファンドの選択を忘れずに行いましょう
尚、投資信託に取り組む場合には、できるだけ手数料の安い証券会社を選ぶことが必要ですし、ノーロードファンドのように、購入時の手数料が無料となる投資信託を探しましょう(一般的な投資信託の購入時には最大3%ほどの手数料がかかります)。
また、運用者が独自の経験やノウハウを用いて運用を行うアクティブ運用と、自動的に売買をするインデックスファンドに分かれるのですが、インデックスファンドの方が手数料は安いです。
ミドルリスク・ミドルリターンで投資信託に取り組んでも、例えばたくさん手数料をとられてしまうようでは、収益が希薄になってしまいます。ミドルリスク・ミドルリターンのスタンスであれば、できるだけ手数料が安くなるような設定が必要になってくるのです。
つまり、ノーロード、インデックスファンド、ミドルリスク・ミドルリターンで、あなたの望むリスクとリターンの割合を決めて取り組んでみましょう。
健康ならば必ず達成できる年金マジック! なんとびっくりノーリスクハイリターンとは?
貯蓄が少なくて老後に対して不安を持っている人は、健康な人であれば「年金の繰り下げ受給」によって年金額に割り増しを付加することもできます。最大で、あなたの年金受給額を42%増額することも可能です。
尚、年金受給年齢を70歳からの受給に繰り下げして42%増やさなくても、例えば1年延ばしの受給であっても8.1~16.1%増えるのです。次の表を元に、柔軟に考えてみましょう。
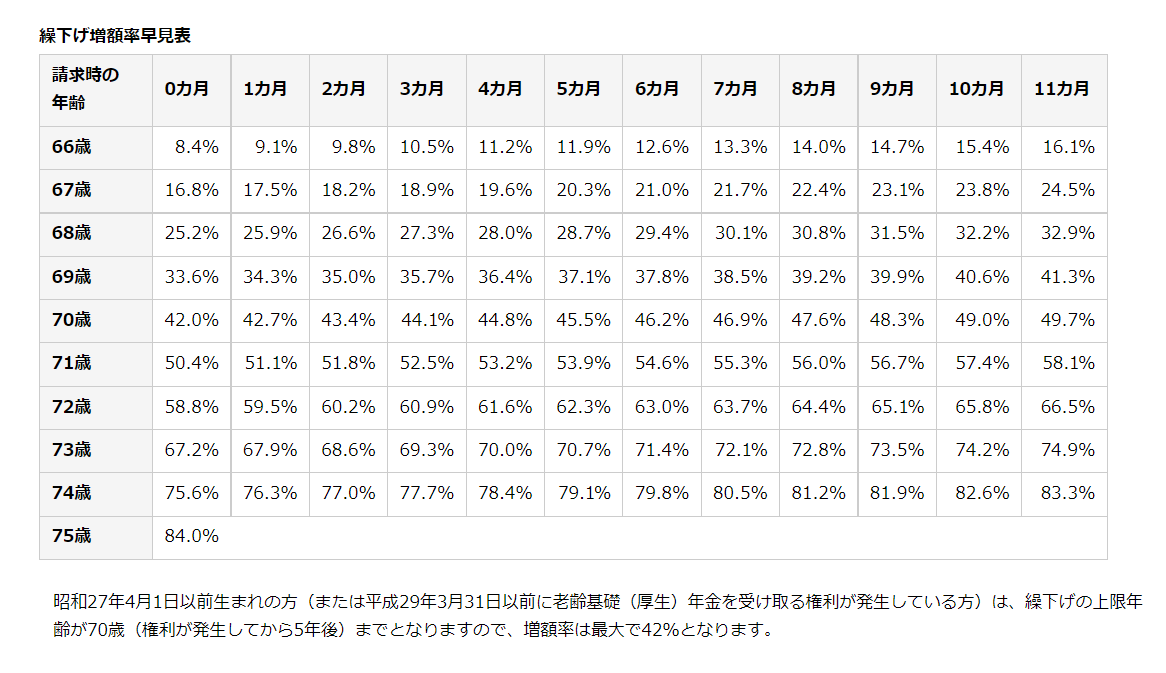
<繰下げ加算額>
繰下げ加算額は、原則、65歳時点の老齢厚生年金額を基準として、支給の繰下げの申出をした時期に応じて計算されます。
繰下げ加算額=(繰下げ対象額+経過的加算額)×増額率
繰下げ対象額は、原則、65歳時点の老齢厚生年金額ですが、65歳以後に被保険者であった方の場合はその被保険者であった期間に在職老齢年金制度を適用したと仮定した場合に支給される老齢厚生年金額です。増額率は、「繰下げ月数×0.7%(0.007)」、最大「42%(0.42)」です。
出展:日本年金機構 年金の繰下げ受給|日本年金機構 (nenkin.go.jp)
まとめ
今回の、独身男性寿命なぜ短い?その理由と対策とは!では、独身でいることが、寿命を短くしてしまうということなので、結婚することで長生きできる可能性が高まるということに置き換えられます。つまり、あなたも結婚すれば長生きできることになるわけです。
一方、多くの独身男性が結婚をあきらめる最大の理由が資金面に問題があるということですから、まず最初に、打ち込める趣味を何か持つことで「人生の核・生活の芯」を作り、その趣味に没頭できることによって、節約して浪費をなくし、資産運用に充てましょう。そして、婚活を開始するのです。
前述の提案を、あなたがどこまで受け入れて実行するかはわかりませんが、あなたが前向きな生活に日常を変更できるかどうかで、仕事との向き合い方の変化やプライベートの充実を得られることにつながり、結婚や老後の安定をも視野に入れることができます。
尚、打ち込める趣味は、費用がそれほどかからず・1人でもできる・天候に左右されない・老後もできる・発表などもできる・友活恋活にもつながるようなものにしましょう。
そして、収入の少ない方は、結婚後にもあなたの収入で生活していくことに対応できる、生活力のあるお相手を探しましょう。そのお相手については次の記事を参考にしてください。
関連記事:貧困女子と結婚したい独身男性の未来設計とは?
ではまた!あなたの未来を応援しています。