どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。さて、彦星と織姫の物語に思いを馳せて夜空を見上げる季節です。元気でお過ごしでしょうか?^^
ところで、40代独身男性のあなたは、現在の勤務先の定年年齢は何歳でしょうか。また、役職定年の年齢は何歳ですか?そろそろ、あなたの現役でいられる時間も残り少なくなってきています。
そこで、あなたは、定年退職までの限られた時間の中で今後の人生に描くライフプランを達成するために、必要となる資金を捻出しなくてはなりません。
つまり、あなたが今後の人生でどのようなことを達成したいのか、その目標をはっきりさせましょう。そして、目標や目的及び夢の実現のためには、どれくらいの資金が必要かということを痛感することが極めて重要であるということです。
この場合、詳細な計画よりも「大づかみ」な計画でよいので、「具体的に目に見える数字に置き換える作業をする」ということが大切です。
そして、決して焦って短期間で大きな成果を求めず、まずは投資初心者のあなたは、おつりなどから手掛けることのできる今回の、マメタスやトラノコなどの手軽な投資から始めて、実際の投資の感触を実感することで、資産運用の学習に役立てることができるのです。
たとえ少ない金額であっても、実際に投資を始めることによって、さまざまな知識が身に付いてきます。それは、「ただの傍観者」ではなくなりますので、「臨場感のある相場との関わり」が自然と投資の知識へと置き換わってくるはずです。
と、いうことで、今回は、40代独身男性が投資初心者の時に知っておく必要のあるマメタスとトラノコとは?について見ていきます。
それでは、早速見ていきましょう!
マメタスとトラノコを比較する
普段の生活で発生する「おつり」で資産運用できるのが「マメタス」と「トラノコ」です。海外では、すでにおつり投資が普及しています。
「マメタス」や「トラノコ」を利用して、今までに投資信託などの投資に取り組んだことのない人は試しに投資をするよいチャンスです。
おつりで資産運用とは、買物で生じたおつりを投資するというサービスであり、次のような仕組みになっています。
おつり投資の流れ
・アプリにクレジットカード、電子マネーを登録する
・おつりの発生する際の基準額を決める
・買物をする
・毎月1回おつりの合計金額が指定口座から引き落としされる
・おつりが資産運用に回る
利用者はあらかじめアプリとクレジットカード又は電子マネーを連携して、設定金額を登録します。その後カードで買物をすると「設定金額から買物額を差し引いた残金」が資産運用に回るのです。
おつり投資サービス「マメタス」と「トラノコ」を比較一覧表
| おつり投資 | マメタス | トラノコ |
| 投資口座 | ・WealthNavi ・WealthNavi for 住信SBIネット銀行 いずれかひとつ | ・トラノコ |
| おつりデータ | ・家計簿アプリ「Moneytree」(※1) | ・トラノコおつり捕捉サービス ・家計簿アプリ「Moneytree」 ・家計簿アプリ「マネーフォワード」 ・家計簿アプリ「Zaim」 いずれかひとつ |
| 月額利用料 | ・無料 | ・300円(税込)/月(※2) |
| 出金手数料 | ・無料 | ・300円(税込)/件(※2) |
| 運用手数料 | ・0.55%~1.1%(税抜)/年 | ・0.33%(税込)/年 その他手数料(監査費用・ETF売買手数料など): 年率0.15%程度 |
| ポイント投資 | ・できない | ・できる |
| 対応端末 | ・iPhone、iPad ・Android | ・iPhone、iPad ・Android |
※1:「毎日100円」などの設定を行う場合は登録不要
※2:初回3カ月は無料
おつり確定から運営までの毎月の流れ
| マメタス | トラノコ | |
| おつり確定日 (投資額締め日) | 引き落とし日の 10営業日前 | 毎月27日前後 |
| 引き落とし日 | 積立コースの引き落とし日(※1) | 毎月6日(※1) |
| 運用開始日 | 引き落とし日の 5営業日後正午頃(※2) | 毎月14日前後 |
※1:休日・祝日の場合は、翌営業日
※2:現金残高が2万円以上(目安)の場合
マメタスの内容
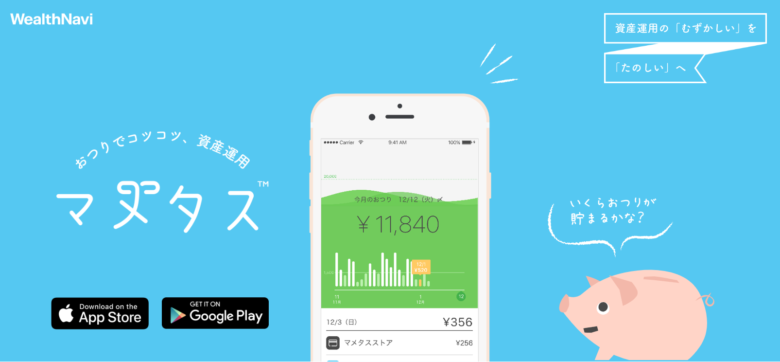
出金手数料は無料でもファンドの費用は高めです
ファンドに関わる費用
| 手数料 | <3,000万円以下※の場合> ・1.1%(税込))/年 <3,000万円超え※の場合> ・0.55%(税込)/年 |
| ETF経費 | ETF売買手数料・為替手数料は上記手数料の中に含まれる |
※預かり資産額
家計簿アプリのアカウントが必要です
マメタスでおつり投資を行うには、WealthNaviの口座のほかに家計簿アプリ「Moneytree」のアカウントが必要です。クレジットカードの利用履歴などを登録している「Moneytree」から取得したデータから「おつり」分を算出し、投資します。
「Moneytree」を利用していない場合は、「毎日100円ずつ」などの設定を行い、利用することも可能です。
おつりは100円・500円・1,000円の端数からできます
「おつり」の金額は、次のいずれかの設定に対する端数です。
- 100円
- 500円
- 1,000円
たとえば240円の買い物をした場合、各単位設定での投資額は次のとおりです。
| (例) | おつり |
| 100円単位 | 60円 |
| 500円単位 | 260円 |
| 1,000円単位 | 760円 |
設定した単位に対してのおつりの合計が投資額として月1回引き落とされます。しかし、投資対象から除外したいおつりの明細は、削除することができます。ただし、おつり確定日までに削除することを忘れてはなりません。
ロボアドバイザー「WealthNavi」が資産運用をお手伝い
マメタスで投資した資産の運用を行うのは、ロボアドバイザー「WealthNavi」です。「WealthNavi」では、次の6つの質問からリスク許容度を診断します。
- 年齢
- 年収
- 金融資産
- 毎月の積立額
- 資産運用の目的
- もし株価が1ヶ月で20%下落したらどうするか
マメタスなら出金手数料は無料ですが、しかしファンドの費用は高めです
マメタスでは、月額利用料や出金手数料はかかりません。必要なのはファンドに関わる費用だけで、詳細は次のとおりです。
ファンドに関わる費用
| 手数料 | <3,000万円以下※の場合> ・1.1%(税抜)/年 <3,000万円超え※の場合> ・0.55%(税抜)/年 |
| ETF経費 | ETF売買手数料・為替手数料は上記手数料の中に含まれる |
※預かり資産額
マメタスのおすすめポイントとは
- 月額利用料や出金手数料が無料
- 「毎日100円ずつ」のようにクレジットカードを登録しないでも利用可能
- 5つの許容度に対してポートフォリオが用意されている
登録に関する具体的操作については、次のURLを参考にしてみてください。
参考:ノマド的節約術
マメタスの仕組みやメリット・デメリット・手数料や使い方について解説 – ノマド的節約術 (nomad-saving.com)
トラノコの内容
ファンドの費用は安いですが月額利用料が必要です
トラノコでは、毎日更新されるおつりデータの中から、投資対象にするおつりを選択し、その総額を月に一度引き落として運用を行います。
トラノコはファンドの費用は安いですが、月額利用料や出金手数料が必要です。トラノコでは、利用料とファンドに関わる費用が発生します。
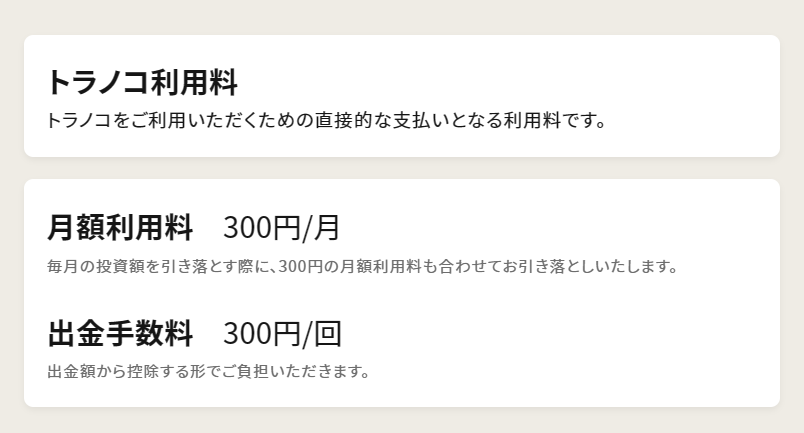
2023年7月3日現在
最初の3ヶ月は、月額手数料と出金手数料は無料です。ファンドに関わる費用は次の表のとおりです。
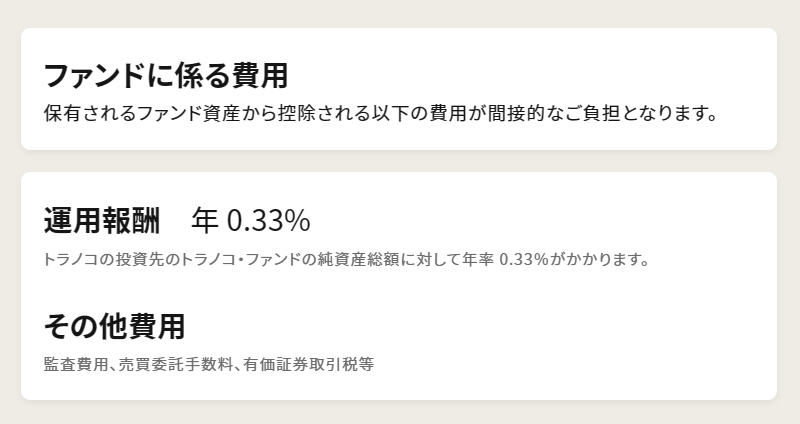
2023年7月3日現在
おつり捕捉サービスか家計簿アプリの登録が必要です
トラノコを利用する場合は「トラノコおつり捕捉サービス」でアカウントを作成するか、カード情報などを登録している家計簿アプリでID提携を行う必要があります。
- トラノコが提携している家計簿アプリ
- マネーフォワード
- Zaim
トラノコおつり捕捉サービスでアカウントを作成する場合は、クレジットカードなどの登録も必要です。
おつり5円から1円刻みでの投資が可能です
おつり投資では、「トラノコおつり捕捉サービス」やID提携した家計簿アプリから取得したおつりデータの中から、投資対象にする「おつり」を選択します。
「おつり」はお買い物金額の端数ですが、5円から1円刻みで投資が可能。その単位はマメタスと同様に、次の3段階から選ぶことができます。
トラノコでのおつりの設定
- 100円
- 500円
- 1,000円
尚、おつり分の投資額が「少ない」と感じた月には追加投資をすることも可能です。
ファンドを選ぶだけで分散投資ができます
トラノコには次の3種類のファンドがあり、どのファンドに投資するかを選ぶことができます。
3種類のトラノコファンド
- 安定重視の「小トラ」
- バランス重視の「中トラ」
- リターン重視の「大トラ」
※詳細は次のURLで確認してください。
参考:トラノコファンド
トラノコファンド | 長期分散投資アプリ「トラノコ」 (toranoko.com)
ポイントでの投資やポイントが貯まるサービスもあります
トラノコでは「おつり」だけでなく、「ポイント」で投資することもできます。投資可能なポイントサービスは次のとおりです。
トラノコと連携するポイントサービス一覧
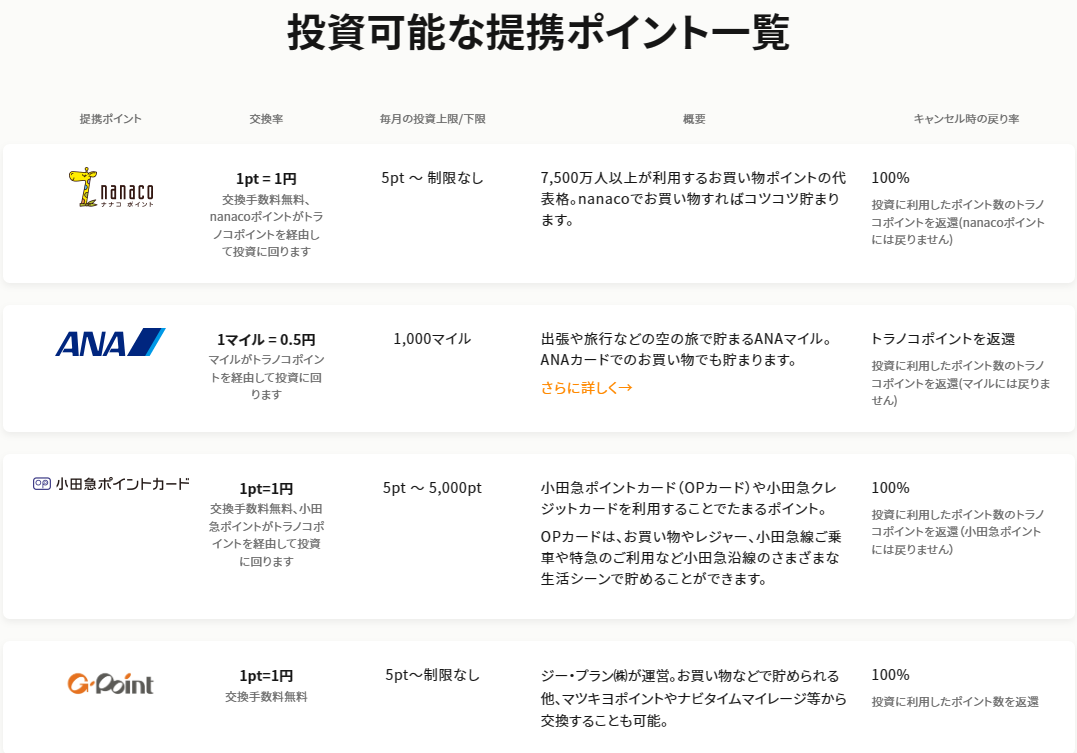
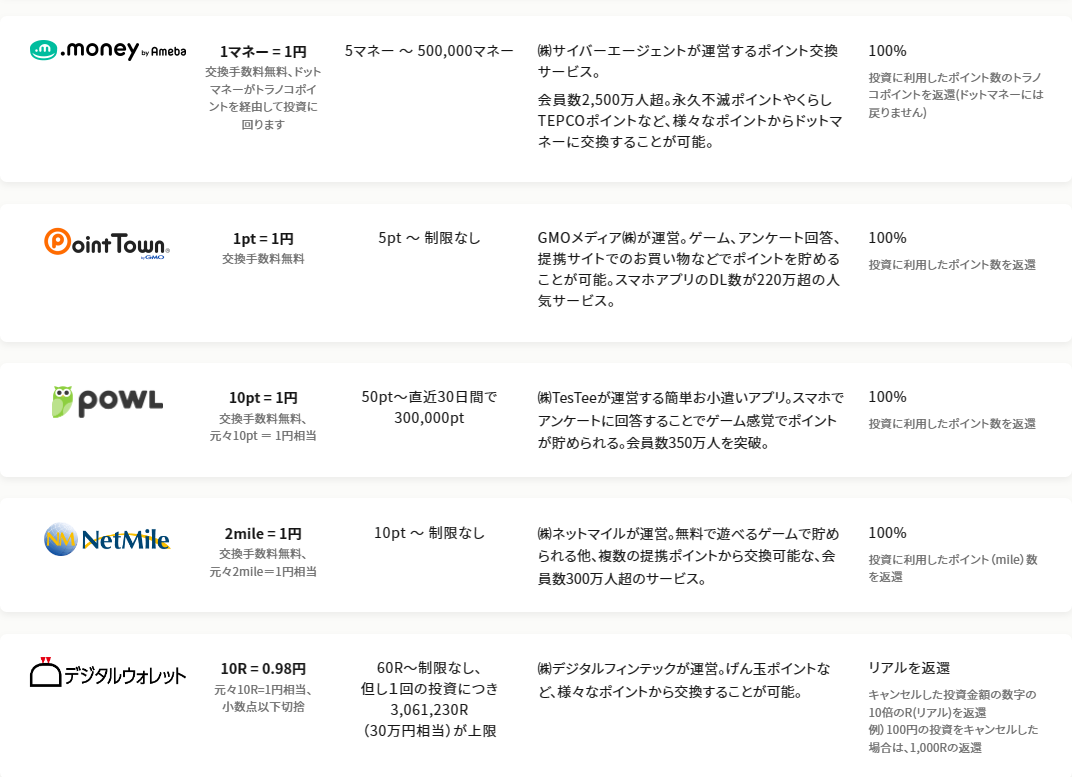
トラノコのアプリ内で入力したポイントが現金化され、投資に充てられます。尚、一度投資した場合でも「投資締め日」の前なら、キャンセルすることも可能です。
出典画像:トラノコ 投資可能な提携ポイント一覧
ポイントで投資 | 長期分散投資アプリ「トラノコ」 (toranoko.com)
毎月ポイントプレゼントの一覧
| ポイントサービス | 毎月ポイント | 口座開設 |
| nanaco | 20ポイント | |
| ANA | 5マイル | 専用サイトから新規で申し込み、 条件を達成すると1,000マイル |
| d-point | 15ポイント | 専用サイトから新規で申し込み、 条件を達成すると3,000ポイント |
お引き落とし口座連携サービス
Paypal 100ポイント 専用サイトから新規で申し込み、条件を達成すると3,000ポイント
ポイントサービスの併用は不可です
トラノコに連携サービスを登録すれば、投資金額に関わらず毎月必ずポイントがもらえます。また、連携先のウェブページからトラノコの口座開設を申し込めば追加でポイントを獲得できます。
さらに銀行サービスを連携すればトラノコの月額利用料を無料にできるサービスもあります。
トラノコと連携する銀行サービス
| 銀行名 | 無料となる月額利用料 |
| みずほ銀行 | 半年分(1,800円)※ |
| 中国銀行 | 1年分(3,600円) |
※トラノコからみずほ銀行の投資信託口座を開設すれば、さらに半年無料
いずれもトラノコからの投資資金引き落とし口座に該当する銀行口座を登録すれば、月額利用料を節約できます。
トラノコのおすすめ内容
- 運用報酬(手数料)が安い
- Androidでも利用可能
- ポイントで投資をしたり、ANAマイルを貯めたりできる
- 友達紹介・動画視聴・アンケートに答える・歩く・サービス利用で、それぞれポイントを受け取れる(次のURALで詳細は確認できます)
参考情報:トラノコ
トラノコ | 長期分散投資アプリ (toranoko.com)
マメタスやトラノコに取り組む意義
- 貯蓄を手がけながら資産運用の学習ができる
- おつりで投資をするので知らず知らずのうちに貯まっていく
- 実際に投資をおこなうことによって対象となる各種金融商品の知識が身につく
- 改まって大きく投資をするわけではないのでリスクを抑えて投資を学べる
- このサービスを手がけることにより新たにポイントを得ることもできる
- ポイントでも投資をできることを知る
- 結果に納得できる場合には、まとまった資金を投入することもできる
- 別途本格的な投資信託を始めるきっかけにもなる
マメタスとトラノコの違い
両社のポートフォリオを比較
マメタス…運用方針の柔軟性については個別にポートフォリオ(資産構成比率)を設計できる。
トラノコ…3つの投資信託を組み合わせだけのサービスなので柔軟で豊富な戦略は組めない。
為替ヘッジについて
マメタスは為替ヘッジを行いませんが、トラノコは為替ヘッジを積極的に行っています。
為替ヘッジを行わない場合、為替レートの影響を受けやすくなりますが、余分なコストがかからないので、一般的には「為替ヘッジなし」が選択されることが多いのです。
トラノコのように為替ヘッジを行うと、為替レートの影響は受けないものの、ヘッジコストが余計にかかりますので、為替ヘッジのコストは年率1.15%~1.63%なので無視できない料率です。
つまり、為替ヘッジをかけてしまうとトラノコでは、リターンが希薄になってしまわないかという疑問が残ります。
投資対象(世界と日本国内)
投資対象に対する両社の印象は、将来的に日本の経済成長が限られているからこそ、世界の経済成長の恩恵を受けるべきだという考え方がマメタスで、日本にもある程度投資をするという考え方がトラノコという感じです。
※トラノコは国内ETFも投資対象であり、全体の5%以下をメドにして日本国内への投資をおこないます。
運用主体
マメタス…資産運用の自動化を目指して、ウエルスナビの運用ではロボアドバイザーが大きな武器となっており、顧客資産を積極的に増やす意欲が見えます。
トラノコ…保守的な運用を目指しており、顧客資産の増加はマメタスほど期待できません。
手数料の比較
マメタス
マメタスは完全無料のサービスであり、ロボアドバイザー「ウエルスナビ」へ資金を集めて、ウエルスナビの運用で実質的な手数料が発生する仕組みです。
ウエルスナビの手数料は年率1.1%(税込)(運用残高が3,000万円を超えている部分については、手数料が年率0.55%・税込)です。※現金部分を除く
年率1.1%(税込)の手数料をトラノコと比較すると、やや高めの印象を受けますが、手数料の中にはETF売買手数料や為替手数料などがすべて含まれており、わかりやすい料金体系で出金手数料も無料です。
トラノコ
一方、トラノコの手数料は下記の通りでやや複雑です。
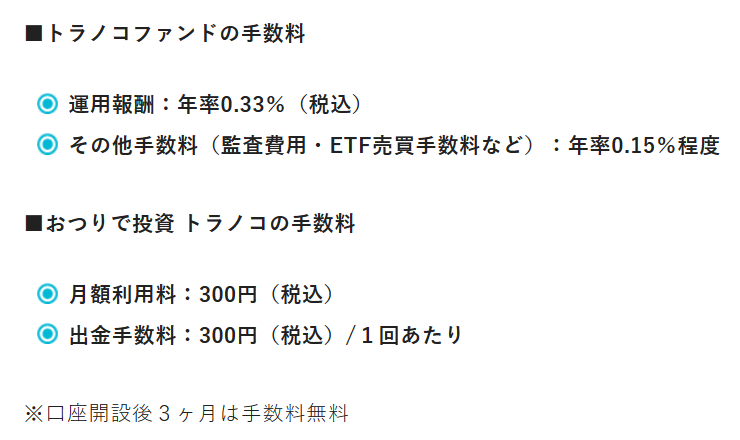
運用資金額によって手数料の負担度合いを考えましょう
運用資産が30万円程度の場合は、年率換算でマメタスの方が安くなります。しかし、運用資産が100万円を超えたあたりから、トラノコの月額手数料300円は全体に占める割合が小さくなっていくので、マメタスよりも低コストでの運用を実現できます。
数年以内に、運用資産が100万円まで到達する可能性がある場合は、トラノコの方が長期的に見てメリットが大きくなります。しかし、運用資産100万円以下で運用する予定であれば、マメタスを選択した方がコストが少なくなります。
初期費用の違い
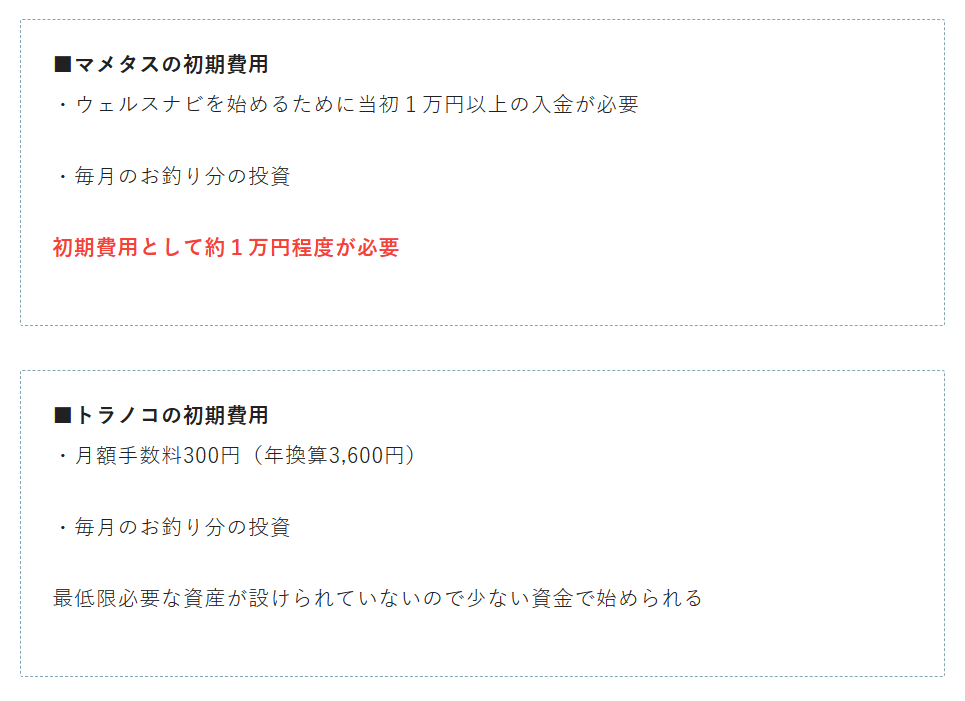
上記の比較のように、少額からスタートできるという点ではトラノコの方が有利ですが、運用資産が小さい場合はコスト面でトラノコは不利になります。
マメタスはスタート時点で1万円の入金が必要ですが、この資金は運用開始後に出金しても問題がないので、最初だけ必要な一時費用と考えればよいでしょう。
小さな資金から始めたい方はトラノコ、どうせやるなら本格的にやりたいという方はマメタスの選択がよいという印象です。
あなたのこれからの人生で叶えたいライフイベントを洗い出しましょう
人生にはさまざまなライフイベントがあります。就職、転職、独立、結婚、出産、子供の教育、マイホーム購入、老後資金など、どんなライフイベントがあるかは人それぞれですが、人生のさまざまな局面でお金が必要になることは間違いありません。
また、人生で叶えたい目標や希望あるいは夢でも構いませんが、後から振り返って「今までの人生で成し遂げた」と言える何かでもいいのです。
大まかなライフイベントを書き出してみましょう。改めて考えてみると、いろいろあることに気づくはずです。
ライフプランニングは必ず必要になります
あなたの目標の実現や老後の安定を得るには現時点の生活費の圧縮が必要です
上記で、あなたの人生上の叶えたい目標や夢を書き出してみて、その実現のためにどれくらいの費用が必要になるのか、具体的な金額にして記載してみましょう。
そして、現在のあなたの蓄財額と、あなたの役職定年までの間の収入の累計がどれくらいあるのかを擦り合わせるのです。しかし、費用が足りないからと慌てることはありません。足りなければ、そこをなんとかできるように考えるだけです。
極論を言えば、今あなたにほとんど資金の持ち合わせがないとしても、「生涯働く意思と健康」があればなんとかなります。
そして、今までにやってこなかった生活費の圧縮は是非すぐにでも始めるべきです。しかし、だからと言って、いきなり小手先の節約から始めるのではなく、まずあなたが生涯しっかりと打ち込める趣味を見つけましょう。
趣味を生活に取り入れることが生活費圧縮の基盤になり資産運用の原点につながります
この場合、それほどお金がなくても・1人でできて・何時からでも・天候に左右されない・その趣味を通して友人ができて・発表の場もある・場合によっては婚活にも活用できる・年老いてもできる、このような趣味を見つけて休日は没頭できるような環境づくりをしましょう。
その結果、余計なことに浪費をする習慣から抜け出すことができて、知らず知らずのうちに生活費の圧縮できますので、その金額を投資に充てるのです。
また、大きな毎月の出費(固定費)は徹底的に圧縮しましょう。家賃・車・交際費(飲み代)・服飾費が代表例です。尚、生活費の圧縮と同時に投資を始めることは鉄則です。
なぜならば漠然とした貯蓄などでは、やがて浪費に回ってしまうことが目に見えているからです。せっかく捻出できた貴重な「真水部分の資金」はしっかりと、貯蓄ではなく「資産運用(投資信託など)」へ振り向けましょう。
関連記事:40代独身男性の初心者向け投資信託ポートフォリオ!
ライフプランニングはあなたの人生の転ばぬ先の杖です
ライフプランニングが必要な理由として、ライフプランは、決して難しいものではありませんので、日頃から長期的なライフプランを検討し、どんな人生計画を立てて実行すべきであるかの指針になります。
差し当たり、あなたの役職定年年齢までを今からライフプランニングしておくと、この先の不安要因が少なくなります。仮に問題が発生しても事前に対応の準備ができているので、大きく動揺しないで済むのです。
無料のライフプランニング資料は次のURLから取得できます。あなたが今までに、ライフプランニングに取り組んだことがないのであれば、この先で後悔しないためにも、これを機会に是非取り組んでみましょう。
参考:NPO法人 日本FP協会 便利ツールで家計をチェック
便利ツールで家計をチェック | 日本FP協会 (jafp.or.jp)
まとめ
今回の、40代独身男性が資産運用で初心者の時に知っておく必要のあるマメタスとトラノコとは?では、投資の入り口として今回のマネタスやトラノコを上手に活用することが、投資経験の少ないあなたには良いきっかけとなるでしょう。
そして、投資を研究しながら、打ち込める趣味を見つけ、同時進行で各種固定費の圧縮をおこないながら、投資できる資金が発生することを確認できた時点で、確実に投資を実行しましょう。この場合、あくまでも長期・分散・積立のスタンスが重要です。
それは、「ドルコスト平均法」という、投資の神様であるウオーレン・バフェット氏も実践している投資の基本だからです。
相場が乱高下しようともあくまでも長期で投資をおこない、分散して投資できるような投資信託に投資して、毎月々一定金額で積み立て投資にするのです。相場が下がって行っても、連動して底値を毎月追い続けていくことになりますので、長期投資として大きな収益を生みだします。
仮にあなたが、現在それほど多くの資産形成ができていない場合であっても、このような一連の手順を実行できるのであれば、この先の資産形成は着実に増え続けていきます。そして、先ほども触れましたが「生涯働く意思と健康」が最も重要なのではないでしょうか。
また、実際にあなたが受け取れる年金額を確認し、不足が生じると思われる場合には、「未来のあなたが受け取れる年金額で賄える生活」を実現するためにも今から生活費の圧縮の努力が必要です。この、ダウンサイジングを実現するにはあなたのゆるぎない決心が必要です。
特に、一番なによりも重要なことは健康ですから、適度な運動・バランスの良い食事・早寝早起き・飲み過ぎの防止・充分な睡眠時間の確保なども、このように関連付けて考えていくことが必要でしょう。
今回の記事を機会としてとらえて、現在の生活を規則正しくなるように生活を「チューニング」しながら、何よりもライフプランニングに着手することをおすすめします。
ではまた!あなたの未来を応援しています。