こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
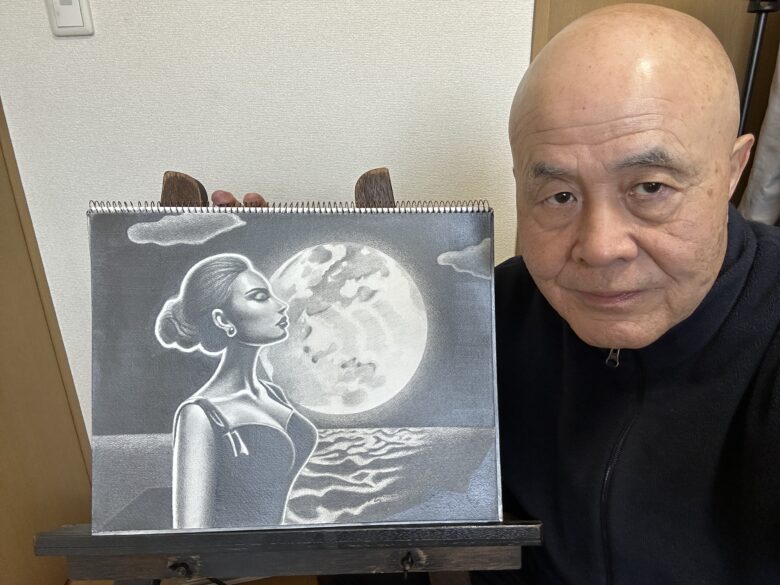
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、50代になると、子どもの独立や住宅ローンの返済、定年退職後の収入の変化などによって、これまで加入してきた保険が、今の暮らしに合わなくなることがあります。
しかし、保険料を減らしたいからといって、安易に解約することが正しいとは限りません。大切なのは、誰の生活を守るための保障なのか、病気や介護に備えて何を残すべきなのかを整理することです。
とくに、一人暮らしの人と夫婦世帯では、死亡保障や生活費への備え方が異なります。
この記事では、私のファイナンシャル・プランナー(AFP)の視点と、介護・福祉・終活に関する知識を踏まえ、公的保障や貯蓄との関係を確認しながら、老後に必要な保障と減らせる保障の判断基準を詳しく解説しましょう。
それでは、早速どうぞ!
50代からの保険見直しは、「誰の暮らしを守るか」から考える
50代は、これまで加入してきた保険の必要性を見直す大切な時期です。子どもの独立や住宅ローンの返済、働き方の変化によって、保険に加入した当時とは、生活環境が大きく変わっている人も少なくありません。
しかし、保険料を安くすることだけを目的にすると、必要な保障まで失う可能性があります。大切なのは、現在の暮らしに合わせて、誰のために、どのような保障が必要なのかを確認することです。
本章では、家族構成や収入、貯蓄の変化を整理して、公的保障との関係も踏まえながら、50代からの保険の見直しに必要な基本的な考え方を確認します。
子どもの独立と住宅ローンの返済で変わる、死亡保障の必要性
死亡保障は、主に残された家族の生活を経済的に支えるためのものです。たとえば、子どもが小さく、住宅ローンも多く残っている時期には、教育費や生活費を確保するために大きな死亡保障が必要になる場合があります。
しかし、50代になって子どもが独立すれば、教育費の負担はなくなります。そして、住宅ローンの返済が進んでいれば、必要な死亡保障額は減少する可能性があるのです。
住宅ローンに団体信用生命保険が付いている場合には、契約条件に応じて死亡時などにローン残高が返済されるため、その保障も考慮する必要があります。
一方、配偶者の片方の人が亡くなるとした場合に、もう片方の配偶者の生活費が不足する場合には、子どもの独立後も一定の死亡保障が必要です。また、一人暮らしで扶養する家族がいない人は、大きな死亡保障を必要としない場合があるのです。
ただし、葬儀費用や死後の手続き、借入金などへの備えは確認しておきましょう。重要なのは、以前の保障額を維持することではなく、現在の家族構成と経済的な責任に合わせて判断することになります。
退職後の収入と貯蓄から保障を併せて、不足額を考える
50代からの保険の見直しでは、将来の収入と貯蓄の状況も重要な判断材料になります。現役時代には給与収入が中心だった人も、退職後は公的年金や再雇用による収入、貯蓄の取り崩しなどによって生活することになります。
たとえば、夫婦世帯では、主な収入を得ている人が亡くなった場合に、残された配偶者の年金収入と貯蓄だけで生活できるかを確認する必要があるのです。
充分な資産があり、生活費を確保できるのであれば、高額な死亡保障を維持する必要性は低くなるでしょう。
私の、ファイナンシャル・プランナー(AFP)の視点から重視したいのは、「保険で備える金額」と「貯蓄で対応できる金額」、を分けて考えることです。
たとえば、万一の場合に必要な費用が500万円で、利用できる貯蓄が300万円あれば、不足する200万円をどのように準備するかが検討の出発点になります。
ただし、老後の生活費や緊急時の予備資金まで、保険の代わりに使うことは避けたいものです。とくに一人暮らしの人では、死亡時の保障だけでなく、病気などで収入が途絶えた場合に、どの程度生活を維持できるかを確認することが大切です。
公的医療保険・遺族年金・公的介護保険を先に確認する
民間保険の必要性を判断する前に、公的保障の内容を確認しましょう。
日本の公的医療保険には、医療費の自己負担を軽減する仕組みがあり、高額療養費制度によって、保険診療の自己負担が一定の限度額を超えた場合には負担が軽減されます。
ただし、差額ベッド代や入院中の食事代など、制度の対象外となる費用もあります。また、会社員などが加入する健康保険には、一定の条件で傷病手当金(※)が支給される制度があるのです。
一方、国民健康保険では一般に同様の制度がないため、加入先の確認が必要です。死亡保障を考える際には、遺族年金も重要です。遺族基礎年金と遺族厚生年金では受給要件が異なり、子どものいない夫婦などでは個別の確認が必要になります。
さらに、公的介護保険では、要介護認定などを受けることで介護サービスを利用できますが、利用条件や自己負担部分があります。こうした制度で対応できる範囲を把握して、不足する部分を民間保険で補うという順序が大切です。
※ 出典:協会けんぽ 傷病手当金
保険料の安さではなく、保障の目的と必要期間で判断する
保険を見直す際には、毎月の保険料だけではなく、保障の目的と必要な期間を確認することが重要です。
たとえば、月額1万円の保険料を5,000円に減らせば、年間6万円を節約できます。しかし、その結果、必要な保障まで失ってしまっては意味がありません。
子どもの教育費を確保するための死亡保障であれば、子どもの独立によって必要性がなくなっる場合があります。一方、万が一の際に、配偶者の生活費を守るための保障は、退職後も必要になる可能性があるのです。
医療保障やがん保障についても、年齢だけで判断せずに、公的保障や貯蓄、治療中の収入減少などを考慮する必要があります。
また、介護への備えは、保険金だけで解決できるものではありません。介護サービスの利用や住環境の整備なども、老後の生活を支える重要な要素です。
保険は、すべての不安を解消するものではなく、経済的な損失を補うための手段です。必要な保障を必要な期間だけ確保することが、50代からの合理的な保険見直しにつながります。
50代からの保険見直しでは、家族構成や収入、貯蓄、公的保障を確認して、誰の暮らしを守るために、どの保障が必要なのかを判断することが大切です。
死亡保障・医療保障・がん保障は何を残し、何を減らせるのか
50代からの保険の見直しでは、加入している保険の種類ごとに、その必要性を確認することが大切です。死亡保障、医療保障、がん保障には、それぞれ異なる役割があり、家族構成や健康状態、貯蓄によって必要な保障額も変わります。
保険料を減らすために、すべての保障を一律に縮小するのではなく、残すべき保障と減らせる保障を見極める必要があるのです。
本章では、死亡保障・医療保障・がん保障の役割を整理して、公的制度や貯蓄との関係を踏まえながら、保障を残す条件と減らせる条件について具体的に解説します。
死亡保障を残す条件と減らせる条件を整理する
死亡保障の必要性は、保険に加入している人が、亡くなった後に経済的な支援を必要とする人がいるかどうかによって、大きく変わります。
たとえば、配偶者の収入が少なく、生活費の多くを自分の給与に頼っている場合には、一定の死亡保障を残す必要があるのです。
また、住宅ローンに団体信用生命保険が付いていない場合や、教育費などの支出が残っている場合にも、死亡保障の必要性は高くなります。
一方、子どもが独立して、住宅ローンも完済している場合には、以前ほど大きな死亡保障を必要としないこともあるのです。
とくに、一人暮らしで扶養家族がいない場合には、死亡後の生活費を残す必要が少ないため、死亡保障を縮小できる可能性があります。
ただし、葬儀費用や借入金、親族への経済的な援助などが必要な場合には、その金額を考慮しなければなりません。大切なのは、死亡保険金の金額を先に決めるのではなく、残された人に必要な費用から考えることです。
医療保障は高額療養費制度と自己負担額から考える
医療保障を見直す際には、病気やけがで入院した場合に、実際にどの程度の費用が必要になるのかを確認しましょう。
日本には公的医療保険があり、高額療養費制度(※)によって、保険診療の自己負担が一定の限度額を超えた場合には負担が軽減されるのです。
ただし、入院中の食事代や差額ベッド代、交通費などは、高額療養費制度の対象外です。また、治療によって仕事を休む場合には、収入が減少する可能性もあります。
医療保障を残すことが考えられるのは、貯蓄が少なく、急な医療費や生活費の負担に対応しにくい場合です。
一方、充分な預貯金があり、公的保障で対応できない費用も無理なく支払えるのであれば、入院日額などの保障を減らせる可能性があります。
なお、入院期間が短くなっている医療分野もあるため、入院日数だけに着目するのではなく、通院治療や手術への保障内容も確認しておきたいところです。
医療保険は、入院したら必ず充分に担保されるものではありません。自己負担に対応するための手段として、必要性を判断することが大切になります。
※ 参考:厚生労働省 高額療養費制度を利用される皆さまへ
がん保障は治療の長期化と収入減少への備えで判断する
がん保障を考える際には、治療費だけではなく、治療が長期間に及んだ場合の生活への影響も考える必要があるのです。
がん治療では、手術や入院だけでなく、通院による薬物療法や放射線治療などが行われる場合もあります。そのため、入院日数に応じた給付金だけでは、必要な費用を充分に補えないことがあります。
がん保障を残すことが考えられるのは、治療中の収入の減少が家計に大きく影響する場合や、まとまった自己負担に対応できる貯蓄が少ない場合です。
一方、充分な貯蓄があり、公的医療保険と既存の医療保障で必要な費用を賄えるのであれば、がん保障を縮小する選択肢もあります。
また、現在加入しているがん保険が、診断時の一時金、通院治療、薬物療法などにどこまで対応しているかを確認することも重要です。古い契約では、現在の治療方法と保障内容が充分に合っていない場合もあるのです。
ただし、新しい保険への乗り換えは、健康状態や加入条件によって難しくなることがあるため、安易に解約しないようにしましょう。
特約の重複や保障期間を確認し、必要な保障を選び直す
保険の見直しでは、主契約だけではなく、付加されている特約の内容も確認する必要があります。たとえば、医療保険とがん保険の両方に入院給付金や手術給付金が付いている場合に、似たような保障が重なっていることがあります。
ただし、保障が重複していても、両方から給付金を受け取れる契約であれば、必ずしも無駄とは限りません。重要なのは、重複している保障が本当に必要なのか、そのために支払う保険料が家計に見合っているかを判断することです。
また、保障期間にも注意しましょう。一定の年齢で保障が終了する定期保険と、一生涯保障が続く終身保険では、役割が異なります。
50代で見直す場合には、60歳や65歳以降も保障が必要なのか、更新時に保険料が上がる可能性があるのかを確認しておくことが大切です。
私の、ファイナンシャル・プランナー(AFP)の視点では、保障額だけではなく、保険料の総負担と保障期間を合わせて考えることが重要だと考えています。
現在の契約を残しながら、一部の特約を整理したり、保障額を減額したりする方法もあります。保険を見直すことは、必ずしも解約して新しい保険に入り直すことではありません。
一人暮らしの50代は死亡保障よりも、自分自身の生活を守る備えを重視する
一人暮らしの人が保険を見直す際には、夫婦世帯とは異なる視点が必要です。扶養する家族がいなければ、大きな死亡保障を必要としない場合もあります。
しかし、病気やけがで働けなくなったときには、生活費や医療費を自分で確保しなければならないという課題があるのです。
また、将来介護が必要になった場合にも、身近な家族の支援を受けられないこともあるでしょう。そのため、保険金の金額だけではなく、公的制度や地域の支援体制も含めた備えが重要になります。
本章では、一人暮らしの人に必要な死亡保障、収入減少への備え、介護費用、終活について、具体的な生活の場面を踏まえながら考えましょう。
扶養家族がいない人に、大きな死亡保障は必要なのか
死亡保障は、基本的に、家計の主な収入を得ている人が亡くなった後に、経済的な支援を必要とする人のために備えるものです。そのため、扶養する配偶者や子どもがいない一人暮らしの人は、大きな死亡保障を必要としない場合があるのです。
たとえば、死亡保険金が1,000万円あるとしても、そのお金を必要とする家族がいなければ、保障額を見直す余地があります。
ただし、死亡保障がまったく不要とは限りません。葬儀費用や納骨費用、賃貸住宅の退去に伴う費用、借入金の整理など、亡くなった後にも一定の支出が生じる場合があるのです。
また、高齢の親や障害のある親族などに、経済的な援助をしている場合には、その支援が途絶える影響も考える必要があります。
私の、終活カウンセラーの視点からも、死亡保険金の金額だけではなく、誰が死後の手続きを行い、その費用をどのように確保するかを、整理しておくことが大切であると考えるのです。
尚、死亡後に必要な費用は、必ずしも保険で準備する必要はありません。預貯金などで対応できるのであれば、死亡保障を縮小することも合理的な選択になります。
病気や働けない期間の生活費を誰が支えるのか
一人暮らしの人にとって、とくに重要なのは、病気やけがによって収入が減少した場合の備えです。
夫婦世帯では、配偶者の収入によって、家計の一部を支えられる場合があります。しかし、一人暮らしでは、自分の収入が途絶えると、生活費全体に影響する可能性が大きくなります。
たとえば、毎月の生活費が18万円で、病気によって半年間働けなくなった場合、単純計算では108万円の生活費が必要です。もちろん、実際には公的給付や貯蓄を利用できる場合もあるでしょう。
会社員などが加入する健康保険には、一定の条件で傷病手当金が支給される制度があります。また、障害の状態や加入要件によっては、障害年金を受け取れる場合もあります。
一方、自営業者などが加入する国民健康保険では、一般に会社員と同様の傷病手当金がないため、収入減少への備えがより重要になることもあるのです。
私の、ファイナンシャル・プランナー(AFP)の視点では、まず毎月の固定費と利用可能な貯蓄を確認し、何か月間生活を維持できるかを計算することをお勧めします。そのうえで、不足する部分を就業不能保険などで補う必要があるかを検討しましょう。
一人暮らしで介護が必要になった場合の費用と支援体制
一人暮らしの人は、将来介護が必要になった場合に、誰が日常生活を支えてくれるのかを考えておく必要があるのです。
公的介護保険を利用すれば、要介護認定などに応じて訪問介護や通所介護、福祉用具の貸与などのサービスを受けられます。
ただし、サービス費用には自己負担部分があり、食費や住居費など、介護保険の給付対象にならない支出もあります。また、必要なサービスをすべて公的介護保険で賄えるとは限りません。
私の、介護職員初任者研修や福祉用具専門相談員の知識を踏まえると、介護が必要になっても自宅で暮らし続けるためには、手すりの設置や段差の解消、適切な福祉用具の利用などが重要になります。
さらに私の、福祉住環境コーディネーターの視点からも、身体機能が低下してから慌てて住まいを整えるのではなく、早い段階から生活環境を点検しておくことが望ましいでしょう。
民間の介護保険は、こうした費用を補う手段の一つですが、給付条件や保障内容は商品によって異なります。保険に加入することだけで安心するのではなく、地域包括支援センターなどの相談先も把握しておくことが大切です。
保険金の受取人・死後事務・終活まで考えた保障の整理
一人暮らしの人が保険を見直す際には、死亡保険金の受取人についても確認しておきましょう。保険に加入した当時は親を受取人にしていても、その後、親が亡くなっている場合があります。
また、兄弟姉妹や親族を受取人にしている場合でも、現在の関係や本人の意向に合っているかを確認する必要があります。受取人の変更には、契約上の条件や手続きがあるため、保険会社に確認しましょう。
私の、終活カウンセラーの視点では、保険金の準備だけでなく、緊急連絡先や財産の所在、葬儀・納骨の希望などを整理しておくことも重要だと考えるのです。
とくに、身近に頼れる親族がいない場合には、死後事務委任契約などの仕組みを検討することも選択肢になります。
ただし、死亡保険金があれば、すべての死後の手続きが自動的に行われるわけではありません。実際に手続きを担う人や、費用の支払い方法を決めておく必要もあるのです。
一人暮らしの人の保険見直しでは、死亡保障を必要以上に持つことよりも、生きている間の生活を守り、亡くなった後の手続きにも備えるという考え方が大切になります。
一人暮らしでは、死亡保障を縮小できる場合がある一方で、病気による収入の減少や介護への備えが重要です。保険だけではなく、貯蓄や公的制度、支援体制、終活も合わせて考えましょう。
一人暮らしの老後は、保険の保障とあわせて、入院時の連絡先や介護を受ける体制、死後の手続きまで準備しておくことが大切です。具体的な備えは、次の記事で整理しています。 JT62「一人暮らしの老後はどう設計する?|入院・介護・認知症・死後に備える7つの仕組み」
夫婦世帯の保険の見直しは、配偶者の生活と介護の負担まで考える
夫婦世帯の保険の見直しでは、どちらかが亡くなった場合に、残された配偶者が生活を続けられるかを確認することが重要です。また、病気や介護によって、働き方や生活環境が変わる場合にも、家計への影響が生じます。
50代になると、子どもの独立や住宅ローンの返済によって、必要な死亡保障が減る一方で、退職後の生活や介護への備えが重要になるのです。
本章では、配偶者に必要な生活費、夫婦それぞれの収入、公的介護保険の役割を整理して、夫婦世帯に適した保障の考え方を確認します。
配偶者に必要な生活費から死亡保障の金額を考える
夫婦世帯で死亡保障を考える際には、残された配偶者がどの程度の生活費を必要とするかを確認しましょう。
たとえば、夫婦で毎月25万円の生活費を使っている場合には、一人になれば支出は減りますが、単純に半分になるわけではありません。住居費や光熱費、通信費など、一人になっても大きく減らない支出があるためです。
そのため、死亡保障の必要額は、配偶者が一人で生活する場合の支出を見積もり、公的年金や本人の収入、貯蓄などを差し引いて考えます。
また、遺族年金を受け取れるかどうかによっても、必要な保障額は変わります。子どものいない夫婦や、子どもが独立した夫婦では、遺族基礎年金の対象にならない場合があるため、遺族厚生年金の受給要件などを確認することが大切です。
充分な貯蓄があり、配偶者の生活費を確保できるのであれば、死亡保障を減らせる可能性があります。一方、配偶者の収入が少なく、長期間の生活費が不足する場合には、一定の保障を残す必要があるでしょう。
共働き夫婦と片働き夫婦では必要な保障が異なる
夫婦の働き方によっても、必要な保険の内容は変わります。共働き夫婦では、それぞれに収入があるため、どちらかが亡くなった場合でも、残された人が生活費の一部を自分の収入で賄えることがあります。
ただし、住宅ローンや生活費を二人の収入で負担している場合には、一方の収入がなくなることで家計が厳しくなる可能性があるのです。
また、夫婦のどちらかが病気で働けなくなった場合には、収入の減少と医療費の負担が同時に生じることも考えられます。
一方、片働き夫婦では、主な収入を得ている人が亡くなった場合に、残された配偶者の生活費を確保するために死亡保障が重要になることもあるのです。
しかし、収入を得ていない配偶者にも、家事や生活管理などの役割があります。その人が病気や介護によって家事を担えなくなれば、外部サービスの利用などによって新たな支出が発生する可能性があります。
保険の必要性は、給与収入の有無だけで判断するのではなく、夫婦それぞれが家庭で担っている役割も含めて考えることが大切です。
保険の見直しで解約返戻金を受け取る場合は、そのお金を老後の家計の中でどう位置づけるかも考えておきましょう。まとまったお金の守り方と使い方は、次の記事も参考になります。 JT77「退職金はどう使う?老後に後悔しないための守り方と使い方」
介護保障は公的サービスと自己負担の不足分から考える
50代からは、将来の介護費用についても考えておきたいところです。公的介護保険では、要介護認定などを受けることによって、訪問介護や通所介護、福祉用具の貸与などのサービスを利用できるのです。
ただし、利用者には原則1~3割の自己負担があり、サービスの利用限度額を超えた部分や、施設での食費・居住費などは別途負担が必要になる場合もあります。
また、介護が長期間に及ぶ場合には、継続的な費用が家計を圧迫する可能性もあります。民間の介護保険には、一定の介護状態になった場合に、一時金や年金形式で給付を受けられる商品があるのです。
しかし、保険会社によって給付条件が異なり、公的介護保険の要介護認定を受けただけでは給付対象にならない商品もあります。
私の、ファイナンシャル・プランナー(AFP)の視点では、公的制度と貯蓄で対応できる金額を確認し、不足する部分を民間保障で補うという考え方が基本です。
介護への不安だけを理由に保障を増やすのではなく、必要な費用と保険料の負担を比較して判断しましょう。
夫婦のどちらかが介護を担う場合の家計と住まいへの影響
夫婦のどちらかに介護が必要になると、介護を受ける人だけでなく、支える配偶者の生活にも影響が及びます。
たとえば、介護のために勤務時間を減らしたり、仕事を辞めたりすれば、世帯収入が減少する可能性があります。また、介護サービスの利用に加えて、住宅改修や福祉用具の購入などが必要になる場合もあるのです。
私の、介護職員初任者研修や福祉用具専門相談員の知識を踏まえると、適切な福祉用具や外部サービスを活用することは、本人の自立を支えるだけでなく、介護する配偶者の負担軽減にもつながります。
さらに私の、福祉住環境コーディネーターの視点では、手すりの設置や段差の解消、寝室やトイレの配置など、住まいの安全性を確認することも重要です。
公的介護保険には、一定の条件で住宅改修費の支給や福祉用具の貸与・購入費の支給を受けられる仕組みがあります。そのため、すべての費用を民間保険で準備する必要があるとは限りません。
夫婦世帯では、介護費用そのものに加え、介護を担う人の収入や健康、生活への影響も考えながら、必要な保障を判断することが大切です。
保険の解約・減額・乗り換えで失敗しないための確認事項
50代からの保険の見直しでは、必要な保障を整理するだけではなく、実際の手続きを慎重に進めることが重要です。保険料を減らせるとしても、現在の契約を解約した後に、新しい保険へ加入できるとは限りません。
また、保障内容や給付条件を充分に確認せずに乗り換えると、以前は受けられた保障が失われる可能性もあります。
本章では、健康状態による加入条件の違い、解約や減額の方法、保障の空白を防ぐ確認事項を整理して、安心して保険を見直すための具体的な手順を解説しましょう。
健康状態によっては、新しい保険に加入できない場合がある
保険の見直しで、とくに注意したいのは、現在の健康状態によって、新しい保険への加入が難しくなる場合があることです。
たとえば、若い頃に加入した医療保険を解約し、新しい商品へ乗り換えようとしても、持病や過去の治療歴によって加入を断られたり、特定の疾病が保障対象外になったりすることがあります。
また、加入できた場合でも、以前よりも保険料が高くなる可能性があります。そのため、現在の契約内容に不満があっても、すぐに解約することは避けましょう。
まず、今の保険でどのような保障を受けられるのかを確認して、新しい保険に加入できる見込みがあるかを調べることが大切です。
尚、健康状態に関する告知では、質問された事項について、正確に回答する必要があります。事実と異なる申告をすると、契約解除や給付金が支払われない原因になる場合があります。
50代では、これまで維持してきた契約そのものに、価値がある場合もあります。保険料だけではなく、加入条件や保障の継続性も含めて判断しましょう。
解約・減額・特約の整理・乗り換えの違いを確認する
保険料を減らす方法は、契約を解約することだけではありません。たとえば、死亡保障が以前ほど必要なくなった場合には、保険金額を減額できることもあります。
また、不要になった特約だけを解約できる契約であれば、主契約を維持しながら保険料を抑えられる可能性もあるのです。
一方、契約全体を解約すると、原則としてその保障は終了します。貯蓄性のある保険では、解約返戻金が払い込んだ保険料の総額を下回る場合もあります。
さらに、保険料の払い込みを停止して保障を残す、「払済保険」などの制度を利用できる商品もありますが、保障額が減るなどの変更が生じます。こうした方法が利用できるかどうかは、契約内容によって異なるのです。
私の、ファイナンシャル・プランナー(AFP)の視点では、まず現在の契約を生かして調整できないかを確認して、そのうえで乗り換えの必要性を検討することをお勧めします。
保険の見直しは、新しい商品を購入することではなく、必要な保障を適切な費用で維持することが目的です。
新しい保障の開始日と免責期間を確認して、空白を防ぐ
保険を乗り換える際には、現在の保障が終了する日と、新しい保障が始まる日を確認することが欠かせません。
たとえば、現在の医療保険を先に解約してしまい、新しい保険の契約が成立しなかった場合には、必要な保障を失うことになります。
また、新しい契約が成立していても、保障が始まる時期や給付条件によっては、想定していた保障を受けられない場合があります。とくに、がん保険では、契約内容によって、保障開始まで一定の待機期間が設けられていることがあるのです。
そのため、乗り換えを検討する場合には、新しい保険の申込みをしただけで安心せず、契約の成立と保障開始日を確認する必要があります。
また、以前の契約で保障されていた病気や治療が、新しい契約でも同じ条件で保障されるとは限りません。給付金の支払条件、保障対象となる疾病、免責事項などを比較しておきましょう。
原則として、新しい保障が確実に始まることを確認してから、現在の契約の解約を検討することが安全です。
保険証券を一覧にして、必要な保障を定期的に点検する
保険を見直す際には、現在加入している契約を一覧にすることから始めましょう。生命保険や医療保険、がん保険などを複数契約している場合には、保障内容を正確に把握できていないこともあるのではないでしょうか?
まず、保険証券や契約内容のお知らせを用意して、保険会社名、保険の種類、保障額、保険料、保障期間、受取人などを書き出しましょう。
そのうえで、次の3つの視点から確認すると整理しやすくなります。
- 今の暮らしに必要な保障か。
- 公的保障や貯蓄で対応できる部分はないか。
- 保険料を無理なく払い続けられるか。
とくに、50代からは定年退職や年金生活への移行によって、家計の状況が変わる可能性があります。そのため、保険の見直しは一度で終わらせるのではなく、退職や家族構成の変化など、生活の節目に確認することが望ましいでしょう。
また、一人暮らしの人は、保険金の受取人や緊急連絡先が現在の状況に合っているかも確認しておきたいところです。必要な保障を残しながら、家計に無理のない契約へ整えていくことが、老後の安心につながります。
保険の見直しでは、解約を急がず、健康状態や加入条件、保障開始日を確認することが重要です。現在の契約を生かす方法も検討して、必要な保障を失わないよう慎重に進めましょう。
まとめ|50代からの保険見直しは、必要な保障を見極めることが大切
50代からの保険の見直しで大切なのは、毎月の保険料を安くすることだけではありません。これまで加入してきた保険が、現在の暮らしや将来の生活設計に合っているかを確認して、必要な保障を残していくことが重要です。
若い頃には、子どもの教育費や住宅ローン、家族の生活費を守るために、大きな死亡保障が必要だった人もいるでしょう。しかし、子どもの独立や住宅ローンの返済によって、経済的な責任は少しずつ変化していきます。
その一方で、50代からは病気やけがによる収入の減少、将来の介護費用など、新たな経済的リスクについても考える必要があるのです。
とくに、一人暮らしの人は、扶養する家族がいなければ、大きな死亡保障を必要としない場合があります。しかし、自分自身が働けなくなった場合や、介護が必要になった場合には、生活を支えるための備えが欠かせません。
死亡後に誰かへお金を残す必要性が小さいことと、生きている間の経済的な備えが少なくてよいことは、別の問題なのです。
一方、夫婦世帯では、残される配偶者の生活費や、どちらかに介護が必要になった場合の家計への影響も考える必要があります。共働きか片働きかによっても、必要な保障は異なります。
また、民間保険を検討する際には、公的医療保険や高額療養費制度、遺族年金、公的介護保険などの仕組みを確認しておきましょう。
公的保障と貯蓄で対応できる部分を把握して、それでも不足する金額を民間保険で補うことが、合理的な保障設計につながります。
私の、ファイナンシャル・プランナー(AFP)の視点からも、保険は単独で考えるものではなく、収入や支出、貯蓄などを含めた家計全体の中で位置づけることが大切です。
さらに私の、介護職員初任者研修や福祉住環境コーディネーター、福祉用具専門相談員、終活カウンセラーの知識を踏まえると、老後の安心は保険金だけで得られるものではありません。
介護サービスの利用や住環境の整備、緊急時の連絡体制、死後の手続きなども含めて、暮らしを支える準備を進める必要があります。
最後に、50代からの保険見直しで確認したい7つのポイントを整理しましょう。
- 保険料の節約だけを目的にせず、誰の暮らしを守る保障なのかを確認する。
- 子どもの独立や住宅ローンの返済状況に合わせて、死亡保障の必要額を見直す。
- 公的医療保険・年金・介護保険の内容を確認して、民間保険で補う部分を明確にする。
- 医療保障やがん保障は、治療費だけでなく、収入の減少や貯蓄への影響も考えて判断する。
- 一人暮らしでは、死亡保障よりも、自分自身の生活維持や介護への備えを重視する。
- 夫婦世帯では、残される配偶者の生活費と、介護を担う人の負担まで考慮する。
- 解約や乗り換えは慎重に行い、健康状態や保障開始日を確認して、必要な保障を失わないようにする。
保険の見直しをきっかけに、退職後の収入や支出、働き方、暮らしの準備も点検してみましょう。定年前から取り組みたいことを、次の記事にまとめています。 JT61「定年後の生活が想像できない人へ|退職前の5年間で整えておきたい7つのこと」
保険を見直すことは、これから大切にしたい暮らしを考える機会でもあります。必要な備えを整えながら、日々の楽しみにも目を向けてみませんか。
私自身、鉛筆画との出会いによって、時間の過ごし方や日常を見る目が変わりました。老後に打ち込める趣味を探している方へ、その魅力をご紹介します。 LS300「なぜ鉛筆画を描くと人生が豊かになるのか?上達だけではない7つの魅力!」
保険は、加入しているだけで安心できるものではありません。また、保障を減らすことが、必ずしも正しい選択になるわけでもありません。
大切なのは、これからの人生で何を守りたいのかを明確にして、そのために必要な保障を無理のない範囲で確保することです。
50代という節目に、現在加入している保険を一度整理して、自分自身と大切な人の暮らしを守るための保障について、改めて考えてみてはいかがでしょうか。
私自身も、転職や起業、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半とは、遅すぎるのではなく、これからの人生を整えていける時間がまだ充分にあります。あなたらしい歩み方を見つけるヒントになれば幸いです。