こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
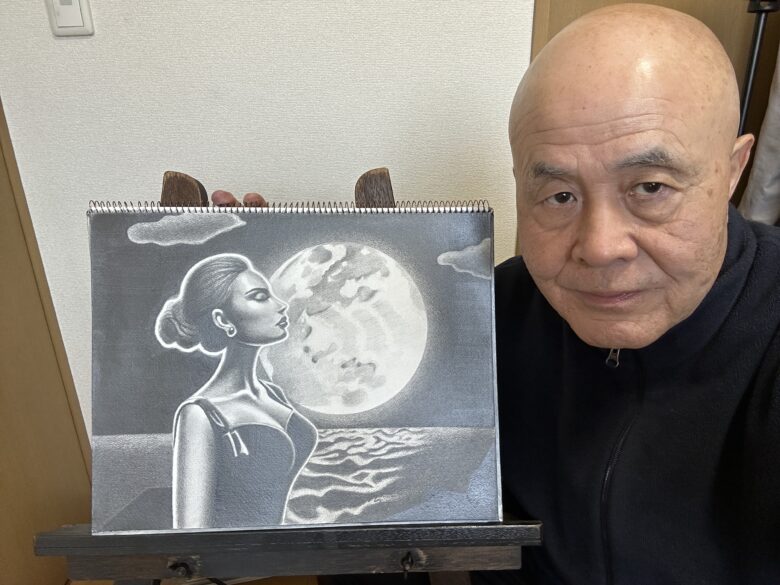
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、一人暮らしの老後に必要なのは、何でも自分一人でできる力ではありません。
急病や事故で動けないとき、入院や介護が必要になったとき、認知症によって判断が難しくなったとき、さらに亡くなったあとの手続きを、誰にどのように引き継ぐかを決めておくことは重要になります。
一人暮らしになる理由は、未婚だけではありません。離婚や死別、子どもや兄弟との別居など、事情は人によって異なります。「おひとり様」という言葉で一括りにできない、それぞれの生活と人間関係があるのです。
2020年の国勢調査では、単独世帯は一般世帯全体の38.1%を占めました。国立社会保障・人口問題研究所の将来推計では、その割合は2050年に44.3%まで増えると見込まれています。
一人暮らしの老後設計は、一部の人だけに関係する特別な問題ではなく、これからますます多くの人に関わるテーマです。
大切なのは、「頼れる家族がいるか、いないか」、だけで老後の安心を決めないことです。人、制度、契約、住まい、お金、情報を組み合わせれば、同居家族がいなくても、必要な支援につながる道筋をつくれます。
この記事では、私が、ファイナンシャル・プランナー(AFP)として、また終活や福祉について学んできた中で感じたことも交えながら、一人で暮らしていても、すべてを一人で背負わずに済む老後の仕組みを7つに分けて解説しましょう。
それでは、早速どうぞ!
一人暮らしの老後を支える「お金と情報」の仕組みをつくる
一人暮らしの老後に備えるというと、「いくら貯めれば安心なのか」、が気になる人は多いでしょう。
しかし、急な入院や介護、認知症などによって自分で手続きできなくなれば、預貯金があっても必要な支払いに使えないこともあります。また、財産や契約の情報が本人の頭の中にしかなければ、支援する人も動けません。
大切なのは、お金を準備するだけではなく、自分が動けないときにも必要な情報が見つかり、支払いを続けられる状態にしておくことです。
本章では、一人暮らしの老後を支える、お金と重要情報の整理方法について解説します。
一人暮らしの老後について、「何から備えればよいのだろう」と不安を感じていませんか?
介護・終活・老後のお金・人生を整えるためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)や終活・福祉について学んできた筆者が、人生の後半を一人で抱え込まないための考え方を、分かりやすくお伝えします。
※メールアドレスのみで登録できます。登録は無料で、いつでも解除可能です。
毎月の生活費と将来の臨時費用を分けて考える
老後のお金は、日常生活に使うお金と、特別な場面で必要になるお金に分けて考えます。日常生活に必要なのは、住居費、医療費、食費、水道光熱費、通信費、税金、社会保険料などです。
一方、臨時費用には、住み替え、身元保証、入院、介護、住宅の修繕、葬儀、納骨、遺品整理、死後事務などがあります。
これらをすべて「老後資金」として一括りにしてしまうと、何のためにいくら残すのかが分かりにくくなるのです。
そこで、生活費、住み替え費用、医療・介護費、死後の手続きに使うお金というように、目的別に整理しておきましょう。
必要な金額は、健康状態、住んでいる地域、持ち家か賃貸か、利用するサービスなどによっても変わります。「老後には一律でいくら必要」と考えず、自分の暮らしに合わせて見積もることが大切です。
年金・預貯金・保険・住まいを一枚の表にまとめる
急病や認知症などで、状況によっては意思を伝えられなくなった場合に、自分が持っている財産や契約の内容を、支援者へ説明できない可能性もあるのです。
そのため、次のような情報を一枚の表にまとめておくと役立ちます。
・公的年金や企業年金などの収入
・預貯金口座を持っている金融機関
・生命保険や医療保険の契約先
・クレジットカードや借入れ
・家賃、住宅ローン、管理費などの住居費
・公共料金や定額制サービスの契約先
暗証番号やパスワードまで、誰にでも見える場所へ書く必要はありません。まずは、どのような財産や契約があり、関係書類がどこに保管されているかを分かるようにします。
一覧表は一度作って終わりにせず、半年または一年に一度見直しましょう。使っていない口座やカード、保険、定額制サービスを減らすことも、老後の管理と死後の手続きを軽くできるのです。
自分が動けないときに支払いが止まる問題を考える
口座に充分なお金があっても、自分で金融機関へ行けなくなったり、手続きの内容を理解して判断できなくなったりすると、必要な支払いに支障が出ることがあります。
本人名義の預貯金は、家族や友人であれば自由に引き出せるというものではありません。本人の医療費や生活費に使う場合でも、金融機関の手続きや法的な権限が必要になることがあるのです。
そのため、入院中の家賃や公共料金をどう支払うか、介護サービスの契約を誰が確認するか、判断能力が低下した場合の財産管理をどうするかを考えておきましょう。
金融機関の代理人に関する手続き、財産管理等委任契約、任意後見制度、家族信託などの方法がありますが、役割や利用条件はそれぞれ異なります。
私が、ファイナンシャル・プランナー(AFP)や終活について学んできた中でも、老後の資金は金額だけでなく、「自分が動けないときに誰がどう扱うのか」、まで整えておく必要があると感じます。
具体的な方法は、金融機関や専門家へ確認することが大切です。
重要書類とデジタル情報を見つけてもらえる状態にする
通帳、保険証券、年金関係書類、住まいの契約書、医療や介護の情報などが自宅の中に散らばっていると、支援者が必要な手続きを始められません。
スマートフォンやパソコンの中にも、インターネット銀行、電子マネー、通販、定額制サービス、SNSなど、本人しか知らない情報があります。
そこで、財産や契約の一覧表、重要書類の原本、暗証番号やパスワードを分けて管理します。特に暗証番号やパスワードは、不正利用されないよう慎重に保管しなければなりません。
信頼できる人や契約した専門職などに、重要情報の保管場所だけでも伝えておけば、緊急時の混乱を減らせます。
エンディングノートも情報整理には役立ちますが、それだけで第三者に法的な代理権が生じるわけではありません。希望や情報を書き残すことと、実際に手続きを担う人や契約を用意することは、分けて考えましょう。
老後のお金は、貯めるだけではなく、情報と支払いの方法まで整えることが大切です。自分が動けないときにも、必要な支援へつながる状態をつくっておくべきです。
急病や事故が起きても発見と連絡が遅れない仕組みをつくる
一人暮らしでは、急病や事故そのものを完全に防ぐことはできません。しかし、異変を早く発見して、必要な人や機関へ連絡する仕組みは、元気なうちに準備できるはずです。
見守りサービスを利用していても、通知を受けた人が遠方に住んでいたり、自宅へ入る方法が決まっていなかったりすれば、対応が遅れることがあります。
大切なのは、見守り、緊急連絡、救急隊へ伝える情報、自宅の鍵という一連の流れをつなげておくことです。
本章では、急病や事故が起きたときに、発見・救助・連絡を滞らせない仕組みについて解説します。
見守りサービスは「異変を誰が受け取るか」まで決める
一人暮らしの見守りには、緊急通報機器、室内センサー、電気やガスの使用状況を確認するサービス、配食時の声かけ、定期的な電話連絡などがあります。
最近では、一定時間動きがない場合や、家電が使われていない場合に、登録した連絡先へ通知するサービスもあるのです。
ただし、機器やサービスを導入するだけでは、充分とはいえません。通知を誰が受け取り、その人が何をするのかまで決めておく必要があります。
たとえば、最初に本人へ電話をかけ、応答がなければ近くの協力者へ連絡し、必要に応じて救急要請をするなど、対応の順番を考えておきましょう。
自治体によっては、高齢者向けの緊急通報や、見守り事業を実施している場合があります。対象年齢、健康状態、所得、費用などの条件は地域によって異なるため、市区町村や地域包括支援センターへ確認してみてはいかがでしょうか。
緊急連絡先は一人に集中させず複数の候補を持つ
緊急連絡先というと、子どもや兄弟などの親族を思い浮かべるかもしれません。しかし、親族が遠方に住んでいる、疎遠になっている、あるいは親族自身が高齢で対応できない場合もあるのです。
そのようなときは、すべての役割を一人に頼むのではなく、複数の人や機関へ分ける方法を考えます。
近所の知人には安否確認を、遠方の親族には医療機関との連絡を、専門職には契約や手続きを相談するなど、それぞれができる範囲を決めておくのです。
緊急連絡先は、本人に代わって治療方針を決定したり、費用を無条件に保証したりする人とは限りません。単に連絡を受ける役割と、契約や判断を担う役割は分けて考える必要があります。
連絡先を依頼するときには、名前だけを勝手に登録せず、本人に目的と想定される対応を説明して了承を得ておきましょう。年に一度程度は、電話番号や住所、対応できる範囲に変化がないか確認することも大切です。
救急隊や医療機関へ伝える情報を準備する
急病で救急搬送されたとき、本人が会話できるとは限りません。そのため、救急隊や医療機関へ伝えたい情報を、すぐに確認できる形で用意しておきます。
記載しておきたいのは、次のような内容です。
・氏名、生年月日、住所
・持病と過去の大きな病気
・服用している薬
・薬や食べ物などのアレルギー
・かかりつけ医と利用している薬局
・健康保険に関する情報
・緊急時に連絡してほしい人
・介護サービスの利用状況
お薬手帳を最新の状態に保ち、外出時にも持ち歩くようにすると、服薬情報を伝えやすくなれます。自宅では、救急時の情報をまとめた用紙の、保管場所を決めておきましょう。
ただし、玄関の外など、誰でも見られる場所に個人情報を置くのは避ける必要があります。どこに保管するかを、緊急連絡先や見守りサービスの担当者と共有しておくことが重要です。
緊急時に自宅へ入る方法も決めておく
見守りサービスが異変を察知し、近くの人が駆けつけても、玄関の鍵が閉まっていれば室内の状況を確認できません。一方で、防犯上の問題もあるため、合鍵を安易に多くの人へ渡すことも避けたいところです。
合鍵を預ける場合には、誰が、どのような場合に使用するのかを決めます。鍵を紛失した場合の対応や、預けた人との関係が変わった場合の、返却についても考えておきましょう。
暗証番号式のキーボックスや、事業者による鍵の預かりサービスを利用する方法もあります。ただし、設置場所や管理方法によっては、防犯上のリスクが生じます。
賃貸住宅や集合住宅では、管理会社や所有者の了承が必要になる場合もあるため、事前の確認が必要です。
大切なのは、鍵の準備だけを独立させないことです。異変を察知する人、連絡を受ける人、自宅へ入る人、救急要請をする人までを、一つの流れとして決めておきましょう。
入院時の身元保証と生活管理を一人で抱えない仕組みをつくる
一人暮らしの人が入院すると、治療以外にも、入院手続き、必要品の準備、医療費の支払い、緊急時の連絡、退院後の生活調整など、さまざまな対応が必要になります。
医療機関から、身元保証人や身元引受人を求められることもありますが、その名称や役割は一律ではありません。誰か一人にすべてを任せるのではなく、何を誰に頼むのかを分けて考えることが大切です。
本章では、入院時に必要となる支援を整理して、同居家族がいなくても、治療と生活を支えてもらえる仕組みについて解説します。
入院時に求められる役割を分けて考える
入院時に求められる支援は、医療機関や本人の状態によって異なります。一般的には、緊急時の連絡、入院費の支払い、必要品の受け渡し、退院時の迎えや生活調整などが考えられます。
これらは、本来すべて同じ役割ではありません。近くに住む友人には日用品の受け渡しを、遠方の親族には医療機関からの連絡を、専門職には契約や金銭管理の相談を依頼するなど、役割ごとに担い手を分ける方法があるのです。
特に注意したいのは、「緊急連絡先」として登録された人が、当然に医療費を保証したり、本人に代わって治療方針を決定したりするわけではありません。
誰かに緊急連絡先を依頼するときには、医療機関からどのような連絡が入る可能性があるのかを説明し、本人の了承を得ておきましょう。
入院時に必要となる役割を書き出し、誰に何を依頼できるかを整理しておけば、一人の支援者へ負担が集中することも防げます。
身元保証人がいないことだけで入院を諦めない
一人暮らしで頼れる親族がいないと、「身元保証人がいなければ入院できないのではないか」、と不安になるかもしれません。しかし、身元保証人がいないという理由だけで、必要な医療を最初から諦めることはありません。
厚生労働省も、身元保証人等がいないことだけを理由に、医療機関が入院を拒否することは医師法上の問題が生じる可能性があるという考え方を示しています。
ただし、実際の入院では、緊急連絡、費用の支払い、退院後の行き先、亡くなった場合の対応などを確認されることがあるのです。
頼れる人がいない場合には、入院前または入院手続きの段階で、医療機関の相談窓口や医療ソーシャルワーカーへ事情を伝えましょう。介護サービスを利用している人は、ケアマネジャーにも相談できます。
身元保証人がいないことを隠すよりも、誰なら連絡を受けられるのか、費用をどのように支払うのか、退院後はどこで暮らすのかを一緒に整理することが、現実的な対応につながるのです。
入院や施設入居の際に身元保証人を求められた場合の考え方や、頼れる親族がいないときの備えについては、次の記事で詳しく解説しています。 JT30「身元保証人がいないと施設へ入れない?おひとりさま時代の備え方」
入院中の自宅と日常生活を管理する人を決める
入院すると、自宅に残された生活も止まるわけではありません。
郵便物は届き、家賃や公共料金の支払いは続きます。冷蔵庫の食品やごみの処理、植物への水やり、戸締まり、換気などが必要になることもあります。
ペットを飼っている場合には、世話をする人や一時的な預け先を早急に確保しなければなりません。 短期間の入院であれば友人や近隣の人に頼めても、入院が長引けば負担が大きくなるのです。
そこで、緊急時に頼めることを、あらかじめ具体的に整理しておきましょう。「何かあったらお願いします」、という曖昧な依頼ではなく、郵便物の確認、ペットの世話、必要品の持参など、内容を分けて相談します。
民間の家事支援、ペットの預かり、郵便物の転送など、費用を支払って利用できるサービスも候補になります。合鍵の保管場所や利用条件についても、緊急連絡先と共有しておけば、急な入院時の混乱を減らせるのです。
民間の身元保証サービスは契約内容を慎重に確認する
身近に頼れる人がいない場合には、民間事業者などが提供する、高齢者等終身サポート事業を利用する選択肢があります。
サービスには、入院や施設入居時の身元保証、緊急連絡、日常生活の支援、財産管理、葬儀や納骨などの死後事務が含まれる場合もあるのです。
ただし、事業者によってサービスの内容、費用、契約期間、預託金の管理方法などが異なります。「身元保証」、という名称だけで判断してはいけません。
契約前には、次の点を確認しましょう。
・具体的に何を依頼できるのか
・基本料金以外に追加費用がかかるか
・預けたお金をどのように管理するか
・途中で解約する場合の条件
・事業者が廃業した場合の対応
・苦情や相談を受ける窓口があるか
契約書を一人で判断せず、消費生活センター、地域包括支援センター、弁護士や司法書士など、事業者と利害関係のない第三者へ相談することも大切です。
入院時に必要な役割を分け、それぞれの担い手を準備しておけば、一人の家族や保証人にすべてを頼らずに済みます。
介護が必要になっても支援につながり続ける仕組みをつくる
一人暮らしで介護が必要になったときには、食事、入浴、排せつ、掃除などを手伝ってもらうだけでなく、本人の変化に気づき、必要なサービスを調整してくれる人も必要になります。
体調や判断力が低下してから、相談先や利用できる制度を一人で探すのは簡単ではありません。
元気なうちから地域の相談窓口を知り、自分の暮らし方や希望を伝えておけば、状態が変化したときにも支援へつながりやすくなれるのです。
本章では、一人暮らしで介護が必要になっても、不自由な生活を一人で抱え込まないための相談先と支援体制について解説します。
元気なうちに地域包括支援センターを知っておく
地域包括支援センターは、高齢者の生活、介護、健康、権利擁護などについて相談できる地域の窓口です。市区町村が設置するほか、社会福祉法人などへ運営を委託している場合もあります。
相談するのは、介護が必要になってからとは限りません。最近転びやすくなった、買い物や通院が負担になってきた、物忘れが気になる、近所との付き合いが少ないといった段階でも相談できるのです。
自分の地域を担当するセンターの名称、所在地、電話番号を調べ、緊急連絡先などと一緒に記録しておきましょう。一度相談しておけば、本人の生活状況を知ってもらうきっかけにもなります。
ただし、地域包括支援センターが、家族の代わりとしてすべての手続きや身元保証を引き受けるわけではありません。相談内容に応じて、介護、医療、福祉、権利擁護などの適切な窓口につないでもらう場所と考えるとよいでしょう。
介護保険だけで生活のすべてを賄えるとは限らない
要介護認定を受けると、訪問介護、通所介護、福祉用具、住宅改修など、必要性に応じた介護保険サービスを利用できます。
しかし、介護保険は、本人が希望する家事や外出支援までを、すべて提供する制度ではありません。利用できる内容や回数には、本人の状態、ケアプラン、要介護度などによる範囲があるのです。
たとえば、大掃除、庭の手入れ、ペットの世話、趣味のための外出への付き添いなどは、介護保険では対応できない場合があります。
そのため、一人暮らしを支えるには、介護保険サービスだけではなく、自治体の生活支援、配食、移送、民間の家事代行、自費の付き添い、地域の助けなどを組み合わせる視点が必要です。
私が、福祉について学んできた中でも、制度に生活を合わせるのではなく、本人の暮らしに必要な支援を整理し、それぞれに適した制度やサービスをつなぐことが大切だと感じます。
どの支援を利用できるかは、地域によって異なるため、地域包括支援センターやケアマネジャーへ確認しましょう。
ケアマネジャーに自分の生活と希望を伝える
介護保険サービスを利用する際には、ケアマネジャーが本人の状態や生活環境を確認し、必要な支援を一緒に考えてくれます。
そのときに、病気や身体の状態だけでなく、これまでの暮らし方や大切にしていることも伝えましょう。
たとえば、起床や就寝の時間、食生活、通院、趣味、近所との関係、ペットの有無、経済的な事情、頼れる人の有無などです。
「できる限り自宅で暮らしたい」「体調が悪化したら住み替えも考えたい」、といった希望も、元気なうちから言葉にしておくと、今後の支援方針を考えやすくなります。
反対に、困っていることを隠してしまうと、必要な支援が見えません。一人暮らしを続けられなくなることを心配して、転倒、物忘れ、服薬の間違い、金銭管理の不安などを伝えない人もいるのです。
しかし、早い段階で小さな変化を共有することが、生活を立て直し、自宅で暮らせる期間を延ばすことにもつながります。
支援者同士が情報を共有できる連絡体制を整える
一人暮らしの介護には、かかりつけ医、訪問看護師、ケアマネジャー、訪問介護員、薬剤師、生活支援事業者など、複数の人々が関わることがあるのです。
支援者が増えても、それぞれが別々に動いているだけでは、体調や生活の変化を見落とす可能性があります。
そこで、支援者の氏名、事業所、連絡先、担当する役割を一覧にし、誰へ何を相談するかを分かるようにしておきましょう。緊急連絡先となる親族や友人にも、主な相談窓口を伝えておくと安心です。
ただし、医療や介護に関する個人情報を、本人の了承なく誰とでも共有できるわけではありません。どの情報を誰と共有してよいのか、本人の意思を確認しておく必要があります。
一人の支援者へすべてを任せるのではなく、必要な範囲で情報をつなぎ、誰かが変化に気づいたときに相談できる体制を整えておきましょう。
認知症になっても意思と財産を守れる仕組みをつくる
一人暮らしで認知症になった場合には、日常生活だけではなく、医療や介護の選択、預貯金の管理、住まいの契約などにも支援が必要になることがあります。
判断能力が低下してからでは、自分の希望を充分に伝えられず、新たな契約を結ぶことが難しくなる場合もあります。そのため、元気なうちに希望を書き残し、誰に何を支えてもらうのかを考えておくことが大切です。
本章では、認知症によって判断が難しくなっても、自分の意思と財産をできる限り守るための仕組みについて解説します。
判断できるうちに暮らしと医療の希望を書き残す
認知症への備えというと、財産管理や成年後見制度を思い浮かべるかもしれません。しかし、それより先に取り組みたいのが、自分の希望を言葉にすることです。
たとえば、次のような内容を考えてみましょう。
・できる限り今の家で暮らしたいか
・どのような状態になったら住み替えを考えるか
・介護や医療で大切にしてほしいこと
・連絡してほしい人、連絡してほしくない人
・ペットや大切な持ち物をどうしてほしいか
・判断に迷ったときに相談してほしい人
これらをエンディングノートなどへ書いておけば、支援者が本人らしい選択を考える手がかりになります。
一度書いた希望が、その後も変わらないとは限りません。健康状態や人間関係、住まいへの考え方が変われば、内容も見直して構いません。
希望を書き残すことは、将来のすべてを今のうちに決めることではありません。自分が意思を伝えにくくなったときに、何を大切にして生きてきたのかを伝える準備です。
任意後見と法定後見の違いを理解する
成年後見制度には、大きく分けて任意後見制度と法定後見制度があるのです。
任意後見制度は、本人に充分な判断能力があるうちに、将来支援を任せたい人と契約しておく仕組みです。本人の判断能力が低下したあと、家庭裁判所が任意後見監督人を選任することで、契約に基づく支援が始まります。
一方、法定後見制度は、すでに判断能力が不充分になった人について、本人、配偶者、一定範囲の親族、市区町村長などが家庭裁判所へ申立てを行い、成年後見人等を選任してもらう仕組みです。
どちらも、本人の財産や権利を守るための制度ですが、本人に代わってできることには範囲があります。手術などの医療行為について、成年後見人等が本人の代わりに同意できるわけではありません。
また、一度利用を開始すると、本人の判断や都合だけで自由に終了できるものではないため、役割や費用を理解したうえで検討する必要があります。
認知症になる前に知っておきたい成年後見制度の仕組みや、財産管理の方法については、次の記事も参考にしてください。 JT29「成年後見制度とは?認知症になる前に知っておきたい財産管理の方法」
財産管理等委任契約や家族信託の役割を知る
判断能力がある段階でも、病気や身体の衰えによって、銀行や役所の手続きが難しくなることがあります。そのような場合に備える方法の一つが、財産管理等委任契約です。
信頼できる人へ、預貯金の管理や支払いなど、決められた事務を依頼します。また、家族信託を利用して、一定の財産の管理や処分を、信頼できる家族などへ託す方法もあるのです。
ただし、家族信託は、介護施設との契約や医療・介護に関する意思決定など、本人の生活全般を代理できる制度ではありません。さらに、頼れる家族がいない場合には、受託者を誰にするのかという問題もあります。
財産管理等委任契約、任意後見、家族信託は、それぞれ目的と効力が異なります。名称だけで選んだり、すべての問題を一つの制度で解決しようとしたりせず、自分に必要な支援を整理することが大切です。
具体的な契約内容は、弁護士、司法書士などの専門家へ相談して、費用や解約条件も含めて確認しましょう。
誰に任せるかを肩書だけで決めない
認知症への備えでは、制度を選ぶことと同じくらい、誰に支援を任せるかが重要です。
親族、友人、専門職、法人などが候補になりますが、親しい人だから必ず適任とは限りません。反対に、専門職であれば何でも任せてよいというわけでもありません。
依頼先を考えるときには、次の点を確認しましょう。
・自分の希望や生活を理解してくれるか
・長期にわたって役割を続けられるか
・財産の管理状況を確認できる仕組みがあるか
・報酬や追加費用が明確になっているか
・その人が対応できなくなった場合の備えがあるか
財産管理、身上保護、緊急連絡、死後事務を同じ人や事業者へ依頼する場合には、権限が集中することにも注意が必要になります。
契約内容を第三者に確認してもらうなど、適切に監督できる形を考えましょう。支援者を決めたあとも、自分や相手の状況に変化がないか定期的に確認することが大切です。
認知症への備えは、制度を選ぶだけではありません。自分の希望を残し、それを支える人、契約、見守りの仕組みをつなげておきましょう。
住まいと家族以外の支援者を組み合わせる仕組みをつくる
一人暮らしを続けられるかどうかは、健康状態だけで決まるものではありません。住まいの安全性、買い物や通院のしやすさ、近くに相談できる人がいるかどうかによっても変わります。
住み慣れた家で暮らし続けることと、早めに住み替えることのどちらが正解というわけではありません。現在の住まいで生活を続けるための条件と、難しくなった場合の次の選択肢を考えておくことが大切なのです。
本章では、住まいと家族以外の支援者を組み合わせ、一人暮らしを無理なく続けるための仕組みについて解説します。
今の家で暮らし続けるための条件を点検する
現在は不自由なく暮らせていても、足腰が弱くなったり、車の運転も難しくなったりすると、住まいの問題が表面化します。
まず、次のような点を確認してみましょう。
・玄関、廊下、浴室などに大きな段差がないか
・寝室や生活の中心が階段の上にないか
・浴室やトイレに手すりを設置できるか
・徒歩や公共交通機関で買い物や通院ができるか
・緊急時に支援者が訪問しやすいか
・住宅の修繕費や固定資産税を負担できるか
・災害時に安全に避難できるか
持ち家であっても、老朽化した住宅の修繕や、庭の管理が負担になることもあります。賃貸住宅では、手すりの設置や改修について、所有者や管理会社の了承が必要になる場合があります。
福祉用具や住宅改修によって安全性を高められることもありますが、それだけで買い物や通院の不便まで解消できるとは限りません。
建物の中だけでなく、周辺環境も含めて、一人暮らしを続けられる条件を確認することが大切です。
住み替えは「介護が必要になる前の余裕のある段階」から比較する
身体が弱ってから急いで住み替え先を探すと、場所や費用、サービス内容を充分に比較できないまま急いで決めてしまう可能性もあります。
元気なうちから、高齢者向けの賃貸住宅、サービス付き高齢者向け住宅、有料老人ホームなどの選択肢を調べておきましょう。
確認したいのは、毎月の費用だけではありません。入居時に必要な費用、食事や生活支援の内容、介護が重くなった場合の対応、医療機関との連携、看取りの可否、退去を求められる条件なども重要です。
名称が似ていても、提供される支援や契約内容は施設ごとに異なります。「介護付き」「見守りあり」といった言葉だけで判断せず、どこまでが基本料金に含まれ、何が別料金になるのかを確認しましょう。
すぐに住み替える予定がなくても、候補を二つか三つ挙げ、見学や資料請求をしておけば、将来の変化に落ち着いて対応できます。
家族以外の支援者を役割ごとに持つ
一人暮らしの老後を支える人は、家族だけとは限りません。友人、近隣住民、民生委員、ケアマネジャー、医療・福祉の専門職、民間事業者など、異なる立場の人とつながることもできるのです。
ただし、近所の人に金銭管理まで頼んだり、友人に長期間の介護を任せたりするなど、相手の負担や責任が大きくなる依頼は避ける必要があります。
近隣住民には、新聞や郵便物がたまっていたら知らせてもらう。友人には、ときどき電話で話す。専門職には、制度や契約を相談する。このように、無理のない範囲で役割を分けることが大切です。
支援をお願いするときには、相手の善意を当然と思わず、何を頼みたいのかを具体的に伝え、了承を得ましょう。金銭や重要な手続きを伴う場合には、口約束に頼らず、正式な契約や記録を残す必要があります。
一人のキーパーソンではなく、小さな支援チームをつくる
信頼できる人が一人見つかると、その人にすべてを任せたくなるかもしれません。
しかし、その人も病気になったり、転居したり、関係が変化したりする可能性もあります。一人だけに頼る仕組みでは、その人が対応できなくなったときに支援が途切れてしまいます。
そこで、見守り、緊急連絡、介護、金銭管理、死後事務などを、複数の人や機関へ分けておくのです。
支援に関わる人や機関について、次の内容を一覧にすると分かりやすくなります。
・氏名や事業所名
・連絡先
・担当してもらう役割
・緊急時に連絡する順番
・契約書や関係書類の保管場所
全員がすべての個人情報を共有する必要はありません。本人の同意を前提に、それぞれが役割を果たすために必要な範囲で情報をつなぐのです。
さらに、年に一度程度は連絡先や役割を見直し、支援を続けられる状態か確認しましょう。複数のつながりを持つことが、誰か一人の負担を減らし、自分自身の安心にもつながります。
亡くなったあとも手続きが残らない仕組みをつくる
一人暮らしの老後設計は、生きている間の生活を整えるだけでは完結しません。亡くなったあとは、葬儀、火葬、納骨、住居の明渡し、遺品整理、公共料金の解約など、さまざまな手続きが残ります。
希望をエンディングノートに書いていても、実際に動く人が決まっていなければ、内容が実行されるとは限りません。また、遺言書と死後の実務を依頼する契約では、役割が異なるのです。
本章では、葬儀・お墓・遺品・各種契約など、亡くなったあとの手続きを誰にどのように引き継ぐかについて解説します。
亡くなったあとに必要となる手続きを洗い出す
人が亡くなったあとには、短期間のうちに進めなければならないことと、時間をかけて整理できることがあります。
たとえば、次のような対応が考えられるのです。
・親族や友人などへの連絡
・死亡届に関連する手配や火葬
・葬儀や納骨
・医療費や施設利用料などの精算
・賃貸住宅の明渡し
・遺品や家財の整理
・電気、ガス、水道、電話などの解約
・クレジットカードや定額制サービスの解約
・ペットの引き取り
・パソコン、スマートフォン、SNSなどの整理
必要な手続きは、持ち家か賃貸か、相続人がいるか、ペットを飼っているかなどによっても異なります。
私が、終活について学んできた中でも、「迷惑をかけないようにしたい」、という思いだけでは、死後の準備は進みにくいと感じるのです。
まず、自分自身の場合には何が残るのかを書き出し、誰に頼む必要があるかを具体的に考えることが出発点になります。
遺言書と死後事務委任契約の役割を分ける
遺言書を作成しておけば、亡くなったあとの手続きがすべて解決すると思う人もいるかもしれません。
しかし、遺言書が主に扱うのは、預貯金や不動産などの財産を誰に承継させるかといった相続に関する事項です。
葬儀、納骨、住居の明渡し、遺品整理、公共料金の解約などは、遺言書だけでは実行する人や方法が充分に定まらないことがあります。
こうした死後の実務を、あらかじめ特定の人や事業者へ依頼する方法の一つが、死後事務委任契約です。
契約では、依頼する内容、費用、報酬、預託金の管理、契約の変更や解約などを確認します。何をどこまで任せられるかは、契約内容や受任者によって異なります。
また、相続人が行う手続きや、契約だけでは対応できない事項もあります。そのため、遺言書、遺言執行者、死後事務委任契約などの役割を整理し、矛盾が生じないようにすることが大切です。
具体的な契約を結ぶ際には、弁護士、司法書士、公証人などへ相談し、自分の希望に合っているかを確認しましょう。
葬儀・お墓・遺品整理の希望を具体的に残す
「葬儀は簡素でよい」「供養は任せる」、と書くだけでは、実際に手続きをする人が判断に迷うことになります。葬儀については、規模、宗教や宗派、連絡してほしい人、遺影に使いたい写真などを考えておきます。
お墓についても、先祖代々のお墓へ入るのか、永代供養墓、納骨堂、樹木葬、海洋散骨などを希望するのかによって、準備や費用が異なります。すでにお墓がある場合には、管理者や場所、使用に関する書類も分かるようにしましょう。
遺品については、形見として渡したい物、処分してよい物、売却や寄付を希望する物を分けておくと、整理する人の負担を減らせます。
絵画などの作品を制作している人であれば、完成作品、制作途中の作品、画材、受賞関係の資料、画像データなどを、誰に託し、どのように扱ってほしいかも重要です。
希望はエンディングノートなどへ記し、実行してもらうために必要な契約や費用とは分けて整理しておきましょう。
契約しただけで安心せず定期的に更新する
死後事務を誰かに依頼して、必要な書類を作成しても、そのまま何年も放置すると、実際の状況と合わなくなることもあります。
依頼した人が高齢になったり、事業者のサービス内容や料金が変わったりする可能性もあります。引っ越し、財産の変化、人間関係の変化によって、自分の希望が変わることもあるでしょう。
少なくとも年に一度程度は、次の点を確認します。
・依頼した人や事業者が現在も対応できているか
・住所や電話番号に変更がないか
・契約内容と自分の希望が合っているか
・支払いに対する必要な費用を準備できているか
・預託金の管理方法が明確か
・遺言書など他の書類と矛盾していないか
さらに、契約書やエンディングノートの保管場所を、受任者や信頼できる人に伝えることも必要です。
準備した書類が発見されなければ、希望を実行できない可能性があります。死後の備えは、一度決めて終わりではなく、連絡先や契約を維持するところまで含めて考えましょう。
死後の希望は、書き残すだけでは実行されません。担い手、契約、費用、情報をつなぎ、定期的に見直すことも必要です。
子どもがいない夫婦の場合は、お墓を誰が管理するのか、夫婦の一方が先に亡くなった場合にどうするのかも考えておく必要があります。
永代供養・樹木葬・海洋散骨の違いや、残された配偶者の負担を減らす方法については、次の記事で詳しく解説しています。
関連記事:子どもがいない夫婦のお墓はどうする?永代供養・樹木葬・海洋散骨の選び方
まとめ|一人暮らしでも、すべてを一人で背負う必要はない
一人暮らしの老後に必要なのは、何でも自分でできるように頑張ることではありません。元気なうちは、生活費の管理、買い物、通院、住まいの維持など、さまざまな契約や手続きを一人で行えます。
しかし、急病や事故で動けなくなったり、介護が必要になったり、認知症によって判断が難しくなったりすれば、誰かの支援が必要になるのです。
そのときになってから、頼れる人や利用できる制度を探し、必要な情報を整理するのは簡単ではありません。
だからこそ、元気なうちに「自分ができなくなったことを、誰が、どのような方法で支えるのか」、を決めておくことが大切です。
本記事では、一人暮らしの老後を支える仕組みとして、次の7つを解説しました。
・毎月の生活費と将来の臨時費用を分け、財産や契約の情報を整理する
・急病や事故に備え、見守り、緊急連絡先、医療情報、鍵の管理をつなげる
・入院時に必要な役割を分け、身元保証や自宅の管理について準備する
・地域包括支援センターや、介護の専門職と早めにつながる
・認知症になる前に、自分の意思、財産管理、支援を任せる人を考える
・住まいを点検し、家族以外も含めた小さな支援チームをつくる
・葬儀、お墓、遺品、契約などの死後事務を担う人と方法を決める
これらをすべて一度に完成させる必要はありません。
一人暮らしの老後に感じやすい不安を幅広く整理し、50代から始めたい基本的な備えを確認したい方は、次の記事もあわせてご覧ください。 JT51「一人暮らしの老後が不安…50代から始める安心の備え」
まずは、自分が急に入院した場面を想像してみてください。誰が異変に気づくのか、誰に連絡してほしいのか、医療情報はどこにあるのか、自宅やペットの管理を誰に頼めるのかを確認するだけでも、必要な備えが見えてきます。
次に、地域包括支援センターなどの相談窓口を調べ、財産や契約の一覧表を作ります。さらに、認知症になった場合の意思決定や財産管理、亡くなったあとの手続きについて、専門家を含めた相談先を探していけばよいのです。
一人の親族や友人に、緊急連絡、入院、介護、金銭管理、死後事務のすべてを任せるべきではありません。
近隣の人には安否確認を、友人には日常的な連絡を、医療や介護は専門職へ、財産や契約は適切な制度や専門家へ依頼するなど、役割を分けることができます。
ただし、制度や民間サービスには、それぞれ利用条件、費用、権限の範囲があります。名称だけで判断せず、自分が頼みたい内容に対応しているかを確認しましょう。
重要な契約は一人で決めず、自治体の相談窓口や、事業者と利害関係のない専門家へ相談することも大切です。「一人暮らし」と「孤立すること」、そして「すべてを一人で背負うこと」、は同じではありません。
家族が近くにいなくても、人、制度、契約、住まい、お金、情報をつなぐことで、必要なときに支援が届く道筋をつくれます。
老後を支える仕組みを整えることと同じように、一人の時間を心豊かに過ごせる楽しみを持つことも大切です。
鉛筆画が人生後半にもたらす充実感については、次の記事で詳しくご紹介しています。 LS300「なぜ鉛筆画を描くと人生が豊かになるのか?上達だけではない7つの魅力!」
一人暮らしの老後に備える際は、保険も扶養家族の有無や、自分自身の生活を支える必要性に合わせて見直したいところです。
死亡保障・医療保障・介護保障を残す条件と減らせる条件は、次の記事で詳しく解説しています。JT79「50代からの保険見直し|老後に残す保障と減らせる保障の考え方」
まずは、緊急時に連絡してほしい人を一人書き出し、自分の地域を担当する相談窓口を確認するところから始めてみましょう。その小さな準備が、一人暮らしの老後を支える最初の仕組みになるのです。
一人暮らしの老後について、「何から備えればよいのだろう」と不安を感じていませんか?
介護・終活・老後のお金・人生を整えるためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)や終活・福祉について学んできた筆者が、人生の後半を一人で抱え込まないための考え方を、分かりやすくお伝えします。
※メールアドレスのみで登録できます。登録は無料で、いつでも解除可能です。
私自身も、転職や起業、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半とは、遅すぎるのではなく、これからの人生を整えていける時間がまだ充分にあります。あなたらしい歩み方を見つけるヒントになれば幸いです。