どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山です。
この記事では、独身男性が老後に安心できる資金を築くための実践的なガイドです。日々の生活での小さな節約から、劇的な節約方法と資産運用の基本まで、幅広い情報をご提供します。
自炊から始める無理の少ない節約方法や、劇的な変化を得られる固定費の大幅な見直し方法と賢い家計の管理、そして適切な投資戦略まで、あなたの老後を支えるための知識が満載です。健康と財布に優しいライフスタイルで、豊かな未来を手に入れましょう。
それでは、早速どうぞ!
- 自炊が節約に効く理由:健康と財布に優しい生活の始め方
- 健康的な朝食の重要性:一日の活力を高める朝食レシピ
- お弁当で豊かな休憩時間を!節約と健康のコツ
- 節約&健康に!マイボトル活用法とそのメリット
- まとめ買いのススメ!食料品節約の秘訣
- 自然の恵みを活用!近くで見つける食材の探し方
- 生活費削減の実践法:具体的な節約テクニック
- 貯蓄と投資のバランスの取り方:賢い資産運用の基本
- ミドルリスク・ミドルリターン投資の基本
- 旧NISA制度と新NISA制度の比較
- 新NISAの利点と注意すべき点
- iDeCoで節税しながら資産形成!基本とメリット
- リスク許容度に合った投資選び:あなたに合った投資方法
- 健康でリスクなし!年金マジックの実現方法
- まとめ
自炊が節約に効く理由:健康と財布に優しい生活の始め方
自炊初心者必見!簡単でおいしい自炊のコツ
外食はコロナウイルス及びインフルエンザやノロウイルスが心配だし、料金が高いので利用しない。コンビニは高いし、栄養が偏るので買わない。デリバリーは高いし、冷めてしまっているので美味しくないから取らない。
これは誰でもおっしゃることですが、何といっても、やっぱり自炊は金額的にも栄養のバランスをとるのにも役立ちますし、当たり前ですが「できたて」を食べられます。
そして、あなたが老後資金を充分に確保できない見通しであっても、定年退職後にも働き続けることによって、老後の不安の大部分は解消することができます。逆に定年退職後も、進んで仕事を持つことが、健康維持に役立つという考え方への切り換えも必要ではないでしょうか。
そこで、健康を維持するために、1日3度のバランスの取れた食事・充分な睡眠・適度な運動・規則正しい生活をここから始めましょう。生きていくことの基本は、この大きな要素を無視しては進んでいけません。
独身男性の健康管理は、この基本的なバランスの上に成り立っていますので、根本的な生活を見直すべきところに来ているのではないでしょうか。今からでも、「自分の健康は自分で守る」という認識がなければ、ショッキングな方向へと進んでしまいます。
関連記事:独身男性の寿命なぜ短い?その理由と対策とは!
自炊で節約&栄養バランスを整える方法
生活のリズム・カロリーコントロール・生活習慣病予防は、あなたの未来に向かった老化スピードの抑制なども考えると、とても重要です。
身体に必要な栄養や規則正しい生活リズムは、毎日の積み重ねで長い年月をかけて蓄積されていきます。まるで海底に降り積もるマリンスノーのように。たとえ帰宅が夜遅いなどの事情があろうとも、できるだけ自炊をしましょう。
と言っても、作り置きをしておけば簡単に温めるだけですから、外で食べるよりもおいしく早く食べられます。疲れている時には、自分で作るのがつらいものですが、外で食べるとかえって羽目を外しかねませんので生活の抑制にも役立ちます。
忙しいあなたに!休日の下準備で時短&簡単レシピ
休日は自炊の下ごしらえで、たとえばニンジン・ピーマン・キャベツなどをカットしておき、小分けにして収納する。味噌汁用には、ラップを使って、味噌・乾燥ワカメ・乾燥ネギなどを1食分単位で冷凍保存しておくなど、すぐに作れる下準備はたくさんあります。
尚、この場合の小分けに使うビニール袋については、スーパーのレジ支払い後、水分の多い食品の漏れを防ぐロールになっている袋(以後、ロール袋といいます)を多めにいただいてきます。
そして、その袋に小分けにして、冷蔵庫にしまっておけば、焼きそば・野菜炒め・スープ・ラーメンの具の野菜にしてもすぐに取り出して使えます。
参考 : ietty magazine
一人暮らしの自炊は「週末作り置き」がカギ!かんたん節約レシピまとめ36選
冷凍ごはんで節約&時短!簡単おいしい活用法
ご飯もこの「ロール袋」に入れて、冷めたところで冷蔵庫の「冷凍室」で凍らせておけば、電子レンジで温めて、いつでもすぐに食べられます。
市販のパックご飯でもOKですが、自分で炊いたご飯の方が、米の銘柄や水加減が選定できて好みの硬さのご飯が作れますし、安く上がり好みの量がストックできます。長期保存の観点でいえば、市販のパックご飯は2020年8月1日製造分以降の賞味期限は1年間です(参考:サトウのごはん)。
尚、余談ながら、胃の消化具合を考えて食べ過ぎず、腹八分目を心がけて、眠りに就く前の2時間前までには食事を終えて、豊かで充分な睡眠を確保しましょう。これらの調整によって、翌朝「空腹で目が覚める幸福感」を味わえます。
健康的な朝食の重要性:一日の活力を高める朝食レシピ
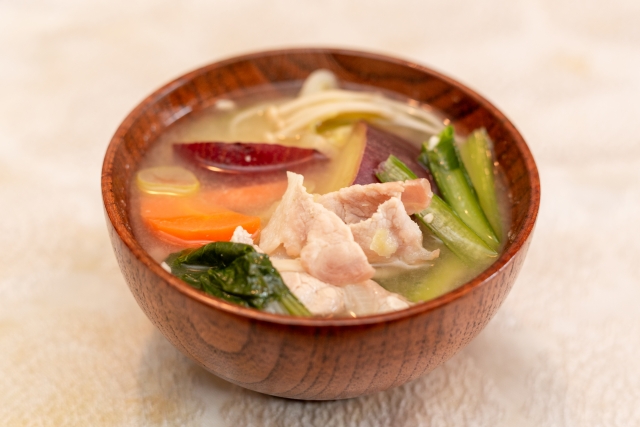
具だくさんな味噌汁
翌日は、今までよりも1時間以上は早く起きましょう。朝いつもより早く起きたら、まぶしい朝陽を体全体に受けて脳をリセットできれば爽快な気分を味わえます。
また、朝食(勿論パンやコーンフレークなどでもOKです)を手早く摂ることで、糖やその他の栄養素が体に吸収されるので、脳と体を活発に活動させることができます。朝食を消化吸収することによって、脳が覚醒します。
腸から脳への情報量は脳から腸よりも多いと考えられており、脳は腸から送られてくる情報に大きく影響を受けているといいます。
参考:ヤクルト中央研究所
脳腸相関②:脳と対話する腸 | 特集コンテンツ | ヤクルト中央研究所 (yakult.co.jp)
お弁当で豊かな休憩時間を!節約と健康のコツ
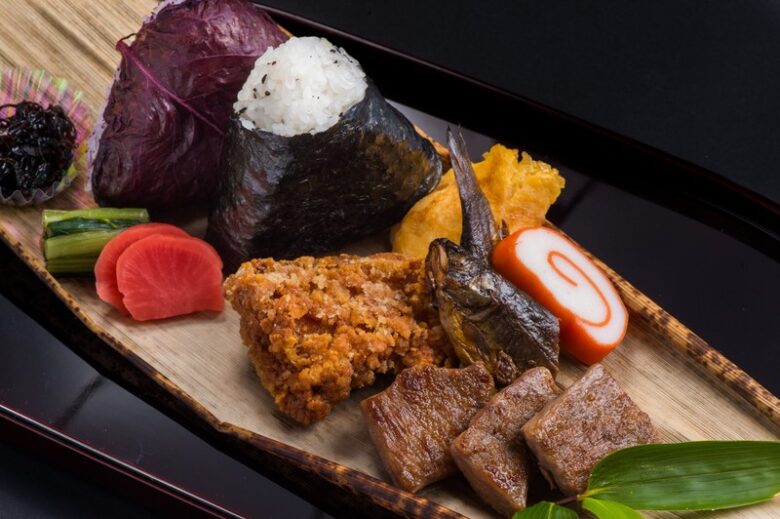
忙しい日の強い味方!簡単お弁当レシピ集
朝ご飯の準備の時に、ついでに昼用の弁当も作りましょう。朝の忙しい時間に弁当を作るのは面倒かもしれませんが、安くあげられるのは勿論ですが、外食の場合、まず料金が高過ぎる・食べるところまでの移動に時間がかかる・食事が出てくるまでの待ち時間が無駄、だからです。
弁当持参はこのようなことが無いので、昼休みにゆっくりくつろげます。また、カロリーコントロールできる点が最大のメリットであり、尚且つ、節約できるて、いいことづくめです。
尚、朝ご飯を食べない習慣の人は、お昼に「ドカ食い」となってしまい、その結果、急激な血糖値の上昇により「午後に強い睡魔との戦いになる」ことは言うまでもありません。これが仕事の効率を下げてしまっていることに、そろそろ気づくべきでしょう。
参考:みんなの「お弁当 男」レシピが9,432品 – クックパッド (cookpad.com)
早起きは三文の徳!効率的な朝の過ごし方
そして、昼食の「ドカ食い」は、夜になってもなかなか消化が進まず、仕事が終わって帰りに食事をして帰るとした場合に、時間の遅い晩御飯では、翌朝に空腹感を覚えるはずもありません。これが悪循環の始まりです。
そこで、どこから新しい生活の第一歩を始めるのかといえば、まず夜から始ることが良いでしょう。夜早めに帰宅後に自炊し、筋トレなども交えて、早い時間の就寝をすることが始まりです。翌朝に、「腹が減って目が覚める」状態にするのです。爽快な目覚めにつながりますよ!
そして、いつもよりも早く自宅をでて余裕のある気分で出社し、早くから仕事にとりかかることで、いつもよりも早く仕事を終わらせましょう。可能ならば、2時間以上早く起きて、仕事を2時間以上早く始め、2時間以上早く自宅に帰れるようになれれば、生活全部を変えられます!
2時間早く帰途に就くことができるようになれるとすれば、婚活・趣味・スキルアップ・自宅での自重筋トレなどに時間を割けますので、日々のマンネリした生活と決別できて、充実感さえ味わえるようになれます。
節約&健康に!マイボトル活用法とそのメリット
カロリーゼロの水で健康的な生活を!その効果とは?
ステンレスのマイボトルに、自宅の冷蔵庫で冷やしておいた「水道水の冷たい水」を持って行きましょう。余計な糖分やカフェインの摂取を防ぎ、内臓を刺激から守れます。
この取り組みは、不要な栄養素も摂取せずに済みますので好都合です。眠気覚ましにコーヒーなどを飲んでいた人は、眠気覚ましはストレッチに切り替えましょう。
自動販売機で「水」は今や売れ筋商品ですが、日本の水道水は世界的に見ても安全でおいしい水です。つまり、水道水で充分なのです。
自動販売機の落とし穴:知っておきたい健康と節約のコツ
あなたは、自動販売機で販売されている缶コーヒーに、どれほど糖分が入っているかご存じですか?例えば、一般的な甘い缶コーヒーで角砂糖およそ3個分、微糖タイプの缶コーヒーでもおよそ1個分の角砂糖に相当する糖分が使われています。
朝会社に到着する前に自動販売機で購入し、昼食時にもコンビニなどで購入するなど、毎回飲み物を自動販売機で購入していたら、1日で360円くらいは使ってしまいます。これだけでも1ヶ月で7,920円の出費です(360円×22日)。夏はもっと出費が多くなります。
そして、あなたはそろそろ、余分な糖分・脂質などは気を付けなくてはならない年齢でしょうから、この点は理解しておきましょう。お金を払って体を悪くしているのでは、何とも割の合わない話です。
まとめ買いのススメ!食料品節約の秘訣
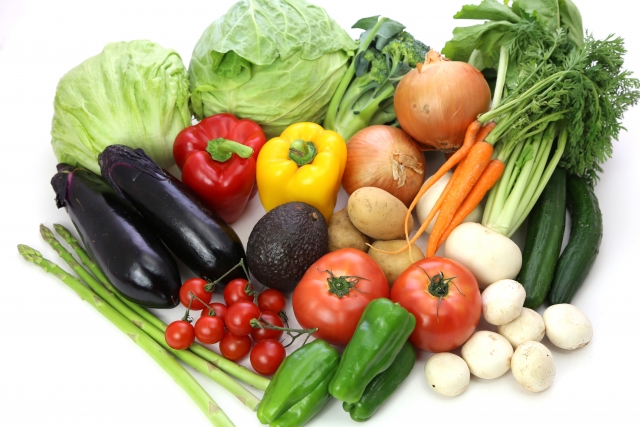
平日は、閉店時間間近のスーパーで見切り品を探しに行くと、「割引商品」に出会えます(運がいいと半額商品とか)。筆者はそれらの商品を持って、割引シールを貼っている店員さんに、もう少し割引できないか交渉して更に安くしてもらえたこともあります。
また休日に、チラシやネットの情報を基に、安い店舗でまとめ買いしましょう。この場合、カードでポイントに加点のできるスーパーマーケットなどの販売店で買い物ができれば、貯蓄していることにもなります。ただし、計画的なまとめ買いにしましょう。余らせてしまうことは大きな損失になります。
買物については、牛肉や豚肉が高かったりする場合には、できるだけ「鶏の胸肉」や「鶏のモモ肉」を選びましょう。私は「鶏の胸肉」はあっさりしていているので、たくさん買ってきてよく食べますが安く済みます。また、カルシウムも豊富に含まれています。
尚、スーパーの特売商品を選ぶ際の店舗選びや、特売で大量に購入してきた食材の調理レシピを紹介してくれるアプリもあります。関心のある人は次の関連記事を参照してください。
関連記事:40代男性の節約にはアプリが便利!
安い肉でも大変身!驚きのステーキソースレシピ
ステーキソースは、栃木県宇都宮市の「ステーキの宮」が販売しているステーキソースをかけると、抜群にうまいです(オロシダレです)。生おろしにんにくなどを混ぜるとさらにおいしくなるので、安い肉が高級なステーキへ変身します。スーパーマーケットで探してみましょう。
チキンの胸肉ステーキを作る場合には、チキンは完全に火が通った方が安心なので、厚みのある場合には、ほどよい厚みに切り分けて強火で焼いて、何回もひっくり返さずに調理することがおすすめです。
尚、野菜を各種買い揃えることも必要ですが、安くても量が多過ぎては、余ってムダになることも考慮して購入しましょう。また、缶詰・乾麺・ラーメン・果物なども買って帰り、1週間分の献立を考えて、「小分け」や「下ゆでなど」して準備しましょう。
参考:みんなの「男 一人暮らし」レシピが255品 – クックパッド (cookpad.com)
自然の恵みを活用!近くで見つける食材の探し方
身近な自然の素晴らしい恵み:知られざる食材たち
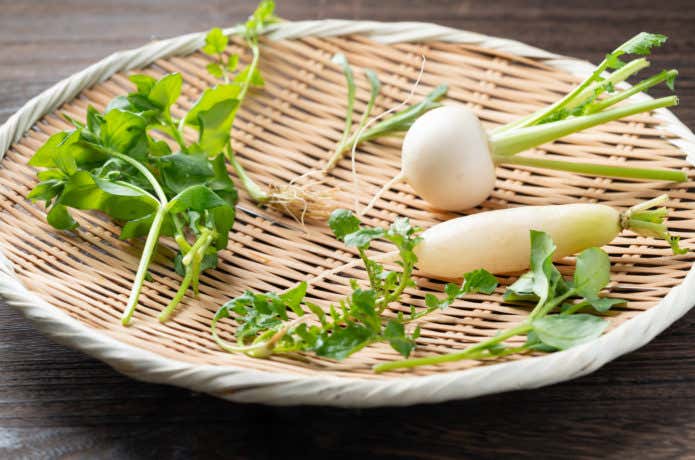
休日に、あなたの自宅の近くに、河川敷や土手などがありましたら、食べられる野草を見つけに行くのも楽しいですよ。そのような趣味も素晴らしいです。
突然ですが、たとえば、タンポポは海外では普通に生の「サラダ」で食べられているといいます。根・葉・茎・花の全て食べられます。タンポポは、薬草として利尿効果等も期待できるようです。
筆者のおすすめ!自然の食材で健康的な料理
筆者も昔、中学生の頃に、理科で習った植物の必要とする3大栄養素として「窒素・リン酸・カリ」を庭のタンポポに与えて育てたところ、大きくて立派なタンポポになり、その根はまるで「太いごぼう」ほどもありました。
筆者の実家では、タンポポは昔から食べられることを知っていたので、筆者はその「タンポポの根のぬか漬け」を食べたことがあります。うまかったです。まるでごぼうと大根の中間の様な食感で、味は大根に近かったような記憶があります。
因みに、花は天婦羅にして・茎や葉は炒め物に入れて、根はきんぴらに加えるなどの料理方法がありますし、身の回りには「食べられる食材の宝庫」があることを皆さんも知っておきましょう。俳優の岡本信人さんは、有名な食草家です。
野草の選び方:安全に楽しむためのポイント
ただし、よく見かけないようなものは食べないでください。たとえば、ノビルと水仙は似ていますが、水仙を間違って食べると毒を含んでいますので危険ですし、タラの芽と漆の芽もよく似ているそうです。
この、漆の芽を間違えて摘んでしまうと、体が触れた部分はかぶれてしまい、手や体が激しい痒みに襲われて夜も眠れないそうです。絶対に注意しましょう。
身近な自然には、ノビル・セリ・シソ・ツクシ・春菊・クレソン等々たくさん食べられる野草があるのです。
因みに筆者は、土手に自生しているタンポポを収穫してきて、やわらかそうな葉の部分をバターで炒めて少々塩も加えて食べたことがありますが、何の問題もなく食べられました。
※尚、野草を食して腹痛・頭痛・めまい・吐き気・下痢などを起こされても、当方は一切関知しませんので、宜しくお願い致します。^^
参考:実は食べられる!?身近にある美味しい雑草まとめ【16種類】 | 植物ノート (shokubutsunote.jp)
川の食材活用法:新鮮でヘルシーな食材の見つけ方
川では、釣りで、鮒・鯉・鯰・鰻なども狙えますが、私の住んでいる江戸川区では、海から近いからか「スズキ」も釣れます。筆者は、ルアーで大物(1m級)を2回釣りあげた人を知っています。
また、別のもので、「川海老…手長エビ」も春にはよく釣れるようであり、素揚げにすると真っ赤になって、パリパリとした食感の美味しい一品になります。一番よくとれる時期は、5~6月頃です。川べりの、石などがあるような場所にいることが多いです。
これも、筆者は昔たびたび食べたことがあります。戸田市のボートコースにたくさんの「手長エビ」がいたので捕まえて帰り、自宅で「素揚げ」にしてもらって食べました。
自然の中の宝庫!手軽に手に入る果物とその活用法
このように、食材は探すといくらでもあります。また、果物も自然の中にはたくさんあります。最近ではあまり気にも留められない、「柿」などはその典型で、いくらでもなっていて、それを収穫しないで腐らせてしまう家が多いようです。
イチジクや夏ミカン及びその他の果物なども、公園になっていたりしますが、近くを通る人は食べられるか分からない物には手をだしません。
筆者は子供の頃、近所で食べられる果物のなっている場所を記憶しておいて、時期がおとずれると、近所の家のキイチゴ・グミ(極シブもあり注意)・ビワ・ザクロ等々を食べていました。
あなたの自宅近くの、公園や街路樹及び人の敷地ではないところに自生している果物は、少しくらいいただいて来ても問題は少ないはずです。しかし、万一あなたがその結果、警察のお世話になることになっても、当方は一切関知しませんのでそのおつもりで。^^
食材探しの冒険!自然の中で楽しむ節約ライフ
自然の中に入ると、食材探しを学べたり、ついでに趣味としても面白く、時間潰しや気分転換にもなります。この知識があると、万一の災害時にも大変役に立つので、大きな意味があります。
また、お金がかからないどころか逆に、食材として自然の恵みを直接調達し、収穫したものを晩御飯などでいただくこともできるので、大変おもむきのあることに感じるのは私だけでしょうか?
自然の季節の変化を視覚・触覚・嗅覚・味覚で堪能できるなんて、贅沢だとは思いませんか?これらの食材の調理方法は、興味のある方はネットで調べていただくとして、季節や天候のタイミングが良ければ、2~3品の食材を調達することもできます。
自然の中の「自然薯」を掘り起こして、すりおろして天婦羅などにして食す・短冊切りにしてわさび醤油で食す・食草は天婦羅及びおひたしや野菜炒めに入れて食す、などいろいろイメージが膨らみます。
参考:YAMA HACK 食べられる野草【写真付き/春夏秋冬一覧】
生活費削減の実践法:具体的な節約テクニック
生活費削減の基本:知っておきたいポイント
生活費を劇的に切り詰めたいならば、まず最初に固定費の削減から考えていきましょう。固定費といえばいろいろありますが、これを考える前に、あなたの部屋にあるもの全部を一旦リストアップしてみましょう。
最初におこなった方が良いのは、服や靴の数量チェックです。着もしない服や履きもしない靴は、ここ1年以上使っていないのならば、いっそのこと処分しましょう。
また、昔やっていたけど今はやっていない趣味の道具も、再開するめどが現在も無ければメルカリなどで売ってしまいましょう。捨てられず、ずっと持っている不要なものも、まとめて処分してしまうべきです。
固定費の削減方法:家計を助ける簡単テクニック
家賃
家賃節約のコツ:賢い選択で快適な生活を
家の中で要らない物は知らず知らずのうちにたくさんたまっていきます。思い出の品だのなんだの言ってると、捨てられない物は、いつまでもあなたの部屋に「主人よりも大きな顔をして」居続けます。思い切って過去と一緒に捨ててしまいましょう。
少し乱暴かもしれませんが、そうでもしなければ、あなたのこれからの未来に向けた新たなスタートは切れません。場合によっては、引っ越しなどの大きな変化に活かせるからです。その際には、持ち物は少ない方が良いに決まっています。
あなたの家の中の、棚卸リスト上から要らない物を全部削除してみると、意外に少なくなった持ち物は、現在の部屋の活用できる面積を増やすことができるはずです。また、小さい部屋や、部屋数の少ない住まいへ引っ越しできる可能性も高まります。
断捨離で生活向上!小さな家で快適に暮らす方法
そして、いずれは引っ越しも考えられることにもつながるでしょうから、この場合、本当の目的は、今よりもぐっと家賃の安い住まいに移住することです。
また、駅から少し離れた、例えば1LDKのアパートならば、都心から離れていれば3~4万円代で探せるかもしれません。テレワークが浸透した現代では、都心に近い物件に住む必要はないのです。東京であっても、3万円台での入居も可能な物件があります。下の参考を確認してみてください。
尚、仮にあなたが、現在利便性の良い場所に住んでいるとすれば、断捨離をした後で、郊外の物件へ引っ越すだけでも、月々2~3万円以上は変わってくるはずです。
通勤には遠くなりますが、テレワーク勤務が多くなっている昨今を考えれば、何ら問題ないでしょうし、むしろ通勤に時間がかかることで、徒歩や階段の上り下りが増えることによって、足腰が鍛えられると考えることも出来るのではありませんか?
ここで大切なのは、賃貸物件を町の不動産屋さんに確認する場合には、不動産屋さんは高い物件を紹介すれば、契約時に1ヶ月賃貸料の50%~100%が彼らの手数料収入になりますので、できるだけ高い物件から紹介しようとすることを覚えておきましょう。
参考:家賃もくらしも軽やかに。シンプルライフスタイル | 東京都住宅供給公社 (to-kousya.or.jp)
不動産屋さんに聞く!予算内で最適な物件を見つけるコツ
そこで、この場合には、予算額(例えば3~4万円)を最初に、はっきりと伝えて探してもらいましょう。また、自分でネット検索するのも有効です。現代では、スマホでたくさんの情報を確認できます。しかし、ネットの情報だけで住いは決めてはいけません。
それは、実際に行ってみなければわからない要素を確認できないからです。特に、物件の「夜の顔」は確認しておくべきでしょう。思ってもみなかったくらい暗い場所や、人目に付きにくい場所にある物件は、「空き巣」の格好の狙い目だからです。
また、目的とする物件の上下左右の住人の状態も、一回は確認しておくべきでしょう。大音量でテレビや映像を視聴している家庭や、にぎやかな家庭、周囲のペットの状態なども、動物アレルギーのある人には特に確認が必要です。
電話料金を賢く節約する方法
筆者は、ほとんど使っていないスマホ代の月々の使用料を990円(2023年)にすることができました。ソフトバンクで取り扱っているヤフーモバイルで、自宅でwifiに加入していることが条件でしたが、それまで加入していたAUの料金を考えれば、1/4くらいにまで切り詰めができたのです。
人によっては、ネットを頻繁に使うなどの場合には、その同じヤフーモバイルの中の1,980円という契約コースもありますので、ギガ数をそれほど抑えなくても使えるようです。気になる人は、お近くのソフトバンクで一度確認してみましょう。
車やバイクの必要性確認と意外な出費を認識
ほとんど毎日、車やバイクを自宅の駐車場に置きっぱなしにしている人は、はっきりいってムダです。売り払いましょう。
車の維持費(車検・タイヤ・保険・駐車場・燃料・税金)を考えて毎月にならすと、とても大きな出費になっていることになります(大雑把にローンを含めなくても1ヶ月に4~5万円かかっています)。
生命保険の見直しで節約!賢い選び方とは?
独身者(単身生活者)には生命保険は必要ありません。本来生命保険が必要な場合というのは、家庭があり子供がいた場合に、子供の成長に必要となる資金を、家庭の大黒柱が死亡した場合などの備えとして加入するはずです。
生命保険のセールスレディーは、社会人の常識だの適当なことをいって保険に勧誘しますが、はっきり言って意味がありません。独身のあなたには、万一に備えるべき奥さんやお子さんが現在はいないのであれば必要ありません。
貯蓄性のある保険というように納得してはいても、保険料は当たり前に月々3~4万円くらいかかっいるでしょうから、掛け捨ての保険に切り替えることができるかを先に確認したうえで、確認できればきっぱりと乗り換えましょう。
独身時に加入したいのならば、県民共済や掛け捨ての安い生命保険で、死亡保険金が葬儀を上げられる金額程度の保証があれば充分ではないでしょうか。医療費も、貯蓄の中から支払った方が安く済む場合が多いことや、高額療養費制度を活用すれば多く支払わずに済むことも多いのです。
参考:高額療養費制度を利用される皆さまへ |厚生労働省 (mhlw.go.jp)
新聞代の節約法:デジタル時代の考え方
要りません。今はネットでいくらでも確認できます。因みに、日本経済新聞を朝刊だけ取ったとしても、月々4,800円かかります。年間に直すと、57,600円にもなりますので、スマホで見るだけで充分なはずです。
テレビはもう不要?今時のエンタメ活用法
テレビは、情報を一方的に与え続けられる発信機ととらえてみると、一度見始めるとダラダラと見続けてしまうリスクもありますので、処分してしまえばテレビを見ない時間をそれ以外に有効活用できることになります。
※災害時のことを考えれば、電気代もわずかで済む「ラジオ」はありかもしれません。
洗濯機は必要?節約派のための洗濯術
洗濯機は本当に必要ですか?いつも洗濯は休日にまとめてやっているのならば、いっそのこと処分して、近所のコインランドリーにいきませんか?
天気の悪いときなど、外に干せないときどうしていますか?コインランドリーならば、乾燥機もありますよ。えっ?コインランドリーの洗濯機や乾燥機はだれが使ったか分からないし、雑菌の温床だから嫌ですって?
コインランドリー活用法:節約と清潔を両立!
では、あなたの家の洗濯機は、1週間に1~2回しか使用しないので、雑菌がしっかり繁殖している状態ですが、比較してみるとどうですか?
コインランドリーはおっしゃる通り、たくさんの人が使っていて、確かにあまり気持ちいいものではありませんね。しかし、そのたくさんの人々が、絶えず使用することによって、あなたの家の洗濯機よりも、ずっと清潔なのではありませんか?そう考えれば自宅の洗濯機もいりませんよね。
生活費削減の秘訣:食費・交通費・日用品の節約術
生活費を切り詰めるとなると、みなさんは食費を切り詰めることがダイエットにもなってよいと考えている人が多いようですが、勿論その考え方も部分的には効果的ではあるのですが、1品ダイエットや究極的に「絶食」などをすると、健康を害しますので注意が必要です。
良質で適量な規則正しい食事は、体にとって貯蓄と同じです。老後の健康を考えるならば必須栄養素の貯蓄ともいえますので、食事を切り詰めるダイエットはやめましょう。無理なダイエットは体全体にしっかりと刻み込まれてしまい、老後に影響が残るからです。
例えば、カルシウムなどはこの典型的な例です。毎日少しづつではあってもきちんと身体に「貯蓄」しておけば、老後の何でもないことでの骨折に対する不安や、精神的な「イライラ」も解消されます。
食費を賢く節約する方法の秘訣とは?
前述しましたように、まとめ買いで小分けストック、自炊(朝食+弁当)、水持参。これを完全に実行できれば大きく貯蓄できます。しかし、節約することとは別に、月に一度は「自分へのご褒美」を予算に繰り入れましょう。どこかのレストランでディナーでもどうですか?
そして、貯まっていくというか太っていく、あなたの「お金君」は「元本割れしにくい職場に就職」させますので良い方向に向きますが、そこで手を緩めてはいけません。
あなたは、健康状態も日増しによくなっていくはずですし、合理化できた働き方が効率を高めることも確認済みですから、あらゆる面で充実を味わえるように、さらに趣味・婚活・スキルアップ・自宅での自重トレーニングなどへの検討をしましょう。
関連記事:40代独身男性が画家になるための戦略:鉛筆画・デッサンで目指すプロへの道筋とは!
被服費の節約術:賢い服の選び方と管理法
この具体的な節約方法は最初のところでお話ししていますが、現在あなたの持っている服のコーディネートで使える服は残して、新たに服は買わないようにしましょう。
どうしても必要があって購入する場合には、流行に左右されないトラッドな服を選びましょう。流行に左右されないものでも、色の合わせ方がよければ、センスの良い着こなしになります。
交通費削減のコツ:賢い移動方法の選び方
一駅歩く程度で交通費が削れるのであれば、運動も兼ねて実行を検討しましょう。1日小1時間歩くことは基礎代謝を高めると同時に、全身の運動につながり、夜は心地よい眠りに就くことにもつながるので、一石三鳥の効果が期待できます。
交際費を賢く使う方法:節約しつつ人間関係を豊かに
まず、部下や後輩におごらないこと(この際、もういい恰好はしないと自分に言い聞かせましょう)。
もしも、部下や後輩と一緒になる場面ができた場合には、「毎月大きな積み立てを始めたので資金が不足している」とはっきりと最初に伝えておきましょう。逆に、おごってくれるかも!^^
電気代の節約術:省エネで快適な生活を
部屋の照明を従来の電管式から、LEDの照明に替える。使っていない部屋の照明はこまめに消す。使っていない家電商品はコンセントから外す。エアコンは夏場の夜には27℃のドライで眠る。扇風機をサーキュレーターとして活用し、効果的に冷暖房する。
ガス代を減らす!賢い節約と安全のポイント
できるだけ都市ガスの住居に引っ越しを考える。プロパンガスは都市ガスの約2倍の料金になることは知っておきましょう。冬場は都市ガスならば、ガスファンヒーターを使う。
ガス暖房は一番カロリーがあって暖かく、安いのですが、最近では燃焼を伴う暖房機の使用が禁止されているところも多くなっていますので、そのような場合には、最新式の電力消費量の少ない「電気ファンヒーター」などの暖房を買い求めましょう。
水道代の節約法:日々の生活でできること
暖かい時期は、シャワーの短時間使用を心がけ、出しっぱなしにしない。洗面や歯磨き時にも水を出しっぱなしにしない。
食事などで使う皿や器は、できるだけ少なくして洗い物を減らす。できれば一枚のトレイに複数の食材を乗せられるようなものがベターで、節約に役立ちます。
トイレのタンク内に、流れに支障のない程度の体積のペットボトルへ水を入れて収納する。毎回流すたびに、このペットボトルの体積分の水が節約できます。大小の使い分けも合わせると、一人暮らしでも年間1,000円くらい節約できます。
それ以外の節約方法
金券ショップなどを上手に利用すれば、交通費などを筆頭にして、価格を抑えることができます。また、クレジットカードを上手に使って、ポイントをためればその部分で買い物もできます。
貯蓄と投資のバランスの取り方:賢い資産運用の基本
投資は長いマラソンのようなものです。当然、目先必要な資金は投資に回してはいけません。具体的には次のような感じです。
貯金ストックの作り方:安定した将来のための基本
万一の際に備えておくべき資金として、いつでも引き出せるように、1ヶ月の生活費の6ヶ月分は預金や貯金として確保しておくべきでしょう。また、2~3年後くらいに使う可能性のある資金も、投資に回してはいけません。
投資資金の運用基本:リスクとリターンのバランスの取り方
上記以外の資金は、自身のライフプラン・価値観・投資経験なども踏まえて、自身に合う資産運用をすることが大切です。
そして、老後資金のように必要となる時期が10年以上先のような場合は、運用の成果を反映できる可能性のある長期・分散・積み立て投資がおすすめです。具体的には投資信託などです。
尚、来年や再来年予定している結婚などのライフイベントには、いつでも資金を引き出せる元本割れしない普通預金などで確保しておくべきです。
ミドルリスク・ミドルリターン投資の基本
投資には、ハイリスク・ハイリターン、ミドルリスク・ミドルリターン、ローリスク・ローリターンのように、価格の振れ幅に応じたリターンに期待がもてます。ローリスク・ハイリターンなどというものはありません。
大きな賭けに出てしまうと、失敗した場合には取り戻すためにかなりの時間を費やさなくてはならなくなりますので、あなたの投資スタンスはあくまでもミドルリスク・ミドルリターンにすべきです。
特に、次に挙げた種類の投資では非課税制度を活用して、課税されない優位な投資をすることが可能です。
旧NISA制度と新NISA制度の比較
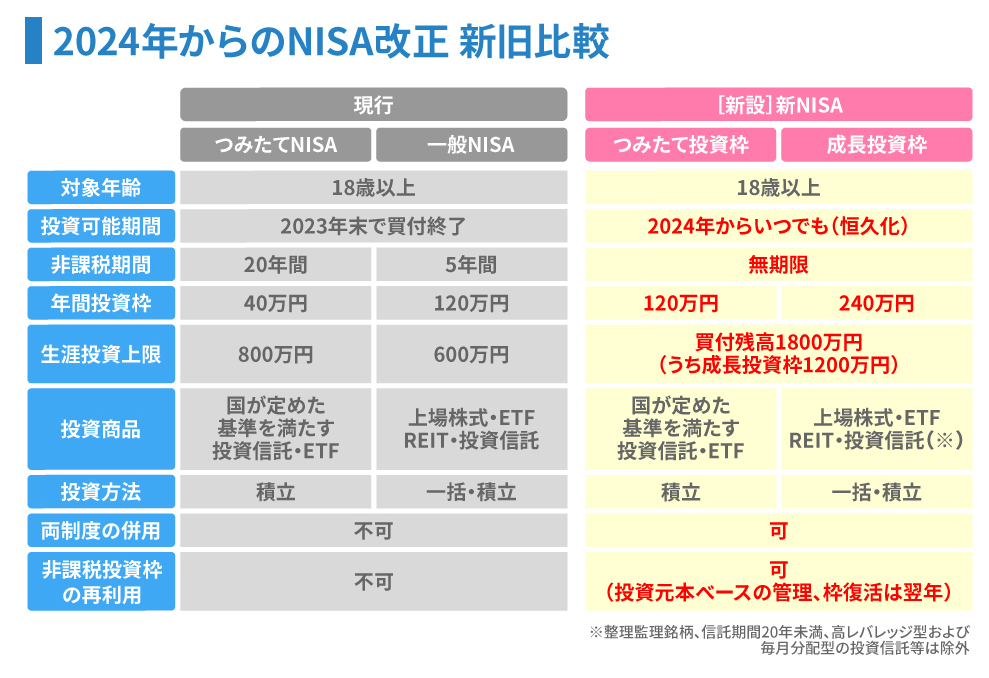
NISAとは:通常の投資では、株式・投資信託の配当金(分配金)や値上がり益に対しては、0.315%の税金がかかりますが、NISA口座で運用した利益には税金がかかりません。つまり、NISA口座で運用すると、投資で得た利益がまるまる手に入ります!
出典:中央労働金庫
新NISA制度が始まる今、改めて知っておきたいNISAのこと!|マネーの知識|コラム&レポート|Rukuo(ルクオ)|中央労働金庫 (rokin.com)
新NISA(少額投資非課税制度)
新NISA概略
NISAとは、2014年1月にスタートした、個人投資家のための税制優遇制度です。NISAを取り扱うためには、日本にお住まいの18歳以上を対象とするNISA口座(非課税口座…非課税投資専用)の開設が必要です。
そして、通常の証券取引口座・投信口座とは別に口座を設ける必要があります。NISA口座は、1人1口座。また、新NISAでは毎年360万円の非課税投資枠が設定され、上場株式・株式投資信託等の配当・譲渡益等が非課税対象となります。
尚、この場合の360万円の内訳は、積み立て投資枠で年間120万円までと、成長投資枠240万円の合計です。令和6年1月1日から恒久化されました。
新NISAを取り扱うメリット
普通の証券口座(特定口座や一般口座)で投資を行うと、利益に対して20.315%の税金がかかりますが、NISAではそれがまるまる節約できます。NISA口座は非課税なので確定申告が必要ありません。つまり、NISA口座で運用すると、投資で得た利益がまるまる手に入ります!
新NISAを取り扱うデメリット
NISAは、短期間で売買を繰り返す頻繁な売買に向いていません。また、損益通算ができないので利益が出た時には有効ですが、損失が出た時には補うことができません。
また、最大のデメリットは、損失を翌年以降に繰り越せず、NISAの損失がでた時は救済手段がないことであり、口座は一つまでしか持てません。
2024年1月から、新NISA制度が開始され、現行のNISA制度を一本化し、投資額の拡大や制度の恒久化に加え、投資枠の再利用が可能になるなどの抜本的な改正になりました。
新NISAの利点と注意すべき点
つみたて投資枠
つみたて投資枠とは、特に少額からの長期・積み立て・分散投資を支援するための非課税制度です。
つみたて投資枠の対象商品は、手数料が低水準、頻繁に分配金が支払われないなど、長期積み立て・分散投資に適した公募株式投資信託と、上場株式投資信託(ETF)に限定されており、投資初心者をはじめ、幅広い年代の人にとって利用しやすい仕組みです。
つみたて投資枠では、毎年120万円を上限として一定の投資信託が購入可能です。各年に購入した投資信託を保有している間に得た分配金と、値上がりした後に売却して得た利益(譲渡益)の非課税保有期間は無制限になりました。
非課税で保有できる投資総額は、最大1,800万円です。尚、生涯非課税保有限度額は、1,800万円ですが、上場株式・投資信託等の生涯非課税保有限度額は1,200万円までとなっています。前掲の表をご覧ください。
投資信託
投資信託の種類には、指数通りの運用成果を目指す「インデックスファンド」と、指数以上の運用成果を目指す「アクティブファンド」の2通りがあります。
投資信託を取り扱うメリット
最少額では、一口100円から始めることができる金融商品です。まとまった資産がなくても、毎月小額で積み立て投資をすることも可能です。そして、投資対象が複数の株式や債券なので、小額でありながら分散投資をすることができます。
また、投資信託は、価格が変動するため元本割れをする可能性はありますが、資産運用の知識がなくても始めることができるので、投資初心者におすすめの資産運用です。
投資信託を取り扱うデメリット
投資信託は、ファンドマネジャーに運用を委託する場合には、信託報酬がかかります。信託報酬は、長期投資であればあるほど差額が大きくなりますので、僅かな差といえども長期となれば差が大きくなります。できる限り信託報酬の安い銘柄を選びましょう。
そこで、ファンドマネジャーに委託せずに、インデックスファンドでの運用の場合には、一定以上の指数での自動売買なので、信託報酬を低く抑えることができます。
成長投資枠とつみたてNISAの違いとは?
成長投資枠の非課税投資枠は年間240万円であり、つみたて投資枠の非課税投資枠は年間120万円です。単年で見ると、成長投資枠の方がつみたて投資枠よりも非課税投資枠が大きいです。
また、まとまった資金で非課税投資枠を利用したい人は成長枠投資を、コツコツ小額から積み立てを行い人はつみたて投資枠を選択すべきでしょう。
尚、つみたて投資枠で投資できる商品は金融庁が選別した272本の投資信託と8本のETFに限られています(2024/1/10時点)。つみたて投資枠の対象商品は長期・積立・分散投資に適した商品を金融庁が厳選しているので、投資初心者にとっては選びやすいとも言えます。
成長枠投資に向いている投資家
・株式に投資をしたい人
・まとまった資金がある人
国内株式や外国株式に投資したい人は、一般NISAまたは成長投資枠を選ぶと良いでしょう。将来的に成長ができる企業の株式に投資すれば、株価が上昇局面のときに株式を売却することで多くの利益を得られる可能性があります。
また株式に投資をすると、企業の利益の一部を配当金として分配してもらえることもあります。株式投資の経験があり、市場の動向や企業の財務状況などをもとに投資すべき銘柄を判断できる人は、成長枠での投資を検討してはいかがでしょうか。
まとまった資金を投資すると、一般的にリスクや大きくなりますが、その一方で期待できるリターンも大きくなります。リスクは覚悟のうえで、一括投資による大きなリターンを狙いたい人は、成長投資枠を選ぶのも一つの方法です。
つみたて投資枠が向いている投資家
・積み立て投資で資金形成したい人
・投資の経験が浅く金融商品を選ぶのに慣れていない人
つみたて投資枠は、長期・積立・分散投資に適していると考えられる商品から投資先を選べます。老後の生活資金や子どもの教育資金などを準備したいと考えている人は、つみたて投資枠で投資をするのも一つの方法です。
また、投資の経験があまりなく投資する銘柄選びに自信がない人は、つみたて投資枠が向いていると考えられます。それは、市況は常に上下動を繰り返していますが、毎月々の決まった積み立て投資によって、長期で考えた場合には、相場の底までも追い続けていけることになるからです。
iDeCoで節税しながら資産形成!基本とメリット
個人型確定拠出年金(iDeCo)で積み立てた掛金は、全額が所得控除の対象となり、「所得税」と「住民税」が軽減されます。自営業者は確定申告、会社員の場合は年末調整で対応できます。
節税額は、年収や掛金に応じて変動しますが、積み立てる全期間に適用されますので、下記のように大きな節税メリットが見込めます。
非課税で資産運用:NISAとiDeCoの運用時のポイント
運用益に課税されずに再投資されるのでお金が増えやすいのが特徴です。投資信託などの金融商品で運用する場合、通常だと20.315%の税金がかかります。しかし、確定拠出年金で運用した場合には、運用益がすべて非課税になります。
本来は税金として引かれるはずの運用益も再投資されますので、通常よりも有利にお金を増やすことができます。例えば年率3%で運用した場合、運用益に課税されないことで節税効果が得られます。
NISAとiDeCoで受けられる非課税メリットとは?
60歳以降、積み立てた資金を受け取るときは、年金か一時金で受け取れます。年金で受け取る場合は「公的年金控除」、一時金で受け取る場合は「退職所得控除」が適用され、税金がかからないこともあります。
ただ、iDeCoの場合には60歳まで引き出せないということもあるので、慎重な検討が必要です。また、月々の積立額も限度いっぱいまで積み立ててしまうと、生活に厳しい場面も予想されますので注意が必要です。
リスク許容度に合った投資選び:あなたに合った投資方法
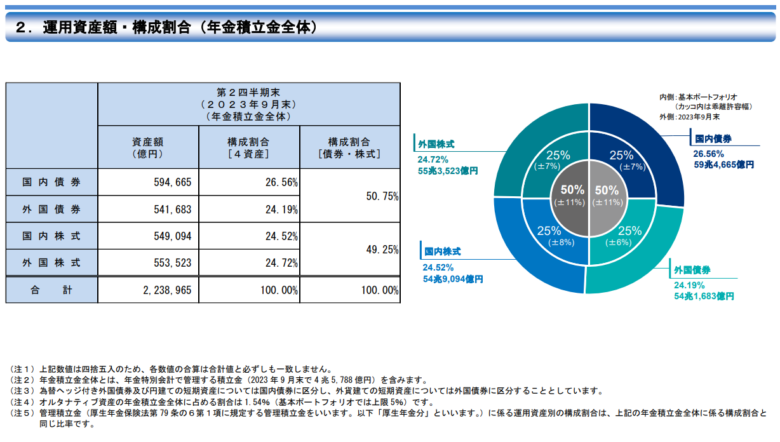
参考:年金積立金管理運用独立行政法人(GPIF) 2023年度第2四半期運用状況(速報)
ミドルリスク・ミドルリターンのスタンスで、例えばGPIF(年金積立金管理運用独立行政法人)のポートフォリオを参考にして、投資信託を手がけることも手段の一つです。
債券の割合を増やしていけば、リスク幅を減少していくこともできます。もちろんリターンもそれに比例して少なくなりますが…。
ご希望のリスク許容度に応じたポートフォリオは、前述のように債券の割合を例えば40~50%などのように高めることによって、ミドルリスク・ミドルリターンも実現できます
手数料の安いファンドの選び方:賢い投資のスタート
尚、投資信託に取り組む場合には、できるだけ手数料の安い証券会社を選ぶことが必要ですし、ノーロードファンドのように、購入時の手数料が無料となる投資信託を探しましょう(一般的な投資信託の購入時には最大3%ほどの手数料がかかります)。
また、運用者が独自の経験やノウハウを用いて運用を行うアクティブ運用と、自動的に売買をするインデックスファンドに分かれるのですが、インデックスファンドの方が手数料は安いです。
ミドルリスク・ミドルリターンで投資信託に取り組んでも、例えばたくさん手数料をとられてしまうようでは、収益が希薄になってしまいます。ミドルリスク・ミドルリターンのスタンスであれば、できるだけ手数料が安くなるような設定が必要になってくるのです。
つまり、ノーロード、インデックスファンド、ミドルリスク・ミドルリターンで、あなたの望むリスクとリターンの割合を決めて取り組んでみましょう。
健康でリスクなし!年金マジックの実現方法
貯蓄が少なくて老後に対して不安を持っている人は、健康な人であれば「年金の繰り下げ受給」によって年金額に割り増しを付加することもできます。最大で、あなたの年金受給額を42%増額することも可能です。
尚、年金受給年齢を70歳からの需給に繰り下げして42%増やさなくても、例えば1年延ばしの受給であっても8.1~16.1%増えるのです。次の表を元に、柔軟に考えてみましょう。
<繰下げ加算額>
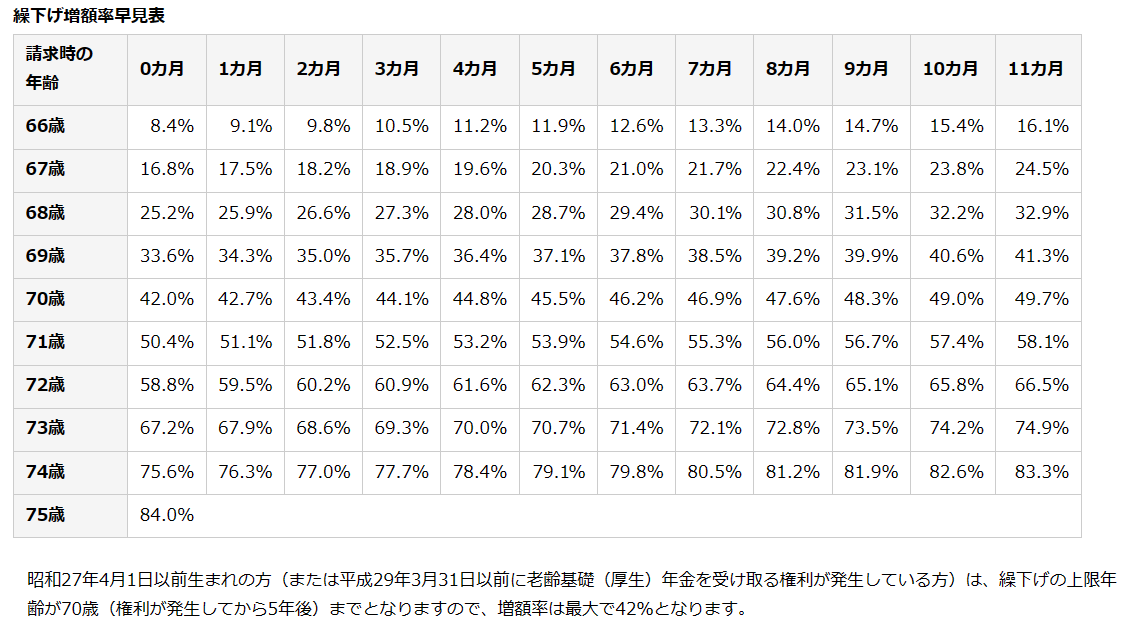
繰下げ加算額は、原則、65歳時点の老齢厚生年金額を基準として、支給の繰下げの申出をした時期に応じて計算されます。
繰下げ加算額=(繰下げ対象額+経過的加算額)×増額率
繰下げ対象額は、原則、65歳時点の老齢厚生年金額ですが、65歳以後に被保険者であった方の場合はその被保険者であった期間に在職老齢年金制度を適用したと仮定した場合に支給される老齢厚生年金額です。
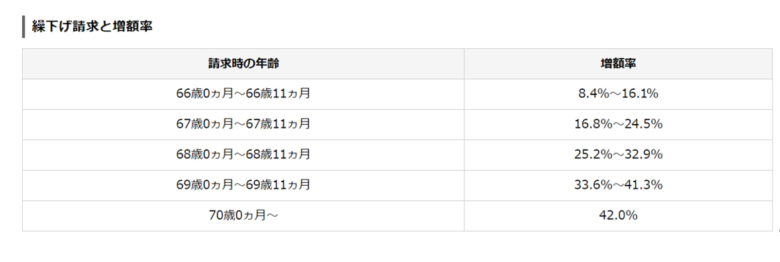
増額率は、「繰下げ月数×0.7%(0.007)」、最大「42%(0.42)」です。
出展:日本年金機構 老齢厚生年金の繰下げ受給|日本年金機構 (nenkin.go.jp)
まとめ
今回の、独身男性が老後資金を増やす方法!では、健康的な生活を確保することから始めることが、まず必要であることを知っておきましょう。
また、節約に健康を重ねた考え方が、成人病の予防に役立ち・老化の進行を抑制し・効果的な時間の使い方が、あなたの人生に充実感を与えてくれます。
次に、未来の向かって蓄財を考えると、運用は必ず必要になってきます。節約と運用はクルマの両輪です。くれぐれも大きな賭けにでてはいけません。若い時なら取返しもつきますが、あなたは手堅い投資を考えてください。
節約と直接は関係ありませんが、そろそろあなたは、趣味として打ち込める何かを見つけましょう。筆者もそうでしたが、人生が良い方向へ向きますし、毎日が充実します。どのような趣味が良いかについては、次の関連記事も参照してください。
関連記事:40代独身男性が画家になるための戦略:鉛筆画・デッサンで目指すプロへの道筋とは!
ではまた!あなたの未来を応援しています。