こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
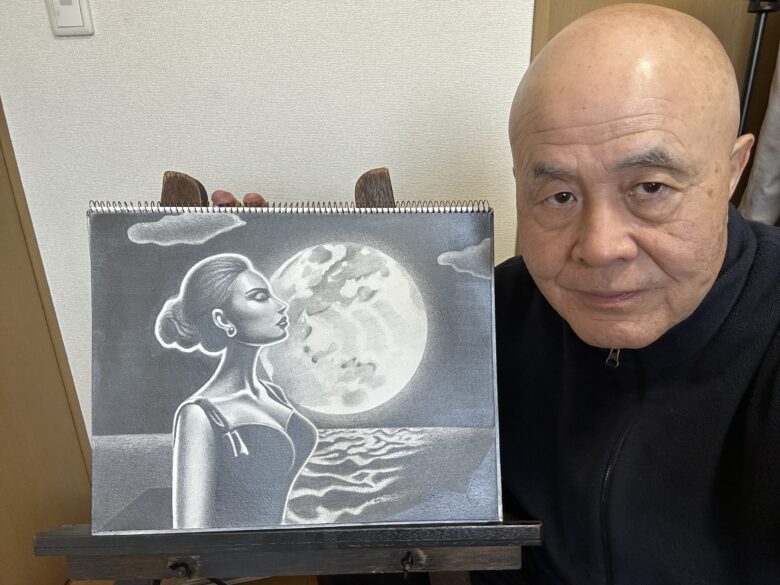
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、人生の後半を迎えると、「老後のために、できるだけお金を残しておかなければ」、と考えることが増えてきます。
将来への備えは大切ですが、不安が強くなるあまり、今の暮らしや楽しみまで我慢してしまっては、人生の豊かさまで少なくなってしまうかもしれないのです。
私は、ファイナンシャル・プランナー(AFP)として学んできた中でも、老後に必要なお金は、収入や資産、住まい、暮らし方、価値観などによって一人ひとり異なると考えています。大切なのは、「貯めるか、使うか」、の二者択一ではありません。
この記事では、将来への安心を守りながら、今の自分の人生も大切にするための、「お金と心のバランス」、について考えていきます。
それでは、早速見ていきましょう!
老後が不安になるほど「お金を使えない」心理とは
50代以降になると、年金や医療費、介護費などが現実的な問題として見え始め、「できるだけお金を残しておかなければ」、と考えることもあるでしょう。現役で働ける期間にも限りが見えてくるため、若い頃よりも慎重になるのは自然なことです。
しかし、将来への不安が強くなりすぎると、本来なら必要なことや、自分の暮らしを豊かにすることにまでお金を使えなくなる場合があります。
私は、ファイナンシャル・プランナー(AFP)として学んできた中でも、老後の設計では資産を守るだけでなく、安心のための備えと、自分らしく生きるためのお金とのバランスが大切だと感じるのです。
本章では、なぜ老後への不安からお金を使いにくくなるのか、その背景にある心理を考えていきます。
老後のお金だけでなく、これからの人生そのものを少しずつ整えていきませんか?
お金・介護・終活・人とのつながり・生きがいなど、人生の後半を安心して自分らしく暮らすためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)・終活カウンセラーとして学んできた視点も交えながら、無理なく人生を整えていく考え方をご紹介しています。
登録は無料です。いつでも解除できます。
老後のお金には「いつまでどれくらい必要か分からない」という不安がある
老後のお金の考え方が難しいのは、「あと何年分あれば大丈夫」、という明確な答えがないことです。
何歳まで生きるのか、将来どの程度の医療や介護が必要になるのか、物価がどう変化するのかも正確には分かりません。住まいの修繕や家電の買い替えなど、予定していなかった支出が発生することもあります。
そのため、ある程度の預貯金があっても、「長生きしたら足りなくなるのではないか」「大きな出費が重なったらどうしよう」、と不安になることがあるのです。
しかし、未来のすべてのリスクをお金だけで取り除こうとすれば、どれほど貯めても安心できなくなるかもしれません。
人生の後半では、ただ多く残そうとするだけではなく、「自分は何に備えたいのか」を整理して、漠然とした不安を具体的な備えへ変えていくことが大切です。
「老後にはいくら必要」という数字だけでは安心できない
老後資金について調べると、「老後には○○万円必要」といった情報を目にすることがあります。分かりやすい数字は目安にはなりますが、それだけを自分の安心の基準にするべきではありません。
必要なお金は、すべての人に共通するものではないからです。持ち家か賃貸か、年金などの収入はいくらか、毎月の生活費はどの程度か、どのような暮らしを望むのかによっても大きく変わります。
大切なのは、「一般的にいくら必要なのか」だけではなく、「自分の暮らしには、どの程度のお金が必要なのか」、と考えることです。
私の、ファイナンシャル・プランナー(AFP)の視点からでも、平均額だけを見るのではなく、自分の収入・支出・資産・暮らし方を確認することが基本になります。
一般的な正解を追い続けるのではなく、自分の生活に合った基準を持つことが、漠然とした不安を小さくする第一歩です。
老後資金そのものについて、もう少し具体的に整理しておきたい方は、 JT4『老後資金はいくら必要?人生の後半を安心して暮らすための考え方』もあわせてご覧ください。
節約することと「お金を使うのが怖い」ことは違う
無駄な支出を見直すことは、将来の安心につながります。使っていないサービスを解約したり、必要性の低い買い物を減らしたりすることには意味があります。
しかし、「節約」と「お金を使うことそのものを怖がること」、は同じではないのです。
健康のために必要なことや、大切な人との時間、以前から経験してみたかったことまで、「もったいない」「老後が心配」、という理由だけで諦め続ければ、現在の暮らしから楽しみや充実感まで失われてしまうかもしれません。
もちろん、今を楽しむためならば、無計画に使ってよいということでもありません。節約の本来の目的は、ただ支出を減らすことではなく、自分にとって優先度の低いものを見直し、本当に大切なものへお金を振り向けられる余裕をつくることです。
「使わないこと」ではなく、「納得できることに使う」、という考え方も、人生の後半には必要になります。
お金を残すことだけが老後の設計の目的ではない
生活を守るための資金を確保することは、人生の後半の安心につながります。病気や介護、突然の出費などに対応できる余裕があれば、暮らしの選択肢も守りやすくなるのです。
しかし、お金を貯めることそのものが、人生の目的ではないはずです。お金は暮らしを守ると同時に、自分が大切だと思う経験や時間を支えるための手段でもあります。
だからこそ、「いくら残せるだろう」だけではなく、「このお金を使って、これからどのように暮らしたいのだろう」、という視点も必要です。
健康なうちに経験したいこと、大切な人と過ごしたい時間、学びたいことや挑戦したいことなどを、すべて「いつか」に先送りしているうちに、時間の方が先に過ぎてしまうことさえあります。
将来への安心を守りながら、今の自分の人生も大切にする。この二つを対立させず、両立させることが、人生の後半のお金との付き合い方ではないでしょうか。
不安から、ただ貯め続けるのではなく、「何のために備え、何のために使うのか」、を考えることが大切です。将来の安心と今の人生、その両方を大切にする視点が、人生の後半のお金と向き合う第一歩になります。
「生活を守るお金」と「人生を豊かにするお金」を分けて考える
老後のお金を考えるとき、預貯金をひとまとめにして「減らしてはいけないお金」、と捉えてしまうと、必要な支出までためらいがちになります。そこで意識したいのが、お金にはそれぞれ役割があるという考え方です。
日々の生活を支えるお金、将来の変化に備えるお金、そして今の人生を豊かにするためのお金。それぞれの目的を整理できると、「使ってよいのだろうか」、という迷いも少なくなります。
私の、ファイナンシャル・プランナー(AFP)の視点からも、単に資産額を見るだけではなく、何のためのお金なのかを考えることは大切です。
本章では、「生活を守るお金」と「人生を豊かにするお金」、をどのように分けて考えればよいのかを見ていきます。
まず確保したいのは暮らしの土台を守るお金
人生の後半で最初に考えたいのは、日常生活を安定させるためのお金です。
食費や住居費、光熱費などの生活費だけではなく、医療や介護、住まいの修繕、家電の買い替えなど、ある程度予想できる支出もあります。
こうした暮らしの土台となるお金を確保しておくことは、「何があっても絶対に困らない」、という保証ではありません。しかし、一定の備えがあることで、突然の出費があっても落ち着いて対応しやすくなるのです。
大切なのは、不安だから際限なく貯めるのではなく、自分の生活にはどのような支出があるのかを把握することです。生活を守るためのお金が見えてくると、それ以外のお金についても考えやすくなれます。
将来への備えは「目的」を明確にすると考えやすくなる
「老後のために貯める」というだけでは、どこまで貯めればよいのか分からなくなりがちです。そこで、「何に備えるお金なのか」、を考えてみます。
日常生活を補うためなのか、医療や介護への備えなのか、住まいの修繕なのか。目的が見えてくれば、漠然としていた老後の不安を、少しずつ具体的な課題として捉えられるようになるのです。
もちろん、将来起こることをすべて予測することはできません。それでも、自分の暮らしを振り返り、想定できる支出を整理することには意味があります。
「何となく足りない気がする」状態から、「このために備えている」、と考えられるようになれれば、お金に対する安心感も変わってくるでしょう。
人生を豊かにするためのお金も家計の一部と考える
生活費や老後への備えには必要性を感じても、楽しみに使うお金には罪悪感を持ってしまう人もいるかもしれません。しかし、人生は生活を維持するだけで成り立っているわけではありません。
家族や友人との食事、旅行、学び、新しい経験、自分が大切にしている活動など、暮らしに喜びや張り合いを与えるものもあるのです。
こうした支出をすべて「ぜいたく」、と考えて削ってしまえば、お金は残っても、人生の満足度まで少なくなってしまう可能性があります。
もちろん、高額なものにお金を使うことはありません。大切なのは金額ではなく、「この支出は自分の暮らしを豊かにしてくれている」、と納得できるかどうかです。
人生を豊かにするためのお金も、無駄遣いではなく、自分の家計を構成する一つの役割として考えてみましょう。この部分は重要な考え方です。
大切なのは金額より「自分なりの配分」を持つこと
では、生活を守るお金と楽しむお金を、どのような割合で分ければよいのでしょうか。ここにも、すべての人に当てはまる正解はありません。
収入や資産、住まい、家族構成、健康状態、そして何に幸せを感じるのかによって、適切な配分は異なります。
大切なのは、誰かの割合をそのまま真似することではなく、「生活を守るためのお金」「将来に備えるためのお金」「今の人生を豊かにするためのお金」、という役割を意識して、自分の暮らしに合った配分を考えることです。
そして、それは一度決めたら変えてはいけないものでもありません。収入や健康、生活環境が変われば、その都度見直して構いません。
お金の役割を自分で決めることができれば、「使ってしまった」、という罪悪感ではなく、「今の人生を豊かにするた使った」、と納得しやすくなれます。
人生の後半だからこそ考えたい「価値のあるお金の使い方」
人生の後半では、何にお金を使うかによって、暮らしの満足度は大きく変わります。
高価なものを買えば豊かになるわけでも、支出をできるだけ減らせば安心できるわけでもありません。大切なのは、「自分にとって何に価値があるのか」、を考えてお金を使うことです。
若い頃と比べると、時間の使い方や大切にしたいものが変わっている人もいるでしょう。だからこそ、これまでの習慣だけで支出を決めるのではなく、今の自分が本当に大切にしたいものを見つめ直すことが必要になります。
本章では、健康、経験、人とのつながり、生きがいという4つの視点から、人生の満足につながるお金の使い方を考えていきましょう。
健康を守るためのお金は未来の自分への投資になる
人生の後半を豊かに過ごすためには、健康が重要な土台になります。
健康のためのお金というと、医療費を思い浮かべるかもしれません。しかし、日々の食事を整えたり、軽い運動を続けたり、体に合った寝具を選んだりすることも、健康を支える支出と考えられるのです。
もちろん、お金をかければ必ず健康になれるわけではありません。ウオーキング及び自宅でのストレッチや筋トレなどの運動は、ほとんど費用をかけずにできることもたくさんあります。
大切なのは、健康を守るために必要だと感じていることまで、「もったいない」、という理由だけで削らないことです。
元気に動ける期間が長くなれば、旅行や友人知人との交流、学びなど、自分が望むことを続けられる可能性も広がります。健康への適切な支出は、未来の自分の選択肢を守ることにもつながります。
経験に使ったお金は思い出や満足として残る
お金を使って物を買えば、手元に形として残ります。一方、旅行や学び、新しい体験などは、終われば形として残らないこともあります。
そのため、「形に残らないものにお金を使うのはもったいない」、と感じる人もいるかもしれません。しかし、経験から得られるものは、物だけではありません。
訪れた場所で見た景色、新しく知ったこと、挑戦したときの緊張や達成感などは、その後の人生の思い出として残ることもあります。
時間と費用をかけた大がかりな旅行や、高額な体験である必要もありません。近くの場所を訪ねたり、興味のある講座に参加したり、初めてのことに挑戦したりすることも立派な経験です。
「何を所有したか」だけではなく、「どのような時間を過ごしたか」、にお金を使う視点も、人生の後半には大切になります。
人とのつながりを育てるために使うお金にも価値がある
人とのつながりにも、ときにはお金が必要になります。友人との食事、家族に会いに行く交通費、地域の集まりへの参加費など、一つひとつは小さな支出でも、そこから得られる時間には大きな意味があるかもしれません。
節約を意識するあまり、こうした機会をすべて断ってしまえば、人と会う時間まで少なくなる可能性があります。
もちろん、付き合いのために無理な出費をする必要はありません。気が進まない付き合いにまでお金を使うことが大切なのではなく、「この人との時間を大切にしたい」、と思える関係に無理のない範囲で使うことがポイントです。
支出額だけを見るのではなく、その先にどのような時間があるのかを見ることで、お金の価値は違って見えてきます。
人生の後半では、お金だけでなく、人とのつながりも大切な支えになります。地域との無理のないつながり方については、 JT55『50代から始める地域とのつながり|孤立しない老後を迎えるために』で詳しく解説しています。
生きがいに使うお金は「自分らしく生きる」ための支出になる
人生の後半では、仕事や子育てなどに費やしてきた時間が変化し、「これから何を楽しみに暮らそう」、と考える機会が増えてきます。
そのときに、自分が大切にしたい活動に、お金を使うことも選択肢の一つです。学び、創作、スポーツ、文化活動など、内容は人によって違います。必要な道具を揃えたり、学ぶための費用を払ったりすることもあるでしょう。
重要なのは、何か立派な趣味を持つことではありません。「これをしている時間は楽しい」「もう少し続けてみたい」、と感じられるものに、無理のない範囲でお金を使うことです。
その支出によって、日々に張り合いが生まれるならば、それは単なる消費ではなく、自分らしい人生を支えるためのお金と考えることもできます。
健康、経験、人とのつながり、生きがいなど、自分が本当に大切にしたいものを考え、そこへ無理のない範囲でお金を使うことが、人生の後半の満足につながっていくのです。
自分にとって心から楽しめるものをまだ見つけられていない方は、 JT54『定年後に生きがいを失わないために|人生後半を楽しむ趣味の見つけ方』も参考にしてみてください。
「いつか使おう」で終わらせない|今だからできることにも目を向ける
将来への備えを大切にする人ほど、「楽しみはもう少し先でもいい」「今はお金を残しておこう」、と考えることがあります。それ自体は慎重で堅実な判断です。
しかし、お金は後から使うことができても、時間や健康、体力は同じ状態のまま残しておくことはできません。
人生の後半では、「いくら持っているか」だけではなく、「いつ、どのように使うか」、という視点も大切になります。将来への備えを守りながら、今だからできることにも目を向けることで、お金の使い方は変わってくるのです。
本章では、お金だけではなく、人生に残された時間にも目を向けながら、「いつか」、に先送りしすぎない考え方について見ていきます。
お金には残高があるが人生の時間には限りがある
預貯金には残高が表示されるため、増えたか減ったかを確認できます。しかし、自分に残されている時間を通帳のように確認することはできません。
だからこそ、お金の残高ばかりを気にしていると、時間というもう一つの大切な資産を見落としてしまうことがあります。
たとえば、「退職したら旅行へ行こう」「もう少し余裕ができたら新しいことを始めよう」、と考えていても、その時に現在と同じ体力や気持ちがあるとは限りません。
これは、今すぐお金を使うべきだという意味ではありません。大切なのは、お金を残すことと同じように、自分に残された時間をどう使いたいのかも考えるということです。
人生の後半では、「いくら残すか」と「どのような時間を過ごすか」、の両方を老後の設計に含める必要があります。
年齢によって「できること」の条件は変わっていく
年齢を重ねても、新しいことを始めたり、旅行を楽しんだりすることはできます。むしろ、時間に余裕が生まれてから楽しめることもあるでしょう。
一方で、年齢によって体力や健康状態、家庭環境などが変化する可能性もあります。長時間歩く旅行、遠方への移動、体力を必要とする活動などは、「いつでも同じようにできる」、とは限りません。
だからといって、年齢を理由に焦ることはありません。重要なのは、自分が今できることの価値に気づくことです。
「まだ元気だから、そのうちできる」ではなく、「元気な今だからこそ、やってみよう」、という考え方もあります。
将来に楽しみを残すことも大切ですが、今の自分にしかできない経験がないか、ときどき考えてみることも必要でしょう。
「いつか」のために今を我慢しすぎない
老後への不安が強いと、現在の支出をできるだけ減らし、「もっと安心できるようになったら楽しもう」、と考えがちです。
しかし、安心できる金額を決めていなければ、その「いつか」はなかなか訪れません。100万円増えれば次はもう100万円、さらに貯まれば「もう少しあった方が安心」と考え、楽しみを先送りし続けてしまうことさえあります。
将来への備えと現在の楽しみは、どちらか一方を選ぶものではありません。生活を守るためのお金を確保しながら、その範囲内で、今の自分にも楽しめるお金を使う。小さくても、この二つを同時に続けていく考え方が大切です。
未来の自分を守ることと同じように、今日を生きている自分の暮らしを大切にすることも、人生の後半の老後設計に含まれます。
大きなお金を使わなくても人生の満足度は高められる
「今を楽しむためにお金を使う」と聞くと、旅行や高価な買い物など、大きな支出を想像するかもしれません。しかし、人生の満足度は、使った金額だけで決まるものではありません。
少し遠くまで出かける、気になっていた本を読む、好きなものを食べる、好きな絵を描く、大切な人とゆっくり話すなど、それほどお金をかけなくても心が満たされる時間はあります。
むしろ、自分が何に喜びを感じるのかを知っていれば、大きなお金を使わなくても満足度の高い選択はできるのです。
「お金を使わなければ人生を楽しめない」、と考えることもなければ、「お金を使う楽しみはすべて我慢すべき」、と考える必要もありません。
自分にとって心地よい楽しみ方を見つけて、そのために必要なお金を無理なく使う。その積み重ねが、人生の後半の豊かさにつながっていきます。
将来への安心と「今を生きる」を両立する老後設計
ここまで、人生の後半のお金について、将来への備えと今の暮らしの両方から考えてきました。
大切なのは、「貯めるか、使うか」、のどちらか一方を選ぶことではありません。生活を守るための備えを持ちながら、自分にとって価値のあることにもお金を使える状態をつくることです。
そのためには、漠然とした不安だけで判断するのではなく、自分の家計を確認し、「どこまでなら安心して使えるのか」、を考える必要があります。
私が、ファイナンシャル・プランナー(AFP)として学んできた視点も踏まえながら、本章では、将来への安心と、今の人生を両立するための具体的な考え方を整理していきましょう。
自分の暮らしに必要なお金を定期的に確認する
お金への不安を小さくするために、まず確認したいのが現在の家計です。
毎月どの程度の収入があり、生活にいくら使っているのか。預貯金などの資産はどの程度あり、今後どのような大きな支出が考えられるのか。これらを一度整理してみます。
細かな家計簿を、毎日つけなければならないわけではありません。大切なのは、自分のお金の全体像を把握することです。何も分からない状態では、「足りなくなったらどうしよう」、という不安が膨らみやすいものです。
反対に、現在の状況が見えてくれば、「ここはもう少し備えよう」「この部分には余裕がありそうだ」、と判断しやすくなれます。
家計は一度確認すれば終わりではありません。収入や健康、暮らし方が変われば必要なお金も変わります。年に一度など、自分なりの機会を決めて見直すことが、安心につながるのです。
使ってよいお金の範囲を自分なりに決める
生活を守るためのお金と、将来への備えを確認しましたら、次に「今のために使えるお金」、について考えてみましょう。ここで重要なのは、「余ったら楽しみに使う」、という考え方だけにしないことです。
余ったお金だけを使おうとすると、老後への不安が強い人ほど、いつまでも「まだ使えない」、と考えてしまう可能性があります。
そこで、家計に無理のない範囲で、自分が楽しみや経験のために使える金額を、あらかじめ考えておく方法があるのです。
毎月一定額でなくても構いません。「今年はこれを経験したい」「この活動にはこれくらい使おう」、と目的を持って考える方法があります。
生活を脅かさない範囲を自分で決めておけば、お金を使うたびに罪悪感を持つことも少なくなります。「使ってしまった」ではなく、「自分で決めた範囲で使った」、と思えることが大切です。
お金を使う前に「満足が残るか」を考える
同じ金額を使っても、満足度は大きく異なります。買った直後だけ満足して、ほとんど使わなくなるものもあれば、それほど高価ではなくても長く楽しめるものがあります。
そこで、お金を使う前に、「これは自分にとって本当に必要だろうか」「この支出によって、どのような満足が残るだろうか」、と考えてみます。価格の安さだけで判断するのではなく、自分にとっての価値を見るということです。
これは、何でも慎重に考えて、買い物を楽しめなくするためではありません。むしろ、自分にとって大切ではない支出を減らすことで、本当に価値を感じることへ、気持ちよくお金を使うことに振り替える考え方になります。
満足度を基準にできれば、「安いから買う」「周囲が持っているから買う」、といった支出も見直しやすくなるのです。
幸せな老後の設計とは資産額だけで決まるものではない
老後の設計では、収入や支出、預貯金などの数字を確認することは欠かせません。しかし、数字だけ整っていれば幸せな老後になるとは限りません。
健康を守り、大切な人との時間を持ち、自分が楽しみにできるものがあり、安心して毎日を過ごせること。それらも、人生の後半の豊かさを支える大切な要素です。
だからこそ老後の設計では、「いくら残すか」だけではなく、「これからどのように生きたいのか」、を一緒に考える必要があります。
お金は、その暮らしを実現するための手段です。将来が心配だから今をすべて我慢するのでもなく、今さえ楽しければよいと将来への備えを忘れるのでもありません。
未来の自分にも安心を残しながら、今の自分にも人生を楽しむ部分を残す。そのバランスを自分なりに整えていくことが、幸せな老後の設計につながっていくのです。
自分の家計を把握し、将来への備えを整えたうえで、今の自分にとって価値のあることにもお金を使う。未来への安心と現在の幸せ、その両方を大切にすることが、自分らしい老後の設計の基本になります。
まとめ 将来への安心も、今の人生も大切にする
人生の後半になると、お金に対する考え方は少しずつ変わってくるものです。
若い頃には、「これから働いて収入を増やせる」、という感覚があった人でも、50代、60代と年齢を重ねるにつれて、現役で働ける期間や年金生活が現実的に見えてきます。
「老後のお金は足りるだろうか」「病気や介護が必要になったらどうしよう」、そうした不安を感じれば、できるだけお金を残しておきたいと思うのは自然なことです。
しかし、「老後への不安をなくす」ことだけを目的にしてしまうと、今の自分のためにお金を使うことまで怖くなってしまう場合があります。
本記事でお伝えしてきましたのは、「もっとお金を使いましょう」ということではありません。反対に、「老後のためにできるだけ我慢しましょう」、ということでもありません。
大切なのは、将来への安心を守りながら、今の自分の人生も大切に楽しむということです。
私が、ファイナンシャル・プランナー(AFP)としてお金について学んできた中でも、老後に必要なお金は、すべての人に共通する一つの金額で決められるものではないと考えています。
住まい、収入、資産、健康状態、家族構成、そしてどのような暮らしを望んでいるのか。それぞれが違えば、必要なお金も違うのです。
だからこそ、「老後には○○万円必要」という数字だけを追い続けるのではなく、自分の暮らしを基準に考えることが大切になります。
本記事で考えてきたポイントを、改めて整理してみましょう。
- 老後への不安から、お金を使うことそのものを怖がらない。
- 「生活を守るお金」「将来に備えるお金」「今を豊かにするお金」、の役割を考える。
- 健康、経験、人とのつながり、生きがいなど、自分にとって価値のあるものを見つける。
- お金だけでなく、時間や健康も限りのある大切な資産として考える。
- 自分の家計を確認し、安心を守りながら使える範囲を自分なりに決める。
この5つに共通しているのは、「自分にとって何が大切なのか」、という視点です。
たとえば、旅行が大好きな人にとっては、元気なうちに訪れたい場所へ行くことがお金の有意義な使い方になるでしょう。
一方で、遠くへ出かけなくても、自宅で好きなことを楽しんだり、大切な人と食事をしたりする時間に幸せを感じる人もいます。
人生の豊かさは、使った金額の大きさでは決まりません。自分自身が本当に大切にしたいものを知り、そこへ必要なお金や時間を使えること。その積み重ねが、人生の満足につながっていくのではないでしょうか。
そして、人生の後半で忘れたくないのが、「お金は後から使えても、今という時間は後から取り戻せない」、ということです。
「もう少し貯まったら」「もっと安心できるようになったら」、と考え続けているうちに、健康状態や生活環境が変わり、やがて以前ならできたことが難しくなる可能性さえあります。
もちろん、焦って何かを始めることはありません。大きなお金を使う必要もありません。ただ、ときどき自分自身に、「私は何のためにお金を残しているのだろう」「これからどのような時間を過ごしたいのだろう」、と問いかけてみてください。
その答えが見えてくると、必要な節約と、使ってもよいお金の違いも少しずつ分かってくるはずです。幸せな老後の設計とは、できるだけ多くの資産を残すことだけではありません。
安心して暮らせる土台を整え、そのうえで、自分が大切にしたい人、経験、健康、生きがいにも目を向けること。未来の自分のために備えながら、今日を生きている自分の人生も大切にすること。
人生の後半を豊かにする方法は、お金をたくさん使うことだけではありません。自分の手で何かを生み出し、夢中になれる時間を持つことも、大きな生きがいになります。
そうした楽しみの一つとして鉛筆画に興味がある方は、 LS300『なぜ鉛筆画を描くと人生が豊かになるのか?上達だけではない7つの魅力!』もぜひご覧ください。
その二つの間に、自分にとって心地よいバランスを見つけていくことこそ、人生の後半を豊かにするお金との付き合い方なのです。
私自身も、転職や起業、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半とは、遅すぎるのではなく、これからの人生を整えていける時間がまだ充分にあります。あなたらしい歩み方を見つけるヒントになれば幸いです。
老後のお金だけでなく、これからの人生そのものを少しずつ整えていきませんか?
お金・介護・終活・人とのつながり・生きがいなど、人生の後半を安心して自分らしく暮らすためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)・終活カウンセラーとして学んできた視点も交えながら、無理なく人生を整えていく考え方をご紹介しています。
登録は無料です。いつでも解除できます。