こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
親が亡くなったとき、多くの人は深い悲しみの中で、さまざまな手続きを進めなければなりません。
死亡届の提出、葬儀の準備、年金や健康保険の手続き、銀行口座の凍結、相続の準備など、短期間に多くの実務が発生します。
しかし実際には、「何から始めればよいのか分からない」、「期限のある手続きを知らなかった」という人も少なくありません。
とくに、40代・50代は親の高齢化と向き合う世代です。まだ先の話と思わず、事前に流れを知っておくだけでも家族の負担は大きく軽減できるのです。
この記事では、親が亡くなった直後から、相続手続きまでを時系列で整理しながら、40代から知っておきたい家族の実務を分かりやすく解説しましょう。
| 時期 | 主な手続き |
| 当日~7日以内 | 死亡届提出、火葬許可申請、葬儀準備 |
| 14日以内 | 年金停止、健康保険・介護保険返却 |
| 1か月以内 | 公共料金・携帯電話・クレジットカード整理 |
| 3か月以内 | 相続放棄・限定承認の判断 |
| 4か月以内 | 準確定申告(必要な場合) |
| 10か月以内 | 相続税申告・納税(必要な場合) |
親が亡くなった直後に行うべき手続きと対応
親が亡くなった直後は、精神的な負担が大きい中でも、短期間で対応しなければならない手続きが続きます。
本章では、まずは慌てずに、一つずつ順番に進めることが重要である点について解説しましょう。
親が亡くなった後の手続きは、事前に知っているかどうかで負担が大きく変わります。人生の後半を安心して迎えるためにも、早いうちから家族の備えについて考えておくことが大切です。
終活や家族の備えについて体系的に学びたい方は、無料講座もぜひご活用ください。
※メールアドレスのみで登録できます。いつでも解除可能です。
医師による死亡確認と死亡診断書の受け取り
親が病院で亡くなった場合には、担当医が死亡確認を行い、死亡診断書を発行します。自宅で亡くなった場合でも、かかりつけ医や救急対応によって死亡確認が行われます。
この死亡診断書は、その後のあらゆる手続きの出発点になるのです。
たとえば、
- 死亡届の提出
- 火葬許可申請
- 保険金請求
- 銀行手続き
- 相続手続き
などで必要になることがあります。
提出後は、返却されないケースもあるため、コピーを数部取っておくと安心です。親が亡くなった直後は気が動転しがちですが、まずは死亡診断書を確実に受け取ることを意識しましょう。
親族や関係者への連絡を行う
死亡確認後は、家族や親族への連絡を行います。連絡先を把握していない親族がいると、この段階で慌てることになります。
そのため、JT13「親が認知症になる前に確認したい5つのこと|40代から始める家族の備えとは?」で解説しましたように、親が元気なうちから親族関係を整理しておくことは非常に重要です。
連絡先としては、
- 兄弟姉妹
- 親戚
- 菩提寺
- 勤務先(現役の場合)
- 友人知人
などがあります。
最近では、家族葬を選ぶケースも増えているため、どこまで連絡するかを事前に家族で話し合っておくことも有効です。突然の出来事の中でも、落ち着いて連絡できる体制を整えておきましょう。
葬儀社への連絡と搬送手配
病院で亡くなった場合、多くの病院では数時間以内に搬送先を決める必要があります。そのため、葬儀社を決めていないと、短時間で判断を迫られることになります。
最近では、
- 一般葬
- 家族葬
- 一日葬
- 直葬
などの選択肢が増えているのです。
費用や希望する形式によって、内容は大きく変わります。親が元気なうちに、「どのような葬儀を希望しているのか」を聞いておくだけでも、残された家族の負担は軽くなります。
葬儀は、故人を見送る大切な時間です。慌てて決めるのではなく、事前準備ができる部分は準備しておきたいものです。
死亡届提出までの流れを知る
死亡届は、死亡を知った日から7日以内に提出しなければなりません。通常は葬儀社が代行してくれるケースも多いのですが、家族が提出することもあります。
提出先は、
- 死亡地
- 本籍地
- 届出人所在地
のいずれかの市区町村です。
死亡届が受理されると、
- 火葬許可証
が発行されます。
火葬許可証がなければ、火葬は行えません。つまり、死亡届は法律上だけでなく、実務上も極めて重要な手続きです。
親が亡くなった直後は、悲しみでいっぱいになりますが、まずは死亡届までを確実に終えることが最初の大切な一歩になります。
親が亡くなった直後には、
- 死亡診断書の受領
- 親族への連絡
- 葬儀社の手配
- 死亡届の提出
という流れで、対応していく必要があるのです。
最初の数日間は、とくに慌ただしくなりますが、事前に流れを知っているだけでも大きな安心につながります。
葬儀前後に必要となる行政手続き
葬儀が終わると、一息つきたくなるものですが、実際にはその後もさまざまな行政手続きが待っているのです。
とくに、年金や健康保険、介護保険などは期限が設けられているものもあり、放置すると後々の手続きが複雑になる場合があります。
親が亡くなった後の実務で、意外と負担になるのがこの行政手続きです。
本章では、代表的な手続きを順番に確認していきましょう。
健康保険証や介護保険証の返却
親が亡くなった場合、まず確認したいのが健康保険と介護保険の手続きです。亡くなった方が加入していた制度によって、窓口は異なりますが、保険証の返却が必要になります。
主な対象は次のとおりです。
- 国民健康保険
- 後期高齢者医療制度
- 介護保険
国民健康保険や、後期高齢者医療制度の場合は、市区町村役場で資格喪失の手続きを行います。
介護保険についても同様に、市区町村へ介護保険証を返却します。
また、介護サービスを利用していた場合には、ケアマネジャーや介護事業所への連絡も必要になります。介護ベッドや、車イスなどの福祉用具をレンタルしていた場合は、返却手続きも発生するのです。
私自身、福祉用具専門相談員の資格を持って、さまざまなケースを見てきましたが、介護サービスの終了連絡は早めに行うほど手続きがスムーズになります。
役所での手続きは、比較的短時間で終わることが多いため、死亡届提出後の早い段階で、これらの手続きを済ませておくと安心です。
年金受給停止手続きを忘れない
親が年金を受給していた場合には、年金の受給停止手続きが必要になります。以前は「年金受給権者死亡届」の提出が必要でしたが、現在はマイナンバー制度の活用により、省略されるケースもあります。
しかし、状況によっては、手続きが必要になる場合もあるため、日本年金機構や年金事務所へ確認しておくと安心です。また、亡くなった月までの年金が支給対象となる場合もあります。その際には未支給年金の請求が可能です。
未支給年金とは、本来受け取れるはずだった年金で、亡くなったために受給できなかった分を遺族が受け取る制度です。知らずに、手続きをしないまま期限を迎えてしまうケースもあるため、注意が必要になります。
さらに、配偶者がいる場合には、遺族年金の対象になる可能性もあります。年金は金額も大きく、家計への影響も少なくありません。親が亡くなった後は、悲しみの中にあっても、年金関係だけは早めに確認しておくことが大切です。
世帯主変更が必要になる場合
意外と見落とされやすいのが、世帯主変更の手続きです。たとえば、父親が世帯主であり、その父親が亡くなった場合には、新たな世帯主を届け出る必要が生じることがあるのです。
ただし、
- 残された家族が1人だけの場合
- 夫婦のみの世帯で配偶者が残る場合
などは手続き不要となるケースもあります。
一方で、同居している家族が複数人いる場合には、世帯主変更届を提出する必要があります。期限は死亡から14日以内です。役所の窓口で手続きできますので、健康保険や介護保険の返却と同時に済ませると効率的です。
また、住民票や戸籍関係の書類は、今後の相続手続きでも必要になる場合があります。必要に応じて、数通取得しておくと後々役立ちます。
行政手続きは、一つひとつは難しくありませんが、後からまとめて行うと手間が増えてしまいます。できるだけ早めに整理しておくことが大切です。
葬祭費用や埋葬料の申請
親が亡くなった後には、受け取れる給付金があることも知っておきましょう。代表的なものが葬祭費や埋葬料です。国民健康保険や後期高齢者医療制度に加入していた場合は、葬祭費が支給されるのです。
支給額は自治体によって異なりますが、一般的には3万円から7万円程度です。また、会社員など健康保険加入者の場合には、埋葬料が支給されることもあります。
これらは、自動的に支給されるわけではありません。遺族が申請しなければ、受け取れない制度です。
必要書類としては、
- 死亡を確認できる書類
- 葬儀費用の領収書
- 申請者名義の口座情報
などが求められます。
葬儀には、思った以上に費用がかかります。そのため、利用できる制度は積極的に活用したいところです。
因みに、筆者は東京都江戸川区に居住していますが、江戸川区の場合には、国民健康保険に加入していた方が亡くなった場合、葬祭費として70,000円が支給されます。申請は葬儀を行った方が行うことができ、申請期限は葬儀の翌日から2年以内です。
申請には、葬儀の領収書や申請者の本人確認書類が必要です。また、埋葬料は、故人が会社員として組合健保や協会けんぽに加入していた場合に給付される給付金で、国民健康保険が未納の場合には支給されないことが多いです。葬祭費と埋葬費の両方が給付されることはありません。
親が亡くなった直後は慌ただしくなりますが、受け取れる支援制度についても忘れず確認しておきましょう。葬儀後には、行政関係の手続きが数多く発生します。
とくに重要なのは次の4点です。
- 健康保険証や介護保険証の返却
- 年金受給停止や未支給年金の確認
- 世帯主変更の確認
- 葬祭費や埋葬料の申請
これらは、期限が設けられているものもあります。
因みに、東京都の火葬費用の詳細は次の通りです。葬儀の際には、病院で死亡が確認された場合などには、ご遺体の引き取りを急かされることもあり、慌てて手配をすると、悪質な業者を選んでしまうこともあります。尚、次の火葬費用は、2026年6月現在のものです。
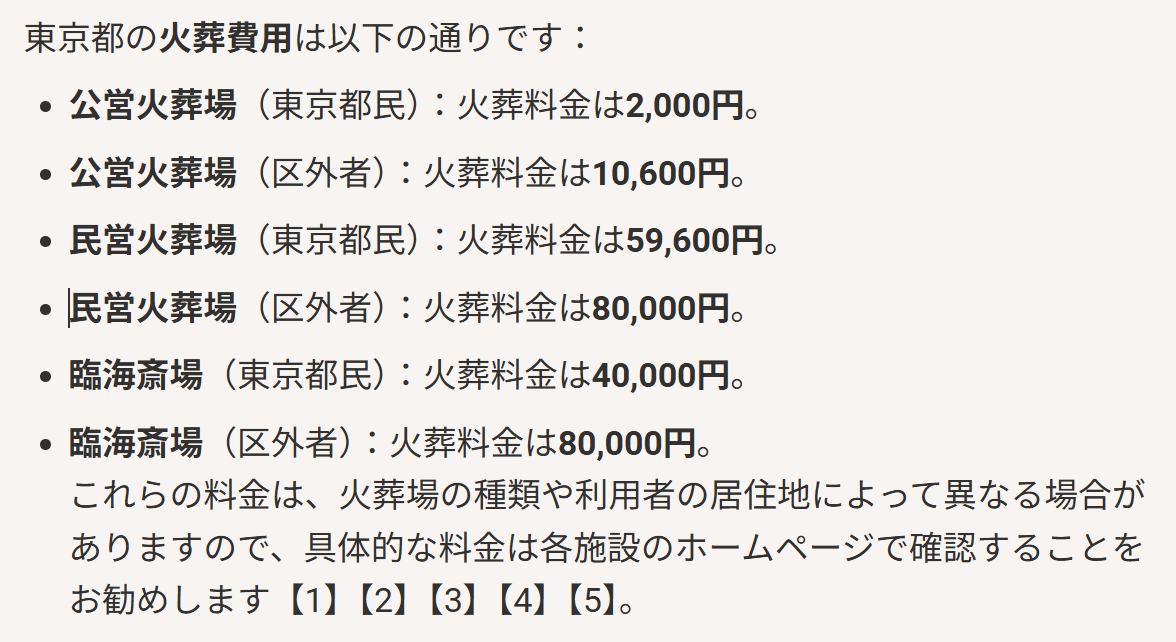
区指定の業者を選んだり、「追加料金」や「見積漏れ」などのないように、「総額」での見積もりを「相見積」を取るなどして手配しましょう。
悪質な業者によって、法外な料金の請求を受けた例はたくさんあり、消費生活センターからの紹介事例も多くあるので、決して慌てずに、相手の言いなりにならないように注意が必要です。明瞭な見積内容の提示を必ず求めるべきです。
金融機関や契約関係で必要となる手続き
行政手続きが一段落すると、次に向き合うことになるのが、金融機関や各種契約の整理です。この分野は相続にも深く関わるため、慎重に進める必要があります。
とくに、近年はネット銀行やスマートフォン決済、動画配信サービスなど契約が多様化しており、家族でも把握できていないケースが増えているのです。
本章では、親が亡くなった後に慌てないためにも、どのような手続きが必要になるのかについて解説します。
銀行口座はなぜ凍結されるのか
親が亡くなったことを金融機関が把握すると、その方の口座は凍結されます。これは、銀行が勝手にお金を取り上げるためではありません。相続人以外による、不正な引き出しを防ぐための措置です。
口座が凍結されると、
- 預金の引き出し
- 振込
- 自動引き落とし
などができなくなります。
そのため、葬儀費用を口座から支払おうとして困るケースもあります。以前は、相続手続きが完了するまで一切引き出せませんでしたが、現在は一定条件のもとで、「相続預金の仮払い制度」が利用できるのです。
ただし、正式な相続手続きは別途必要です。また、複数の銀行口座を持っている場合には、それぞれで手続きを行わなければなりません。
親が元気なうちに、
- 利用している銀行
- 支店名
- 口座種別
- 通帳やキャッシュカードの保管場所
を確認しておくだけでも、家族の負担は大きく減ります。
相続手続きは、時間がかかることも多いため、まずは金融資産の全体像を把握することが大切です。
クレジットカードや携帯電話の解約
見落とされやすいのが、クレジットカードや携帯電話の契約です。親が亡くなった後も解約手続きをしない限り、年会費や利用料金が発生することがあります。
とくに注意したいのは、クレジットカードです。カード会社に死亡の連絡をすると利用停止になりますが、家族カードや付帯サービスの確認も必要になるのです。
また、カードの利用明細を見ることで、
- サブスクリプション契約
- 通販サイトの利用
- 各種会員サービス
などを把握できることがあります。
携帯電話についても同様です。スマートフォンには連絡先や写真だけでなく、銀行アプリや証券口座など重要な情報が保存されていることがあります。
解約前に、必要な情報を確認しておくことが大切です。最近は、スマートフォンが「人生の情報保管庫」となっています。だからこそ、契約解除を急ぐだけではなく、まず内容を整理することが重要なのです。
公共料金やサブスク契約の確認
親が一人暮らしだった場合には、公共料金の契約整理も必要になります。
代表的なものは、
- 電気
- ガス
- 水道
- NHK
- 固定電話
- インターネット回線
です。
実家をすぐに売却したり、解約したりしない場合には、契約名義変更を選ぶケースもあります。また、最近増えているのがサブスクリプション契約です。
たとえば、
- 動画配信サービス
- 音楽配信サービス
- 有料ニュースサイト
- クラウドストレージ
- ネット通販会員
などがあります。
毎月数百円程度でも、放置すると長期間請求が続いてしまいます。通帳や、クレジットカード明細を確認しながら整理していくことが大切です。
とくに、高齢者でもスマートフォンを利用する時代になったため、「契約していないと思っていたサービスが実は存在した」というケースも珍しくありません。契約関係は、一覧表を作りながら確認すると漏れを防げます。
デジタル遺品への対応
近年、とくに重要になっているのが、デジタル遺品です。デジタル遺品とは、パソコンやスマートフォン、インターネット上に残された情報のことを指します。
たとえば、
- SNSアカウント
- ネット銀行
- ネット証券
- 暗号資産
- メールアドレス
- クラウドサービス
などがあるのです。
家族が存在を知らなければ、相続財産そのものが見つからないこともあります。実際にネット銀行の預金や証券口座が、長年放置されていたという事例も報告されています。
また、SNSアカウントがそのまま残り続けることで、家族が精神的につらい思いをするケースもあります。
このような問題を防ぐためには、 JT10「デジタル終活とは?40代から整理しておきたいSNS・スマホ・ネット銀行の備え」でお伝えしましたデジタル終活が重要になるのです。
IDやパスワードを一覧化しなくても、
- 利用しているサービス名
- 連絡先
- 保管場所
だけでも整理しておくと、大きな助けになります。
親が亡くなった後の手続きを楽にするだけでなく、家族への思いやりにもつながる準備といえるでしょう。
金融機関や契約関係の整理では、次の点が重要になります。
- 銀行口座の凍結と相続手続き
- クレジットカードや携帯電話の解約
- 公共料金やサブスク契約の確認
- デジタル遺品への対応
とくに、デジタル資産は今後ますます重要になる分野です。
親が元気なうちに少しずつ情報を整理しておくことで、残された家族の負担を大きく減らすことができます。
相続手続きを円滑に進めるためには、生前から家族で話し合っておくことも大切です。 「親が元気なうちに話しておきたいお金と相続の基本|家族が困らないための準備」も参考になります。
相続手続きで慌てないために知っておきたいこと
葬儀や行政手続きが一段落すると、次に向き合うことになるのが相続です。「相続」と聞くと、資産家だけの話だと思われがちですが、実際には多くの家庭に関係する問題です。
預貯金や自宅、不動産、自動車、生命保険など、親が所有していた財産は、相続財産として扱われます。また、財産だけではなく、借金などの負債も相続対象になります。
本章では、親が亡くなった後に慌てないためにも、基本的な流れについて解説しましょう。
遺言書の有無を確認する
相続が始まりましたら、まず最初に確認したいのが遺言書の有無です。遺言書があるかどうかによって、その後の手続きが大きく変わります。
遺言書には主に、
- 自筆証書遺言
- 公正証書遺言
などがあるのです。
公正証書遺言は、公証役場で作成されているため比較的発見しやすいのですが、自筆証書遺言は自宅に保管されているケースもあります。
最近は、法務局の自筆証書遺言保管制度を利用する人も増えています。注意したいのは、遺言書を発見しても、勝手に開封してはいけないケースがあることです。家庭裁判所で、検認手続きが必要な場合があるのです。
また、遺言書には、
- 誰に何を相続させるか
- 不動産の扱い
- 預貯金の分配
などが記載されています。
遺言書があることで、相続人同士の話し合いが大幅に減り、トラブル防止につながることも少なくありません。親が元気なうちに、遺言書について話し合っておくことは、家族への大切な思いやりといえるでしょう。
相続人を整理する
相続手続きを進めるためには、誰が相続人になるのかを確認しなければなりません。
一般的には、
- 配偶者
- 子ども
が相続人になります。
ただし、子どもがすでに亡くなっている場合には、孫が代襲相続人になることがあるのです。
また、子どもがいない場合には、
- 親
- 兄弟姉妹
などが相続人になるケースもあります。
相続人を確定するためには、戸籍の収集が必要です。出生から死亡までの、戸籍を取得しなければならないため、思っている以上に時間がかかることがあります。金融機関や法務局の手続きでも、戸籍は必要になるのです。
そのため、早い段階で準備を始めることが重要です。親族関係が複雑な場合には、専門家へ相談することも検討しましょう。相続人を正確に把握することが、その後の相続手続きの土台になります。
相続放棄と限定承認の期限
相続では、財産だけでなく借金も引き継ぐ可能性があります。そのため、親に多額の借金がある場合には注意が必要です。
このような場合に利用できる制度が、
- 相続放棄
- 限定承認
です。
相続放棄をすると、最初から相続人ではなかったものとして扱われます。借金も引き継ぎません。一方で、財産も受け取れなくなります。
限定承認は、受け取った財産の範囲内で借金を返済する制度です。ただし、手続きが複雑なため、実際には相続放棄が選ばれるケースが多くなっているのです。
ここで重要なのが期限です。相続放棄や限定承認は、「相続があったことを知ってから3か月以内」に家庭裁判所へ申立てを行わなければなりません。
この期間を過ぎると、原則として相続を承認したものとみなされます。親の財産状況が分からない場合には、早めに調査を始めることが大切です。後から借金が見つかって後悔しないためにも、この3か月ルールは必ず覚えておきましょう。
相続税が関係するケースとは
相続税は、すべての家庭で発生するわけではありません。一定額を超える財産がある場合にのみ、課税されます。現在の相続税には基礎控除が設けられており、3,000万円+600万円×法定相続人の数が目安になります。
たとえば、相続人が2人であれば、3,000万円+600万円×2人で4,200万円が基礎控除となります。相続財産がこれ以下であれば、相続税が発生しないケースが多くなるのです。
ただし、
- 自宅不動産
- 土地
- 有価証券
などを含めると、予想以上の評価額になることもあります。
また、相続税の申告期限は死亡から10か月以内です。期限を過ぎると加算税や延滞税が発生する可能性があります。相続税が関係しそうな場合には、早めに税理士へ相談することも重要です。
相続は単なる財産分配ではなく、家族の将来に関わる大切な手続きです。必要に応じて、専門家の力を借りながら進めることが安心につながります。
相続手続きでは、次の4つが重要になるのです。
- 遺言書の有無を確認する
- 相続人を正確に把握する
- 相続放棄は3か月以内に判断する
- 相続税の期限は10か月以内である
相続は、期限のある手続きが多く、後回しにすると選択肢が狭まる場合があります。
親が元気なうちから、財産や家族構成について話し合っておくことで、残された家族の負担を大きく軽減することができるでしょう。
遺族が行う主な手続きチェックリスト
親が亡くなった後には、役所や金融機関だけでなく、さまざまな契約や登録情報の整理も必要になります。手続き漏れを防ぐためにも、次のチェックリストを参考にしてください。
役所関係
- □ 死亡届の提出
- □ 健康保険証の返却
- □ 介護保険証の返却
- □ 後期高齢者医療被保険者証の返却
- □ マイナンバーカードの返却
- □ 障害者手帳の返却(該当者のみ)
- □ パスポートの失効手続き(必要に応じて)
年金関係
- □ 年金受給停止の確認
- □ 未支給年金の請求
- □ 遺族年金の確認
金融関係
- □ 銀行口座の手続き
- □ 証券口座の確認
- □ 生命保険金請求
- □ クレジットカード解約
- □ 電子マネー残高の確認
通信・デジタル関係
- □ 携帯電話・スマートフォン契約の解約
- □ インターネット回線の解約
- □ SNSアカウントの整理
- □ メールアドレスの確認
- □ ネット銀行の確認
- □ ネット証券の確認
- □ サブスクリプション契約の解約
生活関係
- □ 電気契約の停止または名義変更
- □ ガス契約の停止または名義変更
- □ 水道契約の停止または名義変更
- □ NHK契約の整理
- □ 固定電話の解約
- □ 新聞契約の解約
その他
- □ 運転免許証の返納手続き
- □ 自動車の名義変更または廃車
- □ 賃貸住宅の解約
- □ 老人ホーム・施設との契約終了
- □ 福祉用具レンタル返却
- □ 遺言書の確認
- □ 相続人調査
- □ 相続財産の確認
このように書き出してみると、親が亡くなった後には多くの手続きが必要になることが分かります。
親が元気なうちに準備しておくと安心なこと
ここまで見てきましたように、親が亡くなった後には、想像以上に多くの手続きが発生します。死亡届や葬儀だけでなく、年金、保険、金融機関、相続など、さまざまな実務を短期間で進めなければなりません。
しかし実際には、これらの負担の多くは事前準備によって軽減できます。大切なのは「亡くなった後に何をするか」だけでなく、「元気なうちに何をしておくか」を考えることです。40代・50代は親の高齢化と向き合う世代です。
本章では、まだ早いと思わず、少しずつ備えを始めることで、将来の家族の負担を大きく減らすことができる点について解説します。
エンディングノートの活用
親が元気なうちに、準備しておきたいものの一つがエンディングノートです。
エンディングノートには、
- 家族へのメッセージ
- 緊急連絡先
- 財産の概要
- 加入保険
- 医療や介護の希望
- 葬儀やお墓の希望
などを書き残すことができます。
法的効力はありませんが、残された家族にとっては非常に大きな助けになります。実際に相続トラブルの多くは、「本人の意思が分からない」ことから始まります。
エンディングノートがあるだけで、「本人はこう考えていた」という判断材料になります。 JT8「エンディングノートとは?40代から始める人生整理の第一歩」でお伝えしましたように、エンディングノートは終活のためだけではありません。
家族への思いやりを形にするためのツールでもあります。書き方に正解はありません。まずは気軽に始めることが大切です。
財産や契約情報の整理
親が亡くなった後に、家族が最も苦労することの一つが、財産や契約の把握です。
たとえば、
- 銀行口座が、どこにあるのか分からない
- 保険に加入していたか分からない
- 証券口座の存在を知らなかった
- ネット銀行を利用していたことを知らなかった
といったケースは珍しくありません。
そのため、
- 通帳
- 保険証券
- 不動産関係書類
- 年金関係書類
- 重要契約書
などを整理しておくことが重要です。
完璧な一覧表を作る必要はありません。「どこに保管してあるか」が分かるだけでも、大きな助けになります。また、近年はデジタル資産も増えています。
前述の、JT10「デジタル終活とは?40代から整理しておきたいSNS・スマホ・ネット銀行の備え」 で解説しましたデジタル終活の考え方も非常に重要です。家族が必要な情報へたどり着ける環境を作っておくことが、最大の備えになるのです。
家族で話し合っておくべき内容
実は、最も大切なのは書類ではなく会話かもしれません。親が元気なうちに家族で話し合っておくことで、多くの不安やトラブルを防ぐことができます。
たとえば、
- 介護になったらどうするか
- 施設入居を希望するか
- 延命治療(胃ろうや人工呼吸器など)をどう考えるか
- 葬儀はどのようにしたいか
- お墓はどうするか
- 相続についてどう考えているか
などです。こうした話題は切り出しにくいものですが、避け続けるほど将来の負担は大きくなるのです。
JT12「お墓と供養はどう考える?40代から知っておきたい選択肢と準備」でお伝えしました、お墓や供養の問題も、事前に話し合っておくことで家族の悩みを減らすことができます。
また、前述しました、JT13「親が認知症になる前に確認したい5つのこと|40代から始める家族の備えとは?」で取り上げました、認知症への備えとも深く関係しています。
判断能力が充分にあるうちだからこそ、本人の希望を聞くことができるのです。家族での会話は、最もお金がかからず、最も効果の高い終活といえるでしょう。
40代から始める「親のもしも」への備え
親の老後や死後の準備というと、どうしても高齢者本人の問題として考えがちです。しかし実際には、親のもしもに向き合うのは40代・50代の子ども世代です。
親が亡くなった後の実務は、突然始まります。その時になって、初めて情報を集めるのは大きな負担になります。
だからこそ、
- 親の健康状態を把握する
- 家族構成を確認する(認知した子がいるかなどを含む)
- 財産の概要を知る
- 重要書類の場所を確認する
- 家族で話し合う機会を作る
といった小さな準備を、今から始めておくことが大切です。
備えとは、悲観的な行動ではありません。むしろ家族が安心して人生を歩むための前向きな準備です。
親のもしもに備えることは、自分自身の人生を整えることにもつながります。JTシリーズでお伝えしてきました内容は、そのための第一歩になります。
親が元気なうちにできる準備として重要なのは次の4つです。
- エンディングノートを活用する
- 財産や契約情報を整理する
- 家族で将来について話し合う
- 40代から少しずつ備えを始める
親が亡くなった後の手続きは避けることができません。
しかし事前の準備によって、その負担は大きく変わります。大切なのは「まだ先の話」と考えるのではなく、「今できることから始める」ことです。
この積み重ねが、家族を守る大きな力になっていくでしょう。
親が認知症になった後の、具体的な相談先や介護サービスの利用手順については、今後詳しく解説する予定です。
介護施設での看取りを経験したあとには、多くの手続きが必要になります。その流れについて詳しくは、JT25「親の介護施設で看取りはできる?家族が知っておきたい最期の迎え方と準備」をご覧ください。
まとめ
親が亡くなった後には、想像している以上に、多くの手続きが発生します。死亡届の提出や、葬儀の準備だけではありません。
健康保険や年金の手続き、銀行口座の対応、契約関係の整理、さらには相続や税金の問題まで、短期間のうちに数多くの実務を進めなければならないのです。
しかも、その多くには期限があります。悲しみの中でこれらの手続きを進めることは、精神的にも大きな負担になります。
だからこそ大切なのは、「その時になってから考える」のではなく、「元気なうちから少しずつ備えておく」ことです。
今回の記事でお伝えしました重要なポイントを整理すると、次のようになります。
- 死亡診断書や死亡届は、最初の重要な手続きになる
- 葬儀後には、健康保険や年金など行政手続きが必要になる
- 銀行口座や契約関係の整理には時間がかかる
- デジタル遺品への対応が、近年ますます重要になっている
- 相続放棄には3か月、相続税申告には10か月という期限がある
- 遺言書や財産情報の整理が、家族の負担を軽減する
- 家族で話し合うことが、最大の備えになる
振り返れば、このJTシリーズでも少しずつ同じテーマを積み重ねてきました。
- JT8ではエンディングノートについて学びました。
- JT10ではデジタル終活の重要性を確認しました。
- JT11「40代から始める生前整理とは?家族に迷惑をかけないための片付けと準備」では生前整理の考え方を取り上げました。
- JT12ではお墓や供養について考えました。
- JT13では親が認知症になる前に確認しておきたいことを整理しました。
そして今回のJT14では、それらの準備が実際にどのように役立つのかを、親が亡くなった後の手続きという視点から確認してきました。
これらは、決して暗い話ではありません。人生には、必ず終わりがあります。だからこそ、その時に家族が困らないよう準備しておくことは、残される人への思いやりでもあります。
また、親の終活を考えることは、自分自身の人生を見つめ直すきっかけにもなります。40代・50代は、仕事や家庭に追われながらも、少しずつ人生の後半を意識し始める時期です。
親の老後や相続について考えることは、自分の将来を整えることにもつながります。もしも今、親が元気でいてくれるなら、それはとても幸せなことになります。
だからこそ、今のうちに少しだけ時間を作って話をしてみてください。
- 「通帳はどこにあるの?」
- 「保険には入っているの?」
- 「お墓については、どう考えているの?」
そんな小さな会話が、将来の大きな安心につながります。人生を整えるとは、未来の不安をゼロにすることではありません。不安が訪れた時に慌てないよう準備しておくことです。
親のもしもに備えることは、家族を守ることでもあり、自分自身の人生を整えることでもあるのです。そして親が亡くなった後には、相続した実家や空き家の問題に直面する家庭も少なくありません。
人生には、予期せぬ出来事があります。しかし、その中でも自分自身の心を整え、前向きな時間を持つことは大切です。
趣味や創作活動が人生にもたらす価値については、 「なぜ鉛筆画を描くと人生が豊かになるのか?上達だけではない7つの魅力!」でもご紹介しています。
私自身も、起業や転職、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。
このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
親が亡くなった後の手続きは、事前に知っているかどうかで負担が大きく変わります。人生の後半を安心して迎えるためにも、早いうちから家族の備えについて考えておくことが大切です。
終活や家族の備えについて体系的に学びたい方は、無料講座もぜひご活用ください。
※メールアドレスのみで登録できます。いつでも解除可能です。
この記事を書いた人
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半は、遅すぎるのではなく、これから整えていける時間です。あなたらしい歩み方を見つけるヒントになれば幸いです。