どうも。私はファイナンシャルプランナーである一方で画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山です。さて、外を歩いていると一枚の枯葉が降ってきました。秋ですね。元気でお過ごしですか?^^
ところで、40代独身男性としてのライフステージは多様ですが、資産運用の重要性は共通しており、退職金や将来の生活設計を見越した財政計画は必須となってきます。
この記事では、特に40代独身男性に合わせた、効果的で実践的な資産運用の方法をご紹介します。投資初心者から経験者まで、誰にでも役立つ情報です。
市場の動向、リスク管理、資産のバランスの取り方など、成功への道のりを照らすヒントを提供しますので、貴重な時間と資金を最大限に活用し、より良い未来のためのステップを一緒に踏み出しましょう。
それでは、早速どうぞ!
40代独身男性の現状: 資産の重要性を改めて考える
40代は、人生の中で非常に重要な時期です。経済的に独立を果たし、キャリアにおけるピークを迎える時期でもあります。
一方で、将来に向けた準備や計画も急ピッチで進める必要が出てきます。特に独身の男性にとっては、家族を持たなくても、自身の生活を改めて考える場面も多くなるでしょう。
なぜこの時期に資産運用が求められるのか?
40代に入ると、さまざまなライフイベントが待ち受けています。それは、あなた自身の結婚やマイホーム購入の検討及び、親の介護や自身の健康面での課題、そしてリタイアメントの準備などです。
独身であるからと言って、これらの事項を無視できません。むしろ、独身であるからこそ、自らの資産をしっかりと管理し、将来の不確実性に備える必要があるのです。
資産の形成とは何か?
資産の形成とは、単に貯金を増やすことだけではありません。効果的な投資や節税、さらには適切な保険加入など、総合的な視点からの資産管理が求められます。
特に40代独身男性は、家族を養う必要がないので、より大胆な投資戦略を採用することも可能です。しかし、それにはリスクが伴いますので、リスクの管理も忘れてはいけません。
そして、あなたの資産とは、金銭ばかりが資産ではありません。あなたの心と体の健康も資産ということです。40代ともなれば、少しづつ体力が衰えを感じ始める時期でもありますし、心と体の健康は、一朝一夕には築けません。
そこで、あなたは打ち込める、自宅でもできる趣味を見つけて、没頭できることによって浪費を減らし、健康面と生活環境面も整えて節約も同時進行させられれば、そこで発生する「投資枠」をフルに活用できるようなれます。
独身40代男性の資産戦略
独身である利点を最大限に活かし、資産を効率的に増やすための戦略を検討することは大切です。例えば、ハイリスク・ハイリターンの投資先を選択する際には、失敗しても回復できる時間と資金の余裕を熟慮することが大切です。
つまり、大きな賭けに出るのではなく、「ミドルリスク・ミドルリターン」の許容できるリスクの中で、長期・分散・積み立てによる投資信託などでの「複利」を充分に活かした投資を考えてみましょう。
そこで、40代の独身男性は、資産の重要性を理解し、その上で賢い資産運用を追求する必要があります。今こそ、未来に向けた計画を始める最適な時期なのです。
効率的な投資戦略の基本
投資は単に資産を増やす手段ではなく、将来の夢や目標を実現するためのツールとも言えます。しかし、そのためには効果的な戦略が不可欠です。本章では、投資を成功させる基本的な戦略に焦点を当てて解説します。
投資の目的を明確にする
投資を始める前には、その目的を明確にすることが重要です。結婚資金、マイホーム資金、親の介護のための資金、リタイアメント資金、旅行のための資金など、何のための投資なのかを明確にすることで、リスクの取り方や投資期間、必要なリターンを決定する基盤ができます。
この流れで検討する際には、あなたのこれからの人生で叶えたい目標や夢をハッキリさせましょう。あなた自身のライフイベントを考えて、現在の財産と、これからの収入との擦り合わせをする必要があるのです。つまり、ライフプランニングが必要であるということです。
参考:便利ツールで家計をチェック NPO法人 日本FP協会
便利ツールで家計をチェック | 日本FP協会 (jafp.or.jp)
リスクとリターンを理解する
全ての投資にはリスクが伴います。そのリスクを理解し、自身のリスク許容度と照らし合わせることで、どれだけのリターンを求めるか、どのような投資先を選ぶかが明確になります。一般に、高いリターンを求める場合は、それに伴うリスクも高まることを理解することが重要です。
資産の分散投資
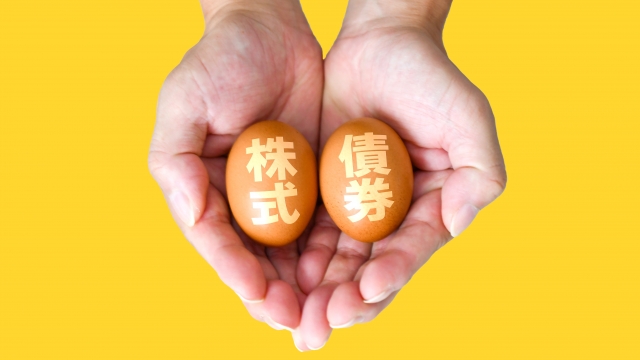
「卵を一つのかごに盛るな」という言葉が示すように、資産を一つの投資先に集中させることはリスクを高める要因となります。
異なる資産クラス(種類)や地域、産業セクター(領域)に資産を分散することで、リスクを分散し、安定したリターンを目指すことが可能になります。
定期的な見直し
市場の状況や、自身の人生の各段階、目標等は常に変わるものです。そのためにも、定期的に投資ポートフォリオを見直し、必要に応じて再バランスをとることが投資成功の鍵となります。
効果的な投資戦略は、明確な目的の設定、リスクとリターンの理解、資産の分散、そして定期的な見直しの4つの柱で支えられています。これらの基本をマスターすることで、より安定した投資結果を期待することができるでしょう。
リスクを回避しながらの安定的な資産形成
資産運用の際、多くの人が求めるのは、高いリターンと低いリスクという願望でしょう。しかし、現実には、リスクとリターンは正の相関関係にあります。では、リスクを最小限に抑えつつ、資産を安定的に増やす方法は存在するのでしょうか?
※ 正の相関関係とは、グラフで例えるならば、横軸の値(x)が増加すると縦軸の値(y)も増加するという関係のことです。
分散投資の力
リスクを軽減する最も基本的な戦略は、資産の分散投資です。異なるアセットクラス(資産の種類)や地域、セクター(領域)に投資することで、リスクから資産を守ることが可能になります。
このアプローチは、一つの投資先が不調だった場合に、他の投資先がその影響を緩和する役割を果たします。
定期的なリバランス
投資先の成果の状態によっては、初期の投資配分が変わってくることはよくあります。そのため、定期的にポートフォリオを確認し、目標とする配分に調整することで、リスクを一定の範囲内に保つことが可能になります。
積み立て投資の実践
市場の動きを予測するのは難しく、タイミングを見計らった投資はリスクを伴います。その代わりに、毎月一定の金額を投資する積み立て投資を実践することで、市場の変動リスクを平均化し、長期的な資産形成を目指すことができます。
良質な情報との接触
リスク管理には、市場や経済の動向を正確に把握することが不可欠です。信頼性の高い情報源を利用し、日常的に市場の動向や専門家の意見を参考にすることで、リスクを回避しやすくなります。
完全にリスクを排除することは難しいのですが、適切な戦略と方法を取り入れることで、リスクを最小限に抑えつつ、安定的な資産形成を追求することは可能です。
場合によっては、オンラインコミュニティーを活用したり、無料の投資関連のサイトを活用することも検討してみましょう。
株式投資、債券、不動産: どれが40代男性に最適?
40代の男性はキャリアの中盤を迎え、経済的な安定を求める一方で、資産運用の選択肢として何を選ぶべきかという疑問を持つことが多いものです。
主な選択肢として株式、債券、不動産、が挙げられますが、それぞれの特徴と40代男性におけるメリット・デメリットを考慮し、最適な選択を目指しましょう。
株式投資
株式投資は資金の流動性が高く、少額からのスタートも可能です。経済の成長とともに収益を上げるチャンスがありますが、市場の変動によるリスクも伴います。
40代男性は、長期の視点での投資や、安定した配当を求める企業の株を選択することで、リスクを軽減できることが考えられます。
債券投資
債券投資は、価格変動が大きくなく安定的な収益を確保するには適しています。しかし一方では、収益が少ないので、効率的な運用には難しい部分があります。
債券にはさまざまな種類があり、それぞれ適用利率や換金の仕組みが異なるため、目的に応じて選びましょう。販売会社によっては全ての種類を取り扱っていない場合があるので、事前に確認が必要です。尚、債券の種類については次のようになっています。
・国債(個人向け国債、新窓販国債、利付国債)
・社債(事業債)、外国債券(円建外債…サムライ債、外貨建債、二重通貨建債…デュアル・カレンシー債)
不動産投資
不動産投資は安定したキャッシュフローを提供し、物理的な資産としての保有価値もあります。しかし、初期投資が大きいことや、管理・メンテナンスが必要な点がデメリットとなり得ます。
40代男性は、購入地域や物件の選定により、リスクを最小限に抑えつつ収益を上げる戦略を考える必要があります。
40代男性に最適な投資は、その人の資産の状況、リスク許容度、投資目的によって変わります。各投資手法の特性を理解し、自身のライフステージや目標に合わせて最適な選択をすることが重要です。
投資信託へ投資
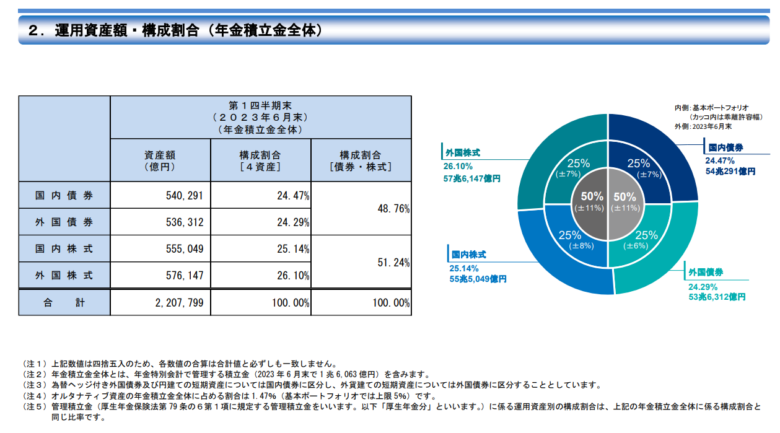
投資信託では、上記のような株式、債券、不動産等の組み合わせで、投資することができます。具体的には、債券の組み入れ比率を多くすればリスクを下げられますが、債権の割合が多ければその分だけリターンが少なくなります。
逆に、債権の割合が少なく、株式の割合が多ければ、リターンの割合が多くなる分だけリスクも大きくなります。そこで、参考例として、我々の年金を運用している年金機構のポートフォリオを覗いてみましょう。以下の通りです。
投資信託では、国内株式、海外株式、国内債券、海外債券、の他にもさまざまな対象で構成することも可能です。
資産の分散とは? 独身40代男性が知るべきポイント
40代に差しかかると、独身男性であっても資産運用の重要性が増してきます。この段階でよく耳にするのが「資産の分散」ですが、具体的に何を意味するのでしょうか?そして、独身40代男性にとってのメリットや注意点は何かを解説します。
資産の分散の基本
資産の分散は、異なる資産の種類や地域に投資することで、リスクを軽減する戦略を指します。例えば、株式だけでなく、債券や不動産、などにも資金を振り分けることで、市場の変動リスクを緩和します。
40代独身男性のメリット
40代はキャリアの中盤を迎え、手元にある資産の量もそれなりに増えてきます。この時期に適切な資産の分散を行うことで、安定した資産増加を期待することができます。
また、未婚や家族を持っていない独身の場合、投資の方針やリスクの取り方について、より柔軟に選択することも可能です。
注意すべきポイント
資産の分散はリスクを軽減する戦略ではありますが、全てのリスクをなくすことはできません。各資産クラスの特性やリスクを理解し、過度に分散しすぎることなく、適切なバランスで投資することが重要です。
資産の分散は40代独身男性にとって、有効な資産運用の戦略となります。しかし、その効果を最大限に引き出すためには、各資産の特性やリスクを深く理解し、継続的な勉強と見直しを行うことが不可欠です。
関連記事:20歳代~60歳代にオススメな各年代別アセットアロケーションとポートフォリオとは!
将来のリタイアメントを見据えた運用術
40代に入ると、人生の第二のステージ、つまりリタイアメントに向けての準備を考え始めなくてはいけない時期です。
特に独身の場合、自身の手でしっかりとした計画を立てることが求められます。リタイアメントを迎えたときに経済的な安定を得るための資産運用術を解説します。
早めに計画を立てる
リタイアメントに備えるための資産運用は、早めに計画を立てることが重要です。将来の生活費や希望するライフスタイルを考慮し、必要な資産の目標額を設定します。
この額を目指して、どれくらいの期間で、どれくらいのリターンが必要かを計算することで、具体的な投資戦略を策定します。
定期的な資産の見直し
市場の状況や自身のライフステージ、収入の変動など、多くの要因により、最初に立てた計画が変わることがあります。そのため、定期的な資産の見直しを行い、計画の適正化や投資先の変更を適時行うことが求められます。
収入源の多様化
リタイアメント後の安定した収入を確保するためには、一つの資産の種類や投資先に依存しないことが重要です。株式、債券、不動産、その他の資産の種類への投資を組み合わせることで、リスクの分散と安定した収益の確保が図れます。
継続的な資産増加を目指すためのツールとリソース
40代独身男性として、資産を継続的に増やしていくためには、適切なツールと情報リソースが不可欠です。近年のテクノロジーの進化により、資産運用に関するツールや情報源が豊富に利用できるようになりました。
投資分析ツールの活用
現代の投資家には欠かせないのが、投資分析ツールです。これらのツールは、株価の動きや企業のファンダメンタルズ、さらには市場全体の動向をリアルタイムで確認できるものが多いです。例えば、次のようなものを参考にできます。
参考:株のトレードツール SBIネオトレード証券
株のトレードツール【無料】 | SBIネオトレード証券 (sbineotrade.jp)
オンラインコミュニティと情報共有
投資家同士が、情報や経験を共有するオンラインコミュニティも、資産運用において有用です。特定の投資先や市場動向に関する最新情報、さらには実際の投資経験を共有することで、より効果的な投資判断を下す手助けになります。
教育・学習リソースの利用
継続的な資産増加を目指すためには、市場や投資に関する最新の知識を身につけることも必要です。オンラインコース、セミナー、書籍など、多岐にわたる教育リソースを活用しましょう。
テクノロジーの進化と共に新しいツールやリソースが登場するため、最新の情報を取り入れることで、賢明な投資判断を下せます。
成功事例: 40代独身男性の資産運用ストーリー
40代の独身男性として資産をしっかりと増やすことは、未来の安定した生活の基盤となります。ここでは、実際に資産運用で成功を収めた独身40代男性のストーリーを紹介します。
小林さんの場合: 早期からの投資の力
小林さんは30代後半から資産運用を始めました。彼は若いうちからの投資の重要性を認識しており、積み立て投資を中心に、少額から始めました。
時間と共に資産は複利の力で増加し、40代半ばでその効果を実感しています。彼のアドバイスは「早く始め、コンスタントに積み立て投資を続けること」です。
佐藤さんの場合: 分散投資と継続的学習
佐藤さんは40代初めからの遅いスタートでしたが、短期間での資産増加を実現しました。彼の戦略は、リスクを分散するために多様な資産クラスへの投資を行うことでした。また、市場の動向や最新の投資情報を日々学ぶ姿勢が彼の成功を後押ししました。
山田さんの場合: 不動産投資の成功
山田さんは、不動産投資により資産を大きく増加させました。彼は都心のマンションを中心に投資を行い、賃貸収入を確保しました。長期的な視点で物件を選び、適切な管理を行うことで、安定したキャッシュフローを実現しています。
これらの成功事例を通して、40代独身男性でも資産運用によって安定した未来を築くことが可能であることがわかります。
戦略やアプローチは人それぞれですが、始めることの大切さ、学ぶ姿勢、そして長期的な視点が成功の鍵となることは間違いありません。
まとめ
資産運用は、40代独身男性にとって、未来の安定と成長のための重要なステップです。今回、さまざまな資産運用の方法などを取り上げながら、成功事例として実際の40代独身男性たちのストーリーを紹介しました。
小林さんの早期からの投資、佐藤さんの分散投資と継続的学習、山田さんの不動産投資。それぞれ異なるアプローチで資産を増やす成功を手にしました。
これらの事例から学ぶことは、資産運用には「正解は一つ」ではなく、それぞれのライフスタイルや価値観に合わせた方法を選択することが大切であるという点です。
一方では、これからの不動産への投資を考えた場合には、我が国の人口が減少していることによる新規需要の減少や、現在の超高齢社会はやがて時間の経過とともに、大きな人口の減少につながってくることを考えれば、不動産の「ダブつき」も予想されます。
不動産といえども、「市場原理」を超長期で考えれば、需要が少なくなれば価格は下がるものです。また、社会全般の賃金が伸び悩む中で、現状の不動産価格は上昇しているギャップを考えると、目先の物件を投資対象に購入することは、リスクも併せて充分考える必要がありそうです。
一方、超長期・積み立て(毎月)・分散のスタンスで投資信託に投資する場合、ドルコスト平均法によって、相場が高い時にはたくさん買えなくても、相場が安くなった時にはたくさん買えるので、神経質に相場を観察していなくても、「相場の底」まで自動的に追いかけていけます。
かの有名な投資家の、ウォーレン・エドワード・バフェット氏も、この投資法を実践しています。つまり、この投資法であれば、投資のタイミングを考えなくても、また、投資銘柄の乱高下を気にかけなくても良いのです。
気にしておくことは、あなたの年齢では「ミドルリスク・ミドルリターン」を心がける、超長期で投資する、毎月の積み立て投資をする、投資信託で分散を図る、インデックスファンドで運用する、ノーロードで手数料のかからない銘柄を主体に考える、定期的なリバランスを行うことです。
尚、投資信託を考える場合には、NISAやiDeCoも併せて検討しましょう。NISAやiDeCoを使える投資信託であれば、節税がしっかりできます。
ただし、iDeCoの場合には、60歳まで引き出しができない制約もありますので、よく考えた投資が必要です。投資信託の窓口でこの辺も含めて相談してみましょう。
また、適切なツールやリソースも活用し、投資の分析や最新の情報の取得も心がけましょう。これは40代という年代特有の、既に一定の経済基盤がありながらも、さらなる成長を求める姿勢と相まって、資産増加の大きな助けとなります。
最後に、これらの情報や事例を元に、自らの資産運用を見直すことが重要です。40代は人生の中でも特に大切な時期であり、今後の人生をより豊かにするための投資や学びの取り組みが、この時期に行われるべきです。
ではまた!あなたの未来を応援しています。