こんにちは。人生の後半を穏やかに整えるヒントを発信している、中山眞治です。
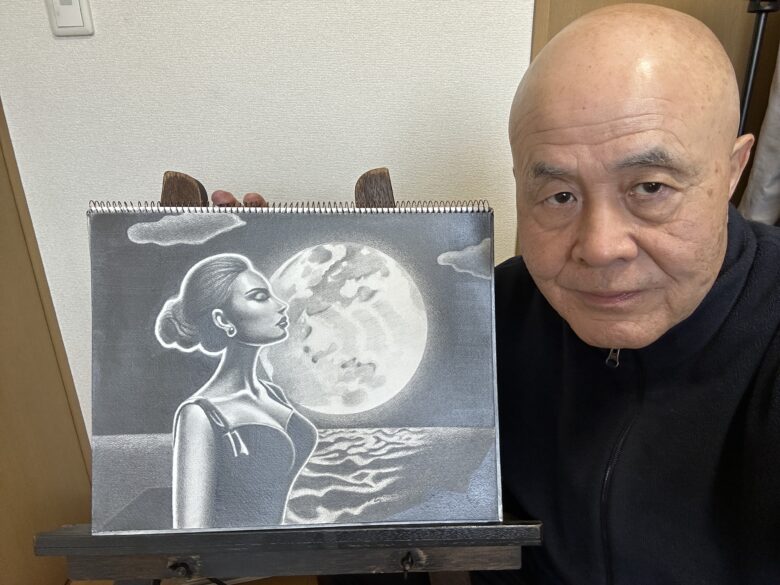
筆者近影 作品「月のあかりに濡れる夜Ⅳ」と共に
さて、「老後、子どもに迷惑をかけたくない」「子どもに頼れなかったらどうしよう」、と不安を感じる方もいるでしょう。しかし、子どもに頼らない老後とは、何でも一人で抱え込むことではありません。
大切なのは、自分で生活基盤を整えながら、必要なときには家族以外の人や地域、公的制度、専門職、民間のサービスなどにも頼れる状態をつくっておくことです。
私は、ファイナンシャル・プランナー(AFP)をはじめ、介護・福祉・終活に関する資格を通して学んできましたが、人生の後半の安心には、お金だけではなく、住まいや介護、人とのつながりなどを一緒に考える視点が欠かせません。
この記事では、「お金」「住まい」「介護・医療」「人とのつながり」「もしものときへの備え」、という5つの視点から、子どもだけに頼らず、自分らしい老後をつくる準備について考えていきます。
それでは、早速見ていきましょう!
【準備①】老後のお金を「子どもの援助を前提にしない形」で見える化する
子どもに頼らない老後を考えるなら、まず確認したいのがお金のことではないでしょうか。
ただし、「老後までにいくら貯めるか」、だけを考える必要はありません。
大切なのは、自分の収入と支出を把握し、どのような暮らしなら無理なく続けられるのかを考えることです。
本章では、私がファイナンシャル・プランナー(AFP)として学んできた知識も踏まえながら、老後のお金を自分自身の生活から考える4つのポイントを見ていきます。
これからの人生を、誰かに任せるのではなく、自分らしく整えていきませんか?
老後のお金・住まい・介護・終活・人とのつながり・生きがいなど、人生の後半を安心して豊かに暮らすためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)をはじめ、介護・福祉・終活について学んできた知識も活かしながら、「今からできる人生の整え方」を分かりやすくお伝えします。
登録は無料です。必要がなくなった場合は、いつでも解除できます。
まずは老後の収入と支出を大まかに把握する
最初に、将来受け取れる公的年金や企業年金などの収入と、現在の生活費を確認してみましょう。食費、水道光熱費、通信費、住居費、保険料などを書き出すだけでも、「毎月いくらあれば暮らせるのか」が見えやすくなります。
この段階では、細かな金額まで正確に計算する必要はありません。まずは自分の家計の全体像をつかむことが目的です。
そして、子どもからの仕送りや援助は最初から収入に組み込まず、自分自身の収入を基本に生活設計を考えます。
不足しそうだと分かれば、支出を見直す、働き方を考えるなど、早いうちから対策を選べます。「見える化」は、不安を増やすためではなく、これから準備できることを見つけるために行うものです。
生活費だけでなく医療・介護・住まいの費用も考えておく
老後には、日常の生活費以外にもお金が必要になる可能性があります。たとえば、通院や入院、介護サービス、住宅の修繕やバリアフリー化、住み替えなどになります。
もちろん、将来いくら必要になるかを正確に予測することはできません。だからこそ、「生活費とは別に、まとまった支出が発生する可能性もある」と考えて、余裕資金の持ち方を検討しておくことが大切です。
とくに、子どもの援助を前提にしない場合には、急な出費があったときに、どこからお金を出すのかを考えておくだけでも安心につながります。
将来に必要となる金額を正確に当てることよりも、「予定外の支出にも備える」、という考え方を持っておきましょう。
貯蓄額だけにとらわれず「毎月の収支」を整える
「老後資金は○千万円必要」といった数字を見ると、不安になるかもしれません。しかし、必要な老後資金は、その人の収入、住まい、生活水準などによって異なるのです。
そこで注目したいのが、貯蓄総額だけではなく「毎月の収支」です。たとえば、使っていないサービスや保険、通信費などの固定費を見直せば、毎月の支出を減らせる場合があります。
反対に、健康に関連することや人との交流など、自分の生活を支えるために必要な支出まで無理に削る必要はありません。大切なのは節約そのものではなく、自分が大事にしたい暮らしを続けながら、収入に合った家計へ整えていくことです。
50代からでも遅くない|自分に合った生活設計をつくる
老後の準備は、早ければ早いほど選択肢を持ちやすくなれます。しかし、「今まで何もしてこなかった」、と焦ることはありません。
50代であれば、年金の見込み額や現在の資産、住宅ローン、今後の働き方などを確認しながら、人生の後半の生活設計を具体化していく時間的余裕がまだあります。
重要なのは、誰かの「理想的な老後」、をそのまま目標にしないことです。どこで暮らしたいのか、何にお金を使いたいのか、何歳ごろまで働きたいのか。
自分が望む暮らしを考え、そのために必要なお金を逆算していけば、準備すべきことも見えてきます。老後のお金を考えることは、単なる資金計算ではありません。これからどのように暮らしたいのかを考えることでもあるのです。
子どもの援助を前提にせず、まずは自分の収入と支出を把握しましょう。老後のお金が見えると、今からできる準備も見つけやすくなれます。
子どもに頼らない老後を考える前に、一人暮らしの老後全体について、お金・住まい・健康・人とのつながり・緊急時・生きがいまで総合的に整理したい方は、こちらの記事も参考にしてください。 JT51「一人暮らしの老後が不安…50代から始める安心の備え」
【準備②】年齢を重ねても暮らし続けられる「住まい」を考える
老後の生活基盤を考えるうえで、お金とともに重要なのが「住まい」です。
今は問題なく暮らせている家でも、年齢を重ねて身体の状態が変化すると、階段や段差、浴室などが負担になることもあります。
また、買い物や通院、公共交通機関の利用しやすさなど、家の中だけでなく周辺の環境も重要です。
本章では、私が福祉住環境コーディネーターや福祉用具専門相談員として学んできた知識も踏まえ、「今の家に住み続ける」ことだけを前提にせず、将来の暮らし方を考えていきます。
今の家にずっと住み続けられるとは限らない
長年暮らした家には愛着があり、「できれば最後までここで暮らしたい」、と考える人方も多いでしょう。しかし、現在暮らしやすい家が、10年後、20年後にも暮らしやすいとは限りません。
たとえば、玄関や室内の段差、階段、浴槽のまたぎ、寝室からトイレまでの距離などは、身体機能が低下すると負担になることがあります。
さらに、スーパーや病院まで車でなければ行けない地域では、運転することをやめた後の生活も考えておく必要があるのです。
大切なのは、「今住めているから大丈夫」、と考えるのではなく、「年齢を重ねた自分でも暮らしやすいか」、という視点で住まいを見直してみることです。問題に気づくのが早ければ、その分だけ選択肢も広がります。
持ち家・賃貸それぞれの老後の課題を整理しておく
老後の住まいには、「持ち家だから安心」「賃貸だから不安」、と単純には言い切れない面があるのです。
持ち家であれば住宅ローンを完済した後も、固定資産税や修繕費などが必要です。建物が古くなれば、屋根や外壁、設備などにまとまった費用がかかる可能性もあります。
一方、賃貸住宅では家賃を払い続ける必要があり、年齢を重ねた後の住み替えについて早めに考えておくことも大切です。
どちらの場合も、「老後になってから考える」のではなく、現在の住居費や将来予想される負担を確認しておきましょう。住まいにかかるお金を、先ほどの第1章で考えた家計と一緒に整理すると、より現実的な生活設計が見えてきます。
身体の変化を想定して住環境を早めに見直す
年齢を重ねても自宅で暮らし続けるためには、住まいを身体に合わせていく視点も必要です。たとえば、手すりの設置、段差の解消、滑りにくい床への変更などによって、暮らしやすさや安全性を高められる場合があるのです。
また、福祉用具を活用することで、大規模な住宅改修を行わなくても生活上の負担を軽減できることもあります。ただし、必要な住宅改修や福祉用具は、その人の身体状況や住環境によって異なります。
将来介護が必要になった場合には、ケアマネジャーなどの専門職にも相談しながら、自分に合った方法を検討することが大切です。
元気なうちから「この家で年齢を重ねたら、どこが不便になるだろう」、と確認しておくだけでも、将来の備えになります。
「住み替える」という選択肢も元気なうちから考えておく
今の家で暮らし続けることだけが、老後の正解とは限りません。家が広すぎて管理が負担になる、買い物や通院が不便になる、階段が多く生活しづらくなるなどの場合には、住み替えも一つの選択肢になるのです。
重要なのは、身体が弱ってから慌てて決めるのではなく、元気で判断力や行動力があるうちから選択肢を知っておくことです。
駅や病院、スーパーに近い住宅へ移る方法もあれば、高齢期の暮らしを想定した住宅や施設などを検討する方法もあります。
「今すぐ引っ越すかどうか」、を決める必要はありません。今の家に住み続ける場合と住み替える場合、その両方を考えておけば、将来の状況に合わせて自分で選びやすくなります。
家族だけに頼らない暮らしを考えるなら、地域や制度だけでなく、自分自身の人間関係を無理なく育てていくことも大切です。
JT53「人生の後半の友人づくり|孤独を防ぐ新しい人間関係の築き方」
【準備③】介護や医療が必要になったときの「頼る先」をつくっておく
元気な今は、「介護が必要になったときのことまで考えなくても大丈夫」と思うかもしれません。
しかし、子どもだけに頼らない老後をつくるためには、介護や医療が必要になったときに、どこへ相談し、どのような支援につながれるのかを知っておくことが大切です。
本章では、私が介護職員初任者研修などで学んできた知識も踏まえながら、「家族だけで支える」という考え方から離れ、制度や専門職を含めて頼れる先を増やす方法を考えていきます。
介護は子どもだけが担うものではない
「自分に介護が必要になったら、子どもに世話をしてもらうしかない」、と考えている人もいるでしょう。
しかし、介護を家族だけで抱える必要はありません。日本には介護保険制度があり、要介護・要支援認定など必要な手続きを経て、その人の状態に応じた介護サービスを利用できる仕組みがあります。
訪問介護や通所介護、福祉用具、住宅改修など、在宅生活を支えるさまざまなサービスがありますし、状況によっては施設への入所を検討することもできるのです。
大切なのは、「子どもに介護してもらえるか」、だけを老後の安心の基準にしないことです。家族の力と社会の仕組みを上手に組み合わせる。その発想を持っておけば、自分にも家族にも過度な負担を集中させにくくなれます。
元気なうちに介護保険制度や地域の相談窓口を知っておく
介護が必要になってから、初めて制度を調べようとすると、本人にも家族にも大きな負担になることがあるのです。
そこで、元気なうちに知っておきたいのが、地域包括支援センターなどの相談窓口です。地域包括支援センターは、高齢者の暮らしを地域で支えるために設置されており、介護だけでなく、保健・福祉などについても相談できます。
今すぐ利用する必要がなくても、「困ったときは、まずどこへ相談すればよいのか」、を知っているだけで違います。自分の住んでいる地域の窓口を一度確認し、名称や連絡先を分かる場所に残しておくのもよいでしょう。
制度をすべて覚える必要はありません。「困ったときにつながれる場所を知っている」こと自体が、老後への備えになります。
自分が望む医療やケアについて考えておく
老後の備えでは、お金や介護だけでなく、自分がどのような医療やケアを望むのかを考えておくことも大切です。
厚生労働省では、もしものときのために、自分が大切にしていることや望む医療・ケアについて、家族や大切な人、医療・ケアチームと繰り返し話し合う取り組みを、「人生会議(ACP)」として紹介しています。
将来のすべてを、今決める必要はありません。「できるだけ自宅で暮らしたい」「自分の意思を尊重してほしい」など、まずは自分が大切にしたいことを考えるところから始めればよいのです。
そして、その考えを信頼できる人と共有しておけば、自分で意思を伝えることが難しくなったときにも役立つ可能性があります。自分の希望を考えておくことも、自分らしい人生の後半をつくる準備の一つになります。
「誰に何を頼るか」を一人に集中させない
子どもに頼らない老後を考えるうえで、大切なのは「誰にも頼らないこと」ではありません。
むしろ、頼る先を一人だけに集中させないことです。日常のちょっとした助けは友人や地域の人、介護については地域包括支援センターやケアマネジャー、医療については医療機関など、必要な支援によって頼る相手は変わります。
民間の、生活支援サービスなどが役立つ場面もあるでしょう。すべてを一人の子どもや親族に任せるのではなく、「これはここに相談できる」、と複数の選択肢を持っておく。
そのような支援のネットワークを少しずつつくることが、自立した老後につながります。人に頼ることと、自立することは反対ではありません。必要なときに適切な支援につながれることも、大切な「自立」の一つです。
介護や医療は、子どもや家族だけで抱える必要はありません。元気なうちから制度や相談先を知り、複数の支えにつながれる準備をしておきましょう。
将来、入院や施設入居などが必要になったときには、身元保証人の問題も考えておく必要があります。子どもや家族だけを前提にしない備えについては、次の記事で詳しく解説しています。 JT30「身元保証人がいないと施設に入れない?おひとりさま時代の備え方」
【準備④】家族以外にも「ゆるくつながれる人」を持っておく
子どもに頼らない老後を考えるとき、お金や住まい、制度とともに大切にしたいのが、「人とのつながり」です。
ここで言うつながりとは、いつも行動をともにするような深い人間関係だけではありません。
ときどき話せる友人、顔を合わせれば挨拶する近所の人、趣味を一緒に楽しむ仲間など、無理なく続けられる関係も人生の後半の支えになります。
本章では、家族だけに人間関係を集中させず、自分に合った「ゆるいつながり」を持つことについて考えていきます。
老後の安心を支えるのは家族の人数だけではない
「子どもがいれば老後は安心」「一人暮らしだから不安」、と単純に決まるものではありません。子どもがいても遠方に暮らしているようなこともありますし、子供たちにも仕事や子育てなど、それぞれの生活があります。
反対に、一人暮らしであっても、友人や近所の人、地域、専門職などとのつながりを持っている人もいます。大切なのは、家族の人数ではなく、困ったときに誰かや、何かにつながれる状態をつくっておくことです。
「家族がいるから大丈夫」と考えるのでも、「家族に頼れないから一人で頑張る」、と考えるのでもありません。家族も含めた複数のつながりを持つことが、人生の後半の安心につながります。
友人・近隣・地域との「ほどよい関係」を残しておく
老後のために人間関係を増やそうと、無理をする必要はありません。むしろ大切なのは、自分にとって負担にならない関係を残しておくことです。
昔からの友人にときどき連絡する、近所の人と挨拶を交わす、地域の活動に無理のない範囲で参加するなど、小さなつながりでも構いません。
こうした関係は、会話を楽しめるだけでなく、何か変化があったときに気づいてもらえるきっかけになることもあります。
人づきあいが得意ではない人なら、広い交友関係をつくる必要もありません。自分に合った距離感で、完全に社会との接点をなくさない。それくらいの考え方で充分です。
趣味や学びを通して新しいつながりをつくる
人生の後半では、仕事を離れることで、それまで当たり前だった人間関係が少なくなることがあります。そんなときに、新しいつながりをつくるきっかけになるのが、趣味や学びです。
絵を描く、写真を撮る、音楽を楽しむ、運動する、講座に参加するなど、自分が興味を持てる活動であれば何でも構いません。
「友人をつくらなければ」、と考えるより、自分が楽しめることを続けた結果として、自然に人との接点が生まれる形のほうが長続きしやすいでしょう。
趣味や学びには、人とつながることだけでなく、自分自身の楽しみや生きがいを持つという意味もあります。
老後の準備は、お金や介護への備えだけではありません。「これから何を楽しみたいか」、を考えることも、人生の後半を整える大切な準備です。
趣味や学びは、人とのつながりを生むだけでなく、人生後半の楽しみや生きがいにもなります。もし「何かを創ること」に興味があるなら、鉛筆画も一つの選択肢です。描くことが人生にもたらす魅力については、こちらの記事で詳しく紹介しています。 LS300「なぜ鉛筆画を描くと人生が豊かになるのか?上達だけではない7つの魅力!」
助けを求められることも「自立」の一つと考える
「子どもに頼らない」と決めると、何でも自分でやらなければならないように感じるかもしれません。しかし、本当の意味での自立は、誰の力も借りないことではないはずです。
自分でできることは自分で行い、難しくなったことは適切な人やサービスに頼る。その判断ができることも、自立した暮らしを続ける力ではないでしょうか。
買い物が難しくなれば宅配サービスを利用する、家事が負担になれば生活支援を検討する、困りごとがあれば地域の相談窓口を利用するなど、頼り方にはさまざまな形があります。
「助けてもらうのは申し訳ない」、と一人で抱え込むのではなく、必要な支援を上手に使う。そう考えられるようになると、「子どもに頼れない老後」という不安も、「いろいろな支えを使いながら暮らす老後」、へと見方を変えていけるのです。
【準備⑤】もしものときに自分の意思が伝わる仕組みを整える
子どもだけに頼らない老後を考えるならば、自分で判断したり、意思を伝えたりすることが難しくなった場合への備えも必要になります。
重要なのは、すべてを家族に任せるのではなく、必要な情報や自分の希望が分かる状態をつくっておくことです。
本章では、私が終活カウンセラーとして学んできた知識も踏まえながら、「もしものとき」の備えを、今を安心して暮らすための準備として考えていきます。
緊急時に必要な情報を分かるようにしておく
突然の病気や事故などで、自分から充分に説明できなくなる可能性は誰にでもあります。そのようなときに備えて、緊急連絡先、かかりつけの医療機関、服用している薬など、必要な情報を整理しておくと役立ちます。
大切なのは、情報をまとめるだけでなく、「どこにあるのか」、を信頼できる人に伝えておくことです。せっかく準備しても、必要なときに誰にも見つけてもらえなければ活用できません。
また、情報は一度書いて終わりではなく、連絡先や薬などが変わったときに更新することも必要です。まずは緊急時に必要になりそうな情報から、少しずつ整理してみましょう。
財産や契約・重要書類を整理しておく
年齢を重ねるにつれて、銀行口座、保険、不動産、公共料金、通信サービスなど、さまざまな財産や契約を管理する必要があるのです。
これらが整理されていないと、自分で管理することが難しくなった場合や亡くなった後に、周囲の人が状況を把握するまで時間がかかることがあります。
そこで、利用している金融機関や保険、主な契約、重要書類の保管場所などを一覧にしておくとよいでしょう。ただし、暗証番号やパスワードなどの重要情報は、第三者に簡単に見られないように管理方法には注意が必要です。
「何を持っているのか」「重要な書類はどこにあるのか」、が分かる状態にするだけでも、将来への備えになります。同時に、使っていない契約などを見直す機会にもなるでしょう。
認知機能が低下した場合の財産管理について考えておく
老後には、身体だけでなく、認知機能が変化する可能性についても考えておく必要があります。自分で財産を管理したり契約したりすることが難しくなった場合に備える仕組みとして、成年後見制度などがあります。
ただし、こうした制度にはそれぞれ利用条件や役割があり、「この制度を使えばすべて解決する」と単純に考えることはできません。
大切なのは、元気で判断できるうちから「自分で管理できなくなったらどうするか」、を一度考えておくことです。
必要になった場合には、自治体の相談窓口や法律の専門家などに確認して、自分の状況に合った方法を検討しましょう。将来の財産管理まで考えておくことは、自分の生活を守るための備えでもあります。
認知機能が低下したときの財産管理については、成年後見制度という仕組みもあります。制度の基本や、元気なうちに知っておきたいことについては、こちらの記事で詳しく解説しています。 JT29「成年後見制度とは?認知症になる前に知っておきたい財産管理の方法」
エンディングノートや人生会議を「今を安心して生きる準備」にする
終活という言葉から、「亡くなるための準備」、を想像する人もいるかもしれません。しかし、エンディングノートなどを使って自分の希望を整理することは、これからどのように生きたいのかを考える機会にもなるのです。
たとえば、医療や介護についてどう考えているのか、大切にしたいことは何か、誰に伝えておきたいことがあるのかを書き出してみます。
医療やケアについては、一度決めた考えを固定する必要はありません。気持ちや状況が変われば、その都度見直して構いません。
大切なのは、自分の意思を自分の中だけにとどめず、必要に応じて信頼できる人とも共有しておくことではないでしょうか。
終活は、人生を終えるためだけの準備ではありません。自分の希望を整理し、「これからをどう生きたいか」を確認することで、今の暮らしを安心して続けるための準備にもなるのです。
もしものときに備えて、必要な情報と自分の希望を整理しておきましょう。終活は、これからの人生を自分らしく暮らすための準備でもあります。
まとめ|子どもだけに頼らなくても、自分らしい老後はつくっていける
ここまで、子どもに頼らず、自分自身で人生の後半の生活基盤を整えるための、5つの準備について見てきました。
改めて整理すると、次の5つです。
- 老後のお金を、「子どもの援助を前提にしない形」で見える化する。
- 年齢を重ねても暮らし続けられる「住まい」を考える。
- 介護や医療が必要になったときの「頼る先」をつくっておく。
- 家族以外にも、「ゆるくつながれる人」を持っておく。
- もしものときに、自分の意思が伝わる仕組みを整える。
これらを一度にすべて準備する必要はありません。
まず年金の見込み額を確認する、家の中で将来不便になりそうな場所を見てみる、地域の相談窓口を調べる、しばらく連絡していない友人に連絡する、エンディングノートに自分の希望を書いてみる。
そんな小さな一歩から始めれば充分です。そして、この記事で最もお伝えしたいのは、「子どもに頼らない老後」と「誰にも頼らない老後」は、まったく違うということになります。
年齢を重ねれば、自分一人では難しいことが出てくるかもしれません。そのときには、家族だけでなく、友人や地域、公的制度、専門職、民間サービスなど、それぞれの力を借りればよいのです。
自分でできることは自分で行い、難しいことは適切な支援につながる。そのように「頼れる先」をいくつも持っておくことも、自立した人生の後半をつくる大切な準備ではないでしょうか。
子どもがいる人も、いない人も、これからの人生を誰か一人に委ねる必要はありません。今から少しずつ、生活基盤と支援につながる仕組みを整えていけば、自分で選び、自分らしく暮らしていける可能性は広がります。
老後への不安を数えるのではなく、「今日から整えられること」、を一つずつ増やしていく。その積み重ねが、これからの人生の後半を、安心して歩んでいくための土台になっていくはずです。
これからの人生を、誰かに任せるのではなく、自分らしく整えていきませんか?
老後のお金・住まい・介護・終活・人とのつながり・生きがいなど、人生の後半を安心して豊かに暮らすためのヒントを、メールマガジンでお届けしています。
ファイナンシャル・プランナー(AFP)をはじめ、介護・福祉・終活について学んできた知識も活かしながら、「今からできる人生の整え方」を分かりやすくお伝えします。
登録は無料です。必要がなくなった場合は、いつでも解除できます。
私自身も、起業や転職、失敗や挑戦を繰り返しながら、人生の後半を少しずつ整えてきました。このサイトでは、その経験や学びをもとに、人生の後半を穏やかに充実させるヒントを発信しています。
この記事を書いた人
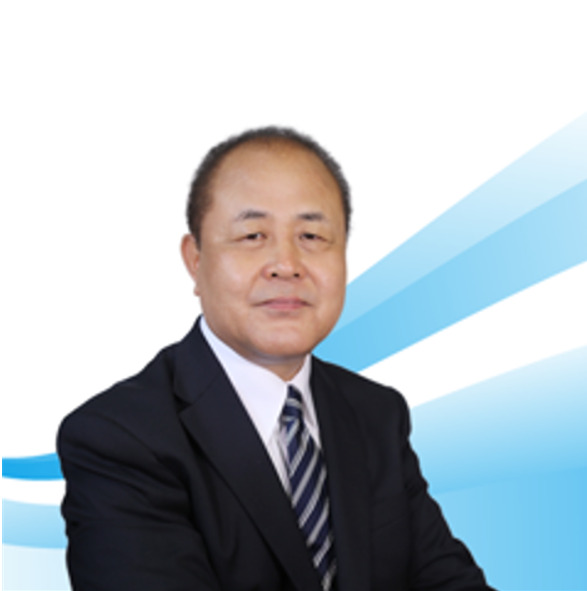
中山眞治
人生の後半を整えるアドバイザー
ファイナンシャル・プランナー(AFP)・終活カウンセラーなどの資格と人生経験をもとに、 40代以降の人生を「整えながら生きる」ための情報を発信しています。
プロフィールはこちら人生の後半とは、遅すぎるのではなく、これからの人生を整えていける時間がまだ充分にあります。あなたらしい歩み方を見つけるヒントになれば幸いです。