どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
さて、ようやく秋の虫たちの美声に耳を傾けることができる今日この頃となりましたが、お元気でお過ごしでしょうか?
今回は、40代独身男性の節約には資産運用が欠かせない理由!についてお話を進めます。あなたには、既にある程度の貯蓄があるかもしれませんが、その場合にも参考になれば幸いです。また、今回は同時に各種投資についても見ていきます。
そして、世界的に経済状態が不安定な情勢になってきていますが、ロシアに対する経済制裁が、制裁をしてきた各国にブーメランのように、逆作用を引き起こす危険性が高まっていることも見逃せません。各国のこれから迎える冬や、各国の食糧事情・経済状態を考えれば、おのずと推察できます。
尚、あなたは現在から定年退職までの間に、さまざまなライフプランを達成するためにも、節約をする一方で、その節約で捻出できた資金を比較的安全な資産運用で、お金との「二人三脚」で歩んでいくことが極めて重要です。投資のタイミングが来るかもしれません。
そして、「節約で得られた資金は、本来のあなた自身の未来のための資金である」ことをはっきり認識しましょう。そして肝心なことをもう一つ、「早くから節約と同時に資産運用を実行することで、時間を味方につけた資産の拡大を図ることも可能」ということです。
また、決して浪費せずに、短期間で大きく収益を上げようと焦ってはいけません。投資は決してギャンブルと一緒ではありません。
それでは、早速見ていきましょう!
節約は長期で臨みあなたのライフスタイルにしましょう!
40代のあなたの場合には、定年退職までの時間がそれほど多く残ってはいませんので、現在から残りの人生に対する長期で取り組むべきです。
なぜならば、あなたの希望するライフイベントをすべて実現するためには、多くの資金が必要になるので長期で取り組む必要があるからです。
そして、サラリーマンのあなたの唯一の収入源は給料なので、節約に取り組んで毎月投資ができる資金枠を作り、「節約の成果を最大化」することが必要です。
場合によっては、副業なども考えてみましょう。お金の入り口を増やすことができれば、なお一層目標に到達できる時間を短縮できます。
また、資産運用では、「長期・分散・積み立て」の取り組みのできる投資によって資産形成していきましょう。肝心なのは、間違ってもFXや仮想通貨及び株などに投資してはいけません。リスクが大きすぎて、万一失敗した場合には取り返すだけの時間がないからです。
打ち込める趣味を見つけましょう
充実した時間の過ごし方を考えることが節約の近道になります
あなたは休日が充実していますか?特に何もすることがなく、いつも何となく休日が終わるということが多くはありませんか?それが浪費の原因になっている場合も多いのです。実は私も結婚が43歳でしたので、あなたの今の生活状況がよくわかります。^^
しかし私の場合には、36歳で「嫁さん探しという不純な動機」から絵画教室へ行きはじめ、絵画と出会ったことは、その後の人生がとても充実したものになっています。40歳の時には個展を開催して、その後には市の展覧会や全国公募展出品へと進んでいけて、浪費もピタリと修整できました。^^
趣味との出会いは、時間を持て余すことからくる浪費を抑えられるので、同時進行で固定費の圧縮を中心に節約を行い、毎月の積立投資するための「資金枠」を確保できます(やる気があればできます)。また、老後に何もない退屈な日々とは一線を画せます。
自宅でもできる趣味はたくさんの家事も同時にこなせます
一人でも・いつでも・何時からでも・天候に左右されず・年老いてからでも続けられる趣味は、手軽に楽しめるものであることがおすすめです。そこで一番のおすすめは、「コスパ抜群な鉛筆画」です。
そして、生活全般の見直しも同時進行しましょう。趣味の導入によって、普段の日や休日にはその趣味に没頭して、合間に家事もこなし、翌日以降の自炊のためのおかずなども作ったり、場合によっては、あなたが会社へ持参する弁当の準備なども一緒にできれば健康的で効率的です。
平日や休日を充実した趣味に没頭できることで、夜は心地よい疲れから「ぐっすり」と眠りにつけます。この場合、免疫学上重要な点ですが、できるだけpm10:00~am2:00を含む6時間以上を睡眠時間に充てましょう。翌日はぐっすり眠れたことによって、爽快な目覚めが期待できます。
資産運用についての考え方
新たに資産運用を始める場合
おすすめの資産運用は投資信託です(ミドルリスク・ミドルリターンがおすすめ)
投資信託は運用をファンドマネージャーが行うため、投資初心者の方でもすぐに始められる資産運用です。投資信託の種類には指数通りの運用成果を目指す「インデックスファンド」と、指数以上の運用成果を目指す「アクティブファンド」の2通りがあります。
投資信託のメリット
最低で一口100円から始める事ができる金融商品です。まとまった資産がなくても、毎月小額で積み立て投資をすることも可能です。また、投資対象が複数の株式や債券なので小額でありながら分散投資をする事ができます。
また投資信託は、価格が変動するため元本割れする可能性があります。しかし、資産運用の知識がなくても始めることができるので、投資初心者におすすめの資産運用となります。
投資信託のデメリット
投資信託はファンドマネージャーに運用を委託する為の信託報酬がかかります。信託報酬は長期投資であればあるほど差額が大きくなりますので、わずかな差といえども長期となれば差が大きくなります。できる限り信託報酬の安い銘柄を選びましょう。
投資初心者が資産運用を始める場合、失敗のリスクが低い資産運用を選ぶのが鉄則です。つまり、ハイリスク・ハイリターンではない金融商品が最初に手掛けるべき商品です。半面、ローリス・クローリターンの場合には、手数料などのコストをできるかぎり抑えることがポイントです。
結論から言ってしまえば、投資初心者が資産運用を最初に手掛けるべき金融商品は投資信託です。運用をファンドマネージャーに任せ切ってしまうアクティブ運用や売買を自動でおこなうインデックス売買などがありますが、手数料の安いインデックスファンドがおすすめです。
この場合、ミドルリスク・ミドルリターンを基本的な考えとして、先進国(株式や債券)・日本 国内(株式や債券)・新興国(株式や債券)・REIT(国内や先進国)などの中で、債券などの堅い商品のウエイトを高くすればそれだけ安全性が高まります。
NISAは2種類あります(NISA・積み立てNISA)
NISAの概略
NISAとは、2014年1月にスタートした、個人投資家のための税制優遇制度です。NISAを取り扱うためには、日本にお住まいの20歳以上を対象とするNISA口座(非課税口座…非課税投資専用)の開設が必要です。
通常の証券取引口座・投信口座とは別に口座を設ける必要があります。NISA口座は、1人 1口座。その年に非課税投資を行っていなければ、口座開設金融機関の変更ができます。
NISAでは毎年120万円の非課税投資枠が設定され、上場株式・株式投資信託等の配当・譲渡益等が非課税対象となります。
NISAを取り扱うメリット
年間120万円までの投資の利益が非課税。普通の証券口座(特定口座や一般口座)で投資を行うと、利益に対して20.315%の税金がかかりますが、NISAではそれがまるまる節約できます。NISA口座は非課税なので確定申告が必要ありません。
NISAを取り扱うデメリット
NISAは、短期間で売買を繰り返す投資には向いていません。120万円の非課税枠では頻繁な売買に向いていないのです。また、損益通算ができないので利益が出た時には有効ですが、損失が出た時には補うことができません。
また、最大のデメリットは、損失を翌年以降に繰り越せず、NISAの損失がでた時は救済手段がないことであり、口座は一つまでしか持てません。
積み立てNISAの概略
積み立てNISAとは、特に少額からの長期・積み立て・分散投資を支援するための非課税制度です(2018年1月からスタート)。
積み立てNISAの対象商品は、手数料が低水準、頻繁に分配金が支払われないなど、長期・積み立て・分散投資に適した公募株式投資信託と上場株式投資信託(ETF)に限定されており、投資初心者をはじめ幅広い年代の方にとって利用しやすい仕組みです。
積み立てNISAを取り扱うメリットとデメリット
積み立てNISAでは、毎年40万円を上限として一定の投資信託が購入可能です。各年に購入した投資信託を保有している間に得た分配金と、値上がりした後に売却して得た利益(譲渡益)が購入した年から数えて20年間課税されません。
非課税で保有できる投資総額は最大800万円です。非課税期間の20年間が終了したときには、NISA口座以外の課税口座(一般口座や特定口座)へ払い出されます。尚、積み立てNISAでは、翌年の非課税投資枠に移すこと(ロールオーバー)はできません。
現在、積み立てNISAは2037年までの制度とされていますので、投資信託の購入を行うことができるのは2037年までです。2037年中に購入した投資信託についても20年間(2056年まで)非課税で保有することができます。
※NISA口座は、1人1口座に限り開設できます。ただし、NISA口座内で、つみたてNISA又は一般NISAのどちらか一方を選択する必要があります。
※金融機関の変更は可能です。ただし、変更しようとする年の9月末までに、金融機関で変更の手続きを完了する必要があります。また、その年に既にNISA口座内で金融商品の購入をしていた場合には、変更できるのは翌年の投資分からです。
※金融機関の変更をした場合には、変更前の金融機関のNISA口座では、追加の金融商品の購入ができなくなりますので注意が必要です。
※また、年単位で積み立てNISAと一般NISAを変更することも可能です。原則として、変更しようとする年の前年の10月から12月の間に、金融機関で変更の手続きを完了する必要があります。
老後の資産形成をおこないたい場合
iDeCo(個人型確定拠出年金)
iDeCoを取り扱うにあたって
このiDeCoを始めるに当たっては、まず金融機関に専用の口座を開く必要があります。多くの金融機関がある中で、運営管理手数料や毎年の信託報酬(運用手数料)が安く、取り扱い商品の多い金融機関を選びましょう。
個人型確定拠出年金のiDeCoとは、自分自身で作る年金です。加入者は毎月一定の金額を積み立て、保険、投資信託といった金融商品で運用し、受給年齢に達したときに年金や一時金として受給します。
加入条件としては、企業型確定拠出年金に加入していないこと、20歳以上60歳未満であること、国民年金を納めていることです。
iDeCoのメリット
運用益に非課税・税金の控除を受けることができる・年金破綻のリスクがない。iDeCoには節税対策ができるメリットがあります。運用益は非課税になり、住民税・所得税の控除を受けられます。
尚、現在年金制度では1兆円を超える積み立て金不足が生じていますが、iDeCoは個人単位で積み立て金が管理されるので、年金制度が破綻した場合であっても受給できます。
iDeCoは、個人年金に上乗せして、自分で老後の積み立てをする制度ですが、その積立額には上限が定められています。
iDeCoを取り扱う場合の積立額の上限とは
自営業者、会社員、公務員、専業主婦などでそれぞれ異なるのですが、会社員や専業主婦では月々2万円前後となっています。また、最低5,000円から1,000円刻みで毎月のかけ金を決めることができます。
そして、毎月のかけ金には所得税や住民税がかからず、かけ金を投資信託などで運用して出た利益にも税金がかかりません。
iDeCoを取り扱う場合のデメリット
iDeCoは、金融商品を運用して得た利益を年金として受給する制度なので、運用次第では元本割れするリスクがあります。また、60歳になるまでは積み立てた年金を受け取ることができず、中途解約もできません。
尚、 iDeCoは節税対策として優れていますが、人生には急な変化が起こり、金銭的な余裕がなくなることもありえますので、毎月手持ち資金の限度枠一杯までの積み立てをおこなうべきではありません。
また、積み立て途上では、解約や引き出しは原則60歳まで行えません(死亡および高度障害、震災で甚大な被害を受けた場合などは、例外的に途中で引き出すことが可能)。
そして、それ以外では途中で引き出すことは不可なので、これが最大のデメリットです。ただし、毎月の積み立てを停止することは可能で、かけ金の額も年に1回は変更することができます。
短期間で資産を増やしたい場合(おすすめしません)
危険な資産運用の内容
短期で資産を増やすことを考えると、ハイリスク・ハイリターンな資産運用を選ぶことになりがちです。短期間で資産を増やすには、先物取引やFXなどの信用取引で効果を高めることができる資産運用に取り組むことになり、大変リスキーです。
株式、仮想通貨も短期で利益を得られる可能性のある資産運用方法ですが、あなたに、それに対応できる知識や経験がないとすると、ハイリスク・ハイリターンな資産運用に取り組むことはギャンブルと同じです。
投資はギャンブルではありません。短期間で資産を増やす投資方法は、あなたにはおすすめできません。あなたの年齢での失敗は、取り返しがつきにくいのです。
危険な投資内容についてのポイント
ハイリスク・ハイリターンな金融商品を選ぶことは危険なのでやめましょう。信用取引で効果を高めることで大きな利益を得られる可能性があるFX、先物取引はよほどの知識や経験がなければ取り組んではいけません。ポイントについては次の通りです。
- 基本的にハイリスク・ハイリターンな金融商品は、初心者にはおすすめできない資産運用です
- リスクが非常に高いので、元本割れする可能性が大きいことを認識しておく
ハイリスク・ハイリターンの投資対象商品
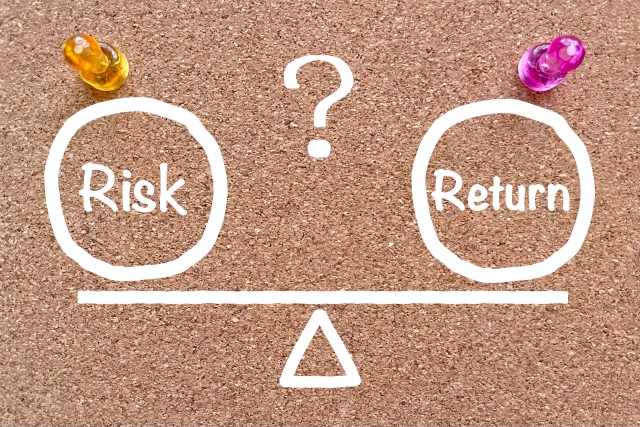
次の資産運用の3手法はリスクが大き過ぎるのでおすすめできません。元本割れや追証の発生などの危険が大きすぎるのです。
- FX(外国為替証拠金取引)
- 先物取引全般
- 仮想通貨
ミドルリスク・ミドルリターンの投資商品
投資信託
前述の「新たに資産運用を始める場合」のところで、ミドルリスク・ミドルリターンとして紹介していますが、ハイリスク・ハイリターンにもローリスク・ローリターンにすることもできます。
ポートフォリオをミドルリスク・ミドルリターンに組むことを考えてみましょう。取り扱い金融機関の相談窓口で、よく確認してみることが必要です。インデックスファンドでノーロ-ド(購入時に手数料がかからない)ファンドなどでの投資を検討しましょう。
ソーシャルレンディング
ソーシャルレンディングはインターネット上で、お金の貸し借りを仲介するサービスのことです。融資型クラウドファンディングとも呼ばれます。
ソーシャルレンディングのメリット
利回りが債券と比較して高い。短期間で少額の投資が可能。ソーシャルレンディングの平均利回りは8%前後であるといわれています。
債券は種類によっても異なりますが、高くても利回りは7%前後、ソーシャルレンディングは10%を超える利回りもあります。
また、最低投資金額は1万円で、最低投資期間は3ヶ月と少額で短期間の投資が可能なのです。
ソーシャルレンディングのデメリット
途中解約が不可能です。事業者の倒産、貸し倒れによって元本割れするリスクがあります。一度投資をしてしまうと、期間中は途中解約をすることができません。
また、融資している事業者が倒産、貸し倒れになってしまった場合、利回りが受け取れなくなったり、元本割れをしてしまう可能性がありますので、融資する企業と事業者を見極める必要があります。
株式
リスクがミドルリスク・ミドルリターンの中では、割とリスクが高い部類になるので、おすすめしません。しかし、この先日経平均株価が、仮に2万円を大きく割り込むような局面があるならば買いかもしれませんので、研究の価値はあります。
不動産
現在、日本の人口は急速に縮小に向かっています。資本主義経済の原則である「需要と供給」を考えるならば、利便性の高い都市部の物件以外は、この先の需要増加に期待を持てないので手を出すべきではないと考えます。
たとえ、コロナウイルスがこの先も猛威を振るった結果として、各企業がテレワークで事業を拡大させる過程において、その影響から地方の不動産が上昇することも十分にあり得ますが、絶対的な需要が減少する状況においてはリスクを無視できないからです。
REIT
不動産を対象にした投資信託で「不動産投資信託」とも呼ばれます。投資した不動産の売却益や賃料収入を分配した額がREITの利益になります。前述のように、この先の不動産市場に着目した投資をすることは、リスクが高いのでおすすめできません。
外貨MMF
外貨MMFは日本円を外貨に換え、債券を売買する投資信託です。投資信託の一つではありますが、外貨預金に近い資産運用の方法です。外貨MMFの場合は、国内ではなく海外の債券を対象とした投資信託ということになります。
外貨MMFのメリット
外貨預金と比較して利回りが良い。為替手数料が安い。外貨MMFは比較的安定して利回りを得ることができる金融商品です。
外貨MMFのデメリット
元本保証がない。信用リスクと為替リスクがある。信用リスクもあるので、信用性の高い銘柄を選択することが必須です。
ETF(上場投資信託)
ETFは証券取引所でいつでも購入できる投資信託のことです。通常の投資信託は上場していないので価格の変動は1日1回ですが、ETFは上場しているため、株式のようにリアルタイムで価格が変動します。
基本的には投資信託の特徴である、「ファンドマネージャーに運用を任せる」、「小額から投資が可能」、「簡単に分散投資ができる」といった点はそのままです。ただし、一般の投資信託と比べて種類が少なく、海外の金融商品がほとんどであるという特徴があります。
ETFのメリット
リアルタイムで購入が可能で、投資信託と比較して手数料が安い。
ETFのデメリット
海外商品が多いので為替リスクがあり、投資信託と比較して資産の目減りするリスクが高い。ETFは一般の投資信託と比較してハイリスク・ハイリターンな金融商品です。
ローリスク・ローリターン投資商品とは?
外貨預金
外貨預金は通常日本円を預けるのに対して、外貨を銀行に預けて金利を得る資産運用です。日本円を預ける預金と比較すると、高い金利が特徴となっています。外貨預金においても普通預金と定期預金の種類から選択することができます。
また、金利は銀行によって異なり、預金で預ける外貨によって金利も異なります。金利の安い外貨は0.01%程度ですが、7%を超える外貨預金も存在します。外貨預金をする際は、各銀行の金利を確認しましょう。
外貨預金のメリット
通常の預金と比較して、リターンが大きく、金利だけでなく為替差益からも利益を得ることがきる。
外貨預金のデメリット
為替差損、為替手数料によって損失が生じる場合があります。また、預金保険制度の適用外なので、通常の預金と比較して、外貨預金の元本は完全には保証されない。外貨預金は通常の預金よりも資産を増やすことができるが、同時に損失が発生する可能性があります。
アンティークコイン
アンティークコインは100年以上前に発行された希少価値の高いコインのことです。基本的に過去に発行されたコインは減ることはあっても増えることはないので、無価値になりにくく希少性が増していく資産であり、世界の富裕層にとっては常識的な資産運用の方法です。
アンティークコインのメリット
無価値になりにくく、長期的に考えて価格が上がりやすい。管理費、維持費、税金がかからない。
アンティークコインのデメリット
アンティークコインの保有では定期的な収入は発生しない。短期保有では成果をだしにくく利益を得るためには長期的な保有が前提になります。
債券
国や企業に満期まで資産を貸し出す事によって、利子収入を得られます。債券には「公共債」と「民間債」があり、これを総称して「公社債」と呼びます。
公共債の中でも最も有名な債券の種類は国が発行する「国債」であり、国債は公社債の中でも最も信用性の高い債券です。次に、民間債の中でも代表的な債券は企業が発行する「社債」です。社債は発行元の企業の信用性が異なります。
債券のメリット
利子収入があり、利益が安定している。元本割れのリスクがない。満期になる前に時価売却もできる。通常は満期まで途中売却できない債券を流通市場で売却する事ができます。
債権のデメリット
企業が債務不履行に陥った場合、元本と利息が受け取れない可能性がある。時価売却を行った場合、損をする可能性があります。債券を購入する際は信用性の高い債券を購入することが鉄則です。債券はリターンが少なめですが、リスクも非常に少ない資産運用です。
保険
保険は万が一の為に備えるタイプの保険以外にも、資産運用に適した保険があります。資産運用に適している保険は、貯蓄型の保険ですが、種類は非常に多く、保険商品はローリスク・ローリターンであるものがほとんどであり、メリットやデメリットは各商品毎に異なります。
保険のメリット
万が一の際に保証してもらえる場合がある。節税にもつながる。生きている限り事故やトラブルに巻き込まれる可能性はありますので、その際、貯蓄型保険の中には事故やトラブルに対して保証が備わっている場合があります。また、控除を受ける事ができるので節税対策にもつながります。
保険のデメリット
早期に解約した場合に元本割れする可能性がある。保険会社が破綻した場合に受け取れる金額は少なくなります。
保険は早期に解約した場合、解約返戻金の額が支払った保険料よりも少なくなる可能性があります。資産運用の方法として保険を利用する際は長期投資を前提に投資計画を立てることがおすすめです。
保険会社が破綻した場合は、掛けたお金の全てが無駄になるわけではありませんが、受け取れる金額は少なくなります。保険で資産運用をする場合は、それぞれの保険の特徴をしっかり見極めて投資する必要があります。
金投資
金(Gold)は無価値になりにくい現物資産であり、インフレなどの経済状況になった場合に、実体経済の価値が下がっていくのに対して、金の価値は下がらないので資産を守れます。
金投資のメリット
金は世界で共通の価値を持っているので、資産として価値が変動しにくい。
金投資のデメリット
購入、保有、売却に手数料がかかるのでコスト面で気をつける必要があります。
預金・貯金
金利が低すぎて、物価変動により逆ザヤの可能性が否定できないので、おすすめしません。
投資姿勢について
毎月一定額の貯蓄を引き続き積み立て、資産形成を行うとすると、その結果、平均的なコストを下げることができるので、長期的な視点で見れば安定した資産を形成できるのではないでしょうか。
投資の神様 ウォーレン・バフェットの言葉
「インデックス投資をする」「銘柄選択をしない」「タイミングを考えない積み立て投資をする」この3手法が個人投資家にとってのベストなのではないかとウォーレン・バフェット氏は語っています。
※ウォーレン・エドワード・バフェット氏は、アメリカ合衆国の投資家、経営者、資産家です。世界最大の投資持株会社であるバークシャー・ハサウェイの筆頭株主であり、同社の会長兼CEOを務めています。
参考:マネカツ ウォーレンバフェット氏の名言集!保有株やポートフォリオも紹介
ウォーレンバフェット氏の名言集!保有株やポートフォリオも紹介 | マネカツ~女性のための資産運用入門セミナー~ (manekatsu.com)
日本経済との関連性について
金融市場が不安定な状況である今こそ、投資の神様のアドバイス「インデックス投資をしなさい」を聞き入れ、一般投資家の方たちは自分の投資方法について考えてみる良い機会なのかもしれません。
資産運用で借り入れが大きい場合には有利に展開する可能性が有る
株価が下がると「金融緩和」が起きる可能性が高まります。また、景気のテコ入れのためには金融緩和をする可能性が高くなり、その結果金利が下がります。
金利が下がると、資産運用として貯蓄資金が株などの運用へと資金が流入します。これにより、資産運用する投資信託での扱い銘柄の利益の厚みが増すことになります。
インデックスファンドで積み立て投資を行っている投資家に有利に作用する可能性が有る
現状の株価が下がり、将来的にあなたが売るときに、保有する株の資産が高くなっていれば利益を得られます。良い時も悪い時も継続的に買い続けることが購入価格の平均値を下げて安く買えることになるのです。
日本経済の今後の見通しについて
例えば現状のコロナウイルスの影響で、RIET(リート)という不動産投資信託は、現在ホテル型のRIETは価格が下がっています。宿泊客減・収入減・利益圧縮という懸念から売られている銘柄もあります。
投資の観点からすると過剰に売られ過ぎた銘柄は「買い」のチャンスともいえますが、ウィズ コロナ時代なので先は見通せません。
このように、新型コロナウイルスの猛威は宿泊ビジネス・ホテルビジネスに大きく影響を与えましたが、前述のようにピンチをチャンスに変えられる可能性もあります。考え方いかんによっては、投資のチャンスは身近にたくさん存在しています。
まとめ
「投資は長期視点で考える」ということが基本です。40代男性の節約には資産運用が欠かせない理由!では、焦って貯蓄額を短期間で大きくしようと欲を出せば出すほど、大きな賭けとなり、リスクが大きくなることを充分に認識しましょう。
今般の新型コロナウイルスが社会に与えた影響が、いつまで悪影響を与え続けるかは分かりませんが、「投資」と考えれば、慌てることなく地道にコンスタントに取り組み、あなたの未来に向けて準備しましょう。
最終的には、積み立てNISAと一般NISAを使うことを考えながら、積み立てNISAでは、2037年までに毎年40万円を上限として投資信託をおこなう方法もありますが、一般的な投資信託よりもリスクが高くなります。
積み立てNISAの特徴は、手数料が低水準・頻繁に分配金が支払われないなど、長期・積み立て・分散投資に適した公募株式投資信託と上場株式投資信託(ETF)に限定されているものの、投資初心者をはじめ幅広い年代の人にとって、利用しやすい仕組みです。
一方、あなたが本来あるべき姿としてミドルリスク・ミドルリターンを実践していくとすれば、一般的なNISAで一般的な投資信託のポートフォリオを自由に組み、あなたの希望するリスク許容度に対応できます。
しかし、手堅い投資ではありますが、場合によっては元本割れすることも念頭に入れておきましょう。そして、将来におけるライフプラン上で、予算が足りないことが明確になった場合につきましては、現在から先々をしっかりと見通しておくことが必要です。
ただし、長期・分散・一定額を毎月投資するなどのスタンスで臨めば、「高い時には少ししか買えなくても、安い時にはたくさん買える」ことから、長期で投資を続けることが、成功のカギとなります。
つまり、あなたは今からでもライフプランで不足する部分に対応して、節約の度合いが高まれば高まるほど、資産運用との相乗効果によって、これからのあなたの未来に対して対策が打てるということなのです。
ここでは、あなたが節約して捻出できた資金を長期で資産運用を行う上で、「資金の少ない人は積み立てから、ある程度資金のある人は一般NISAで投資信託での資産運用を検討してみましょう」というのが、今回の主な内容です。
一番肝心なのは、あなたが意識していない浪費を節約できることに、あなた自身が気づいていないことが一番問題なのです。
その浪費は、あなたが趣味を持つことにより上手に節約できるので、「新たに投資できる毎月の資金枠」を作ることにより、投資信託などの複利投資をおこなうことが可能になるということが今回の結論です。
浪費で使ってしまえばそれだけのことですが、その資金を複利投資に充てることができれば、雪だるま式に資産が増えていきます。最初はわずかしか利息は付かなくても、分母が大きくなっていくので、長い時間をかけて投資してゆけば確実に資産を増やすことができます。
ではまた!あなたの未来を応援しています。