どうも。私はファイナンシャル・プランナーでプロ画家、そして、福祉住環境コーディネーター・福祉用具専門相談員・介護職員初任者研修、有資格者の中山と申します。
さて、巷では2040年問題が取り上げられることが多くなりました。我が国は少子化による急速な人口減少と団塊ジュニア世代が高齢者(65歳以上)になることで、高齢者人口が最大となる2040年頃に、日本社会が直面すると予測されている内政上の危機のことです。
具体的には、多様な就労・社会参加の環境整備、健康寿命の延伸、医療・福祉サービスの改革による生産性の向上、給付と負担の見直し等による社会保障の持続可能性の確保、などのことを指しています。
そして、厚生労働省の「我が国の人口について」で、日本の世帯構成については、単身世帯、高齢者単身世帯、ひとり親世帯ともに今後も増加することが予想され、単身世帯は、2040年で約4割に達する見込みです。
また、国立社会保障・人口問題研究所では今後も未婚率の上昇傾向が続き、2040年の50歳時未婚率は男性では30%程度と見込んでいます。つまり、2040年には男性の3人に1人は未婚ということになります。
尚、私もそうでしたが、特に30代中頃を過ぎると、周りでは結婚する人はさっさと結婚します。また、独身の仲間と会うのは何か進歩がないというか、互いに慰めあっているような感じがして嫌なものです。
そして、あなたご自身でも気づいているはずですが、40代中頃を過ぎて、現在のあなたの年になるまで、速かったですよね?そのスピードでこの先も行ってしまうとしたら、10年なんてアッっという間ですよ。むしろ年月の経過感覚は加速していきますから。^^
ところで、考え方を少し変えて、生活も少し変えると、習慣が変わり、やがて運命が変わり、最終的には人生が変わるといいます。あなたも、もうそろそろこのへんで少しだけ生き方を変えてみましょう。あなたは、ここからご自身の人生の最終調整をする時期に達しているからです。
それは、今やれることや、やらなければいけないことに改めて向き合い、悔いが残らないように行動することです。あなたが60歳を過ぎてから終活を始めるよりも、今ここで熟慮して行動に移すことの方が、体力も気力も充分なのでスムーズな処理が可能なのです。
ところで、終活するということは未来を展望して今現在のスタンスを考えることにつながりますので、未来で起こりうるさまざまな事象に事前に対処できていれば、この先に不安を覚えることが少なくなるという大きなメリットがあります。
その考えに立脚すれば、あなたの現在の漠然とした不安の中で、あなたご自身の本来の目標や目的に真正面から向き合うことなく生きていくことは、とても残念なことでもあります。あなたは終活に取り組むことによって、すっきりとした気分で目標に向かって進んでいくことができるようになります。
一方、生活を変えるためのコツとは、休日の前の晩に早く眠ることから始めることです。そして休日には朝早くから起きて事前に計画していた、やるべきスケジュールをしっかりと実行しましょう。夜には心地よい疲れから熟睡できて、翌日からの仕事にも頑張れます。
今回の、50代独身男性の終活準備とは?の結論は、あなたのこれからのやるべきこと・やらなければいけないことの目標と今ここで向き合い、資金の過不足を確認して、これから自分自身が老いていったとしても慌てないで済むだけの準備をしてしまうということです。
そのためにも、あなたの持ち物を思い切って整理して、借金も含めた資産(現金・有価証券・不動産・保険加入明細)を明文化し、遺言書も作成してしまうとよいでしょう。
今回は、50代独身男性の婚活準備とは?について見て行きながら、また、一方では、あなたご自身に必要なライフプランニングについても触れつつ進んでいきます。
単身者世帯の増勢がいよいよ顕著に!
現役の特に若い労働者世代には、これから定年までずっと同じ職場で働けて、定期昇給やボーナスも安定的に支給され続ける保証はありません。
このことが大きな要因となって、男性の場合には特に、家庭を築けるだけの資産や収入に不安があると、結婚をためらってしまう傾向が強いといいます。
このような状況で、安心して家庭を築けるか不安を持ち、気付いたら50代になっていたというのが、50代の方々の未婚率の高さにつながっているというのが本当のところではないでしょうか。
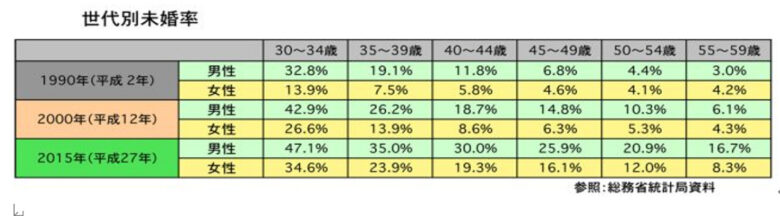
国立社会保障・人口問題研究所によると、2025年には、全ての都道府県で独り暮らしの世帯割合が最大になる見込みといいます。

尚、2040年には世帯主が65歳以上の世帯では、独り暮らしの世帯が全都道府県で3割以上となり、最も高いのは東京で、45.8%になるとしています。
50代になったら準備し始めなくてはならないこととは?
あなたの勤務先の定年年齢は、65歳へ移行しているでしょうか。また、あなたは現在の勤務先で定年を迎えるとして、あと何年働けますか?あなたには、これからたくさんの資金需要があるのです。これからの未来へ向かう上でのライフプランは、次のようなものがあります
・親の介護の準備を始める(老人施設入居などについて話を進める)
・婚活に一定のめどをつける(結婚する・しないは別にして見通しをつける)
・マイホーム(購入・賃貸・住宅のリフォームや改修等の検討)
・趣味や打ち込めるものを探しておく(友活・恋活・趣味の場からの婚活もある)
・健康増進について生活面から見直す
・ご自身の介護について希望を明確にして記録する
・終末医療についての希望をしるしておく(延命治療など本人の希望)
・生前整理の実行(断捨離・不要物の整理処分)
・ご自身の葬儀内容を明確にして記録する
・ご自身の墓の準備をまずは確認から始める
・相続について明確にしるしておく(遺書に整理しておく)
50 代でまず始めるべきは「生前整理」
万が一、あなたがいなくなったときに、残された人々が右往左往しないように、少しでもいろいろなことを整理しておくべきでしょう。
断捨離(モノを整理する)
古いサイズの合わない洋服や衣類全般、身に着けないネクタイ、着なくなったYシャツ類、履かなくなった靴、使わなくなったバッグ、小物、本、CD、食器類、趣味の道具、タオル類、古いスポーツ用品、楽器などを思い切って捨ててしまいましょう。
ここ1年間使っていないものは迷わずに捨ててしまいましょう。思い切って捨てることができると、部屋1つ分空いたりしますので、引っ越しも視野に入れられるようになります。
口座やカードを整理する
銀行口座のカード、クレジットカード、会員カード等、あなたがいなくなったら、あなたの兄弟や親せきの誰かがなんらかの形で連絡を取ることになるのです。
使っていない銀行口座は解約し、クレジットカードも絞り込んでおくことによって、お金の流れが簡素化されて確認しやすくなります。
お金を整理する
ネット銀行などの分かりにくい資産は、重要書類の中に整理して記載すると同時に、各種パスワードなども整理しておきましょう。有価証券や投資信託などの内容も、具体的に証券会社などの詳細(取引支店・口座番号・電話番号・担当者など)も記載しておきましょう。
尚、全体の見直しのついでに、過去に住宅ローンを組んでいた場合には、ローンを組んだ時点の金利と現在の金利差が大きければ借り換えも考えましょう。場合によっては、月々のローン返済額を下げることができます。
これで、住宅ローンをはじめとする重要書類などを整理して一つのところにまとめておけば、あなたに万が一のことがあっても、あなたの兄弟や親せきの方が状況を把握しやすくなります。どこの銀行や保険会社に連絡すればよいかなどが明確になるからです。
また、「ねんきん定期便」でご自身の受給額を確認して貯蓄が少ない場合には、万が一のときの葬儀代として、少額ながら生命保険に加入することも考える必要があるかもしれません。
ネット関連を整理する
ネットショッピング・SNSでは、会員番号やパスワードを入力することが非常に多いので、使用頻度の高いものを残して、使用頻度や重要度の低いものは解約してしまいましょう。この場合、会員番号やパスワードも一部変更するなどして整理すると安心できます。
終活で感じる予想外のメリットとは
終活は物理的な物だけでなく、整理したことによって、精神的な面でも心に余裕が持てます。これから先も定期的に見直していく必要もありますが、今ここで生前整理ができれば、あなたがいなくなった後でも周りの人にかかる迷惑は大きく削減できます。
人はいつ死ぬか自分では分かりません
そこで、やらなければいけないことや、やっておくべきことは、できるだけ少なくしておきたいものです。生前整理は個々の中の主だった一つに過ぎませんので、生前整理をすることで「今のあなたに本当に必要なもの」を改めて確認できます。
いつ死んでも悔いが残らないように、あなたのライフイベントを考えて列記し、重要度の高い順に片づけていきましょう。
老後にどれくらい資金が必要になるか試算しましょう!
定年後から平均寿命までの参考計算例
老後の資金がいくら必要なのかは、あなたご自身がどのような生活を希望されるかによって金額が変動します。そこで参考として、ほんの一例を書き出してみますので、あなたのライフプランを反映した資料とすり合わせてみてください。
そこで、あくまでも仮定の話ですが、現在のあなたの生活費が毎月20万円、老後はその7割で生活するとします。 20万円×0.7=14万円です。受給する年金の月額を仮に10万円として、あなたが65歳の定年年齢から、平均寿命の81歳までの不足額を計算すると次のようになるはずです。
14万円の生活費に対して、年金受給額が10万円ですので、毎月4万円不足します。65歳から81歳までの16年間では4万円×12ヶ月×16年=768万円の準備が必要と計算されます。
定年退職後もアルバイトなどの収入を得ることが重要です
今あなたが50歳なら、65歳までの15年間で768万円を貯蓄する場合には、768万円÷15年=51.2万円、51.2万円÷12ヶ月=4.266万円 、つまり毎月4.266万円の積立が必要です。尚、年金の受給額は、誕生月に送られてくる年金定期便で確認しておきましょう。
これで、必要な積立金額がわかれば、将来の不安も軽減されるはずです。しかし、この計算式は年金を受給する65歳まで、しっかり働くことが前提です。65歳以上になっても、できるだけ長くアルバイトなども含めて仕事を続けることが重要なポイントです。
また、先に述べました計算式は、あくまでも平均寿命で計算していますので、それ以上長生きされる想定の場合には、毎月積み立てていく金額は増えていくことになります。
定年以前に会社を辞めた場合は?
ここでもしも、「介護離職」などで辞めてしまうと収入はゼロになりますので、生活費は貯金から取り崩すことになります。
基本的に現時点では、年金を受給できるのは65歳からですので、それまでは前述の計算式に当てはめて考えてみると、不足分の4.266万円ではなく、上述のように現在20万円で生活していたものを7割の生活費として、毎月14万円ずつを取り崩すことになります。
退職時期を1年早めると14万円×12ヶ月=168万円が、この金額が貯えから取り崩されることになります。また、会社を辞めることで厚生年金も計算の対象から外されるので、受給できる年金額が予定より減ってしまうことにも注意が必要です。
終活が新たな生活の区切りとなる理由とは?
今までの人生を総括して、これからの新たな人生を展開するためには、ライフプランや年金などの資金プランを立てることが必要です。
そして、親御さんの介護のことや先祖代々の墓守の今後及び、あなたご自身の健康・住まい・老後や介護、なども事前に考えておくことができれば、突然のあなたの健康の変化や万一の場合にも慌てることはありません。
あなたが、仮に現在50歳で、平均寿命が約81歳だとすれば、まだ31年ありますし、もっと長く生きられる可能性もあります。逆に考えれば、長生きするリスクも考えておかなければなりません。
終活とは、このように先々の見通しを立て、現在の立ち位置を改めて確認できることで、生活に区切りをつけられるのです。
※厚生労働省が公開した「令和2年簡易生命表」によれば、日本人の「平均寿命」が過去最高を更新して、男性は「81.41歳」、女性は「87.45歳」となりました。
親御さんの介護について
介護はできるだけ各種公的サービスを駆使して対応しましょう
現在、親御さんの介護がすでに始まっている人や、まもなく始まりそうという方も含めて、あなたが一人っ子や親と同居している場合は勿論ですが、兄弟がいても「単身者は身軽」という理由で、単身者のあなたに負担が増える場合があります。
そして、介護と仕事の両立は難しいので、介護離職する人も多いのが現状です。しかし、会社を辞めると、将来のライフプランが大きく変わってしまいます。
また、親御さんの年金や貯蓄、または、あなたの貯蓄を取り崩したとしても、収入がない中での支出は、資産の減り方が大きく、最終的に介護が終了した時点では、ほとんど財産が無くなっていることが多いといいます。
介護離職はとても危険な選択です。その選択の前に必ず相談窓口を訪ねましょう!
さらに、介護の終了後、新たに社会復帰しようにも、年齢的にも再就職は難しい状況になってしまうので、安易に「介護離職」を選択するのはやめましょう。
介護離職した人の約半数の人々は、「誰にも相談せず自分自身で決めた」といいます。このような状況になった場合には、次のようなことを検討しましょう。
a 介護を受ける人の住んでいる地域の「自治体の介護相談窓口」に相談してみる
市区町村の介護相談窓口…電話でも相談を受け付けてもらえますが、込み入った内容の場合には訪問した方が良い場合もあります。
b 介護を受ける人の住んでいる地域の「地域包括支援センター」に相談してみる
あなたの親御さんの地元の「地域包括支援センター」へ相談に行きましょう。親御さんがまだ健康な場合であっても、事前に「介護を受ける場合にはどうしたらよいのか」を確認しておくのです。
c あなたの職場で相談してみる
あなた(介護をする方)の職場の上司に、介護がしやすいように勤務時間の変更などを依頼できるものか相談してみる(最近では、時短勤務や介護休暇・介護休業といった制度も整ってきました)。
専門家の意見では、介護休暇や休業では、まずは介護保険の手続きやケアマネジャーなどとの打ち合わせに使うことを推奨しています。
介護は平均しても4年7ヶ月など長く続くことが多いので、最初にまず体制をしっかり整えることが先決です。介護のプロに相談することで、離職をしない方法を探ることが重要だといえます。
残せる財産をはっきりさせておきましょう!
親御さんの介護時には施設入居の場合の資金を確認しておきましょう
あなたの親御さんが、老人施設に入居する際に資金がどれだけあるのか分からなくては困ってしまいます。用意されているのであればよいのですが、資金がないことが事前に分かれば、親御さんの判断能力がまだ確かなうちに、実家の売却をして資金を捻出することもできます。
この場合、不動産の売却には物件によっては時間がかかることもありますので、親御さんの判断力があるうちに「民事信託」の手続きをして、やがてご実家を売却するときにはあなたが実行できるようにしておくことも重要な考え方です。
ご実家を担保にして資金調達する方法もあります
また、売却しないまでも、住みながらにして資金調達できるリースバックやリバースモゲージも活用できる場合もあるので、最寄りの不動産会社や金融機関で確認しておきましょう。
遺言書は必要です
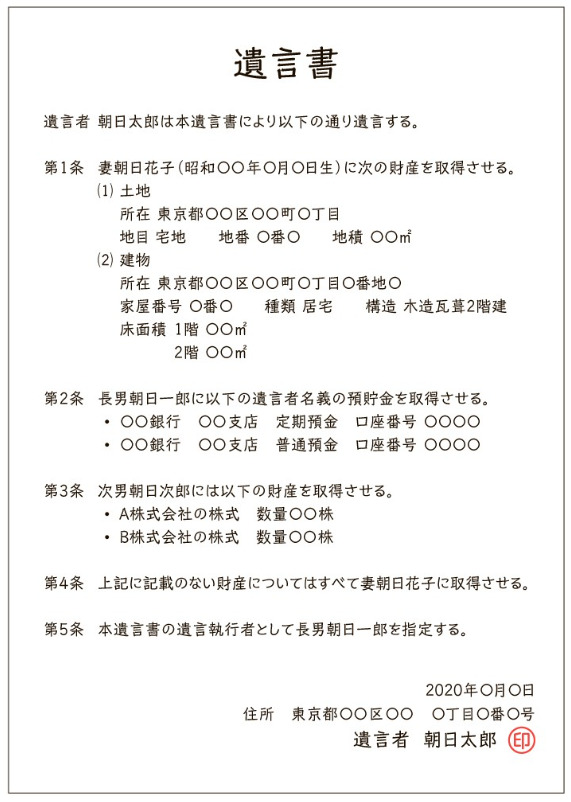
ところで、50代のあなたが急遽亡くなった場合に、さまざまに支払いを済ませて残った資金があった場合、もしも遺言書があれば、お世話になった方やあなたの支援する団体へ寄付することもできます。
最終的に相続人がいない方の資産は、国庫に帰属することになります。忘れていたあなたの終身保険の受取人が、あなたの亡くなった両親などの名義になっていることはありませんか?これは重要ですので、確認しておきましょう。この場合には、受取人の変更をしておく必要があります。
単身者世帯の遺産のゆくえはどうなるの?
単身者世帯の遺産は、最終的に次のようになります。
(1) 親が健在の場合亡くなった人の親が健在の場合は、親が遺産を相続します。
(2) 親が既に亡くなっている場合
祖父母など、両親より前の世代の人が健在であればその人が遺産を相続します。両親より前の世代の人が全員亡くなっている場合は、兄弟姉妹が遺産を相続します。
(3) 兄弟姉妹がすでに亡くなっている場合
甥・姪がいればその人が遺産を相続します。甥・姪が亡くなっている場合は、相続する人がいないことになります。(遺産を相続するはずの人がすでに亡くなっている場合はその人の子供が遺産を相続しますが、甥・姪が亡くなった場合にはこのルールは適用されません。)
(4) 兄弟姉妹がいない場合両親(祖父母)が既に亡くなっていて兄弟姉妹(甥・姪)がいない場合は、遺産を相続する人がいない状態になります。親族として従兄がいたとしても、従兄が遺産を相続することはできません。
従って、単身者世帯の中でも兄弟姉妹のいない独りっ子は、生前の相続対策が特に必要になります。
(5) 離婚した単身者世帯の場合
最後に、離婚したことでおひとりさまになった場合について説明します。元の配偶者は離婚した時点で他人なので、遺産を相続することはできません。
一方、元の配偶者との間に子供がいる場合は、その子供は遺産を相続することができます。子供が元の配偶者に引き取られて別々に住んでいる場合でも同じです。親同士が離婚しても、子供との親子関係はそのまま続くからです。
a 単身者世帯の方がある程度年齢を重ねて亡くなると、兄弟姉妹や甥・姪が遺産相続するか、相続人がいなければ遺産が国に納められることになります。
b 遺産の使いみちを自身で決めておきたい場合や、遺産相続で周囲の人の手を煩わせたくない場合は、遺言書を作成することをおすすめします。
遺言書は自分で書くこともできますが、書式の誤りや必要事項の記載もれで無効になることも少なくありません。手間と費用がかかりますが、公証役場で「公正証書遺言」を作成することが確実です。
c 前もって遺言作成の専門家(弁護士、司法書士、行政書士など)に相談することもできます。遺言書の内容を誰かに実行してもらうための対策も必要です。確実な方法は、信頼できる知人や専門家に実行を依頼しておくことです。
もう少し手軽な方法としては、遺言書の保管場所を書いたメモを自宅のわかりやすいところに保管することをおすすめします。遺言書を金庫や貸金庫に保管する人もいますが、開けるまでに手間がかかるため避けたほうがよいでしょう。
出典 : ファイナンシャルフィールド
おひとりさまの「終活」葬儀・相続はどうする?40代になったら準備すること
9 まとめ
今回の、50代独身男性の終活準備とは?では、あなたの年齢では、既に介護をされている・介護が目前に迫っているという環境であることを前提に見てきましたが、ご自身の老後の備えや終活も急務です。
また、あなたによほどの貯蓄があれば話は別ですが、それほどないものと仮定すれば、あなたはこれから、節制・節約からの貯蓄と運用などで未来に対応した手段を講じる必要があります。
尚、「エンディングノート」とは、あくまでもご自身の希望や意思表示をするためのものであって、残念ながら法的な効力はありませんので、遺産を確実に誰かに手渡したい場合には、遺言書を作成しましょう。
また、ライフプランニング及びキャッシュフロー表等の計算資料の利点は、今後のあなたの定年年齢時までに予定しているライフイベントを予算化し、その額に対して、現在の貯蓄額と現在の収入×定年までの年数を計算後に対比することで、あなたの老後資金を確認できる資料になります。
「老後の資金はいくら用意すればよいのか」については、さまざまな考え方がありますので、ここではあえて触れません。上記ライフプランニング及びキャッシュフロー表等の計算資料をネット等からダウンロードして、一旦ご自身でシミュレーションしてみることをおすすめします。
仮に、将来的に予算が足りないことが明確になった場合につきましても、現在から、節約する・副業して収入を増やす・投資する・転職して収入を増やすなどの対策を打つことができるのです。
ではまた!あなたの未来を応援しています。